Eine Sondertilgung von 10.000 € im ersten Jahr einer 300.000-€-Baufinanzierung spart rund 18.000 € Zinsen und verkürzt die Laufzeit um eineinhalb Jahre; 5.000 € jedes Jahr sparen 57.000 € und sechs Jahre. Eine Umschuldung von 20.000 € Ratenkredit von 11 auf 6,5 % spart 2.400 €. Beide Hebel sind größer, als die meisten Kreditnehmer annehmen – und beide haben Bedingungen: Sondertilgungsrechte im Vertrag, Vorfälligkeitsentschädigung, Kündigungsfristen. Dieser Beitrag rechnet Sondertilgung und Umschuldung für Baufinanzierung, Ratenkredit und Dispo mit den Zinsen 2026 durch, nennt die Regeln (§ 489 und § 502 BGB) und die Fälle, in denen das Geld besser anders angelegt ist.
Sondertilgung bei der Baufinanzierung
Die meisten Verträge erlauben 5 % der Darlehenssumme pro Jahr kostenlos (300.000 € → 15.000 €), manche 10 %, manche nichts ohne Aufschlag. Was eine Sondertilgung bringt, hängt von Zeitpunkt und Zins ab – je früher, desto mehr:
| 300.000 €, 4,0 % Sollzins, 2 % Tilgung (Rate 1.500 €) | Restschuld nach 10 Jahren | Zinsen in 10 Jahren | Gesamtlaufzeit | Zinsen gesamt |
|---|---|---|---|---|
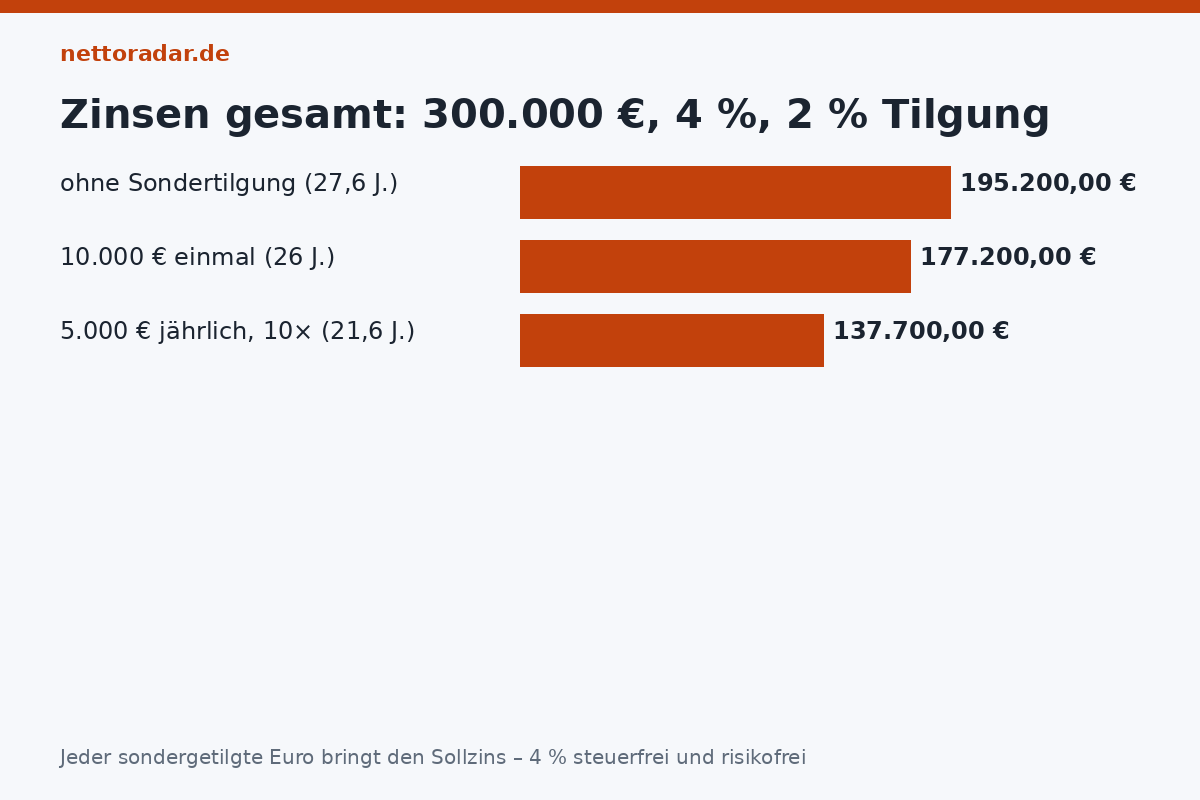
| ohne Sondertilgung | 226.375 € | 106.375 € | 27,6 Jahre | 195.200 € |
| einmal 10.000 € nach Jahr 1 | 212.050 € | 102.050 € | 26,0 Jahre | 177.200 € (– 18.000 €) |
| 5.000 € jedes Jahr (10 Jahre) | 166.138 € | 96.138 € | 21,6 Jahre | 137.700 € (– 57.500 €) |
Die Logik: Jeder sondergetilgte Euro spart den Sollzins – 4 % im Jahr, steuerfrei, risikofrei, bis zum Ende des Kredits. Das ist die Rendite, die eine alternative Anlage nach Steuern übertreffen müsste. Tagesgeld bringt 2026 rund 2,5 bis 3 % vor Abgeltungsteuer (netto ~2 %) – Sondertilgen schlägt Sparen. Nur ein ETF-Sparplan mit 6 bis 7 % Erwartung über 15 Jahre liegt rechnerisch vorn, bei entsprechendem Risiko. Die Formeln hinter der Rate erklärt der Ratgeber Kreditrate berechnen.
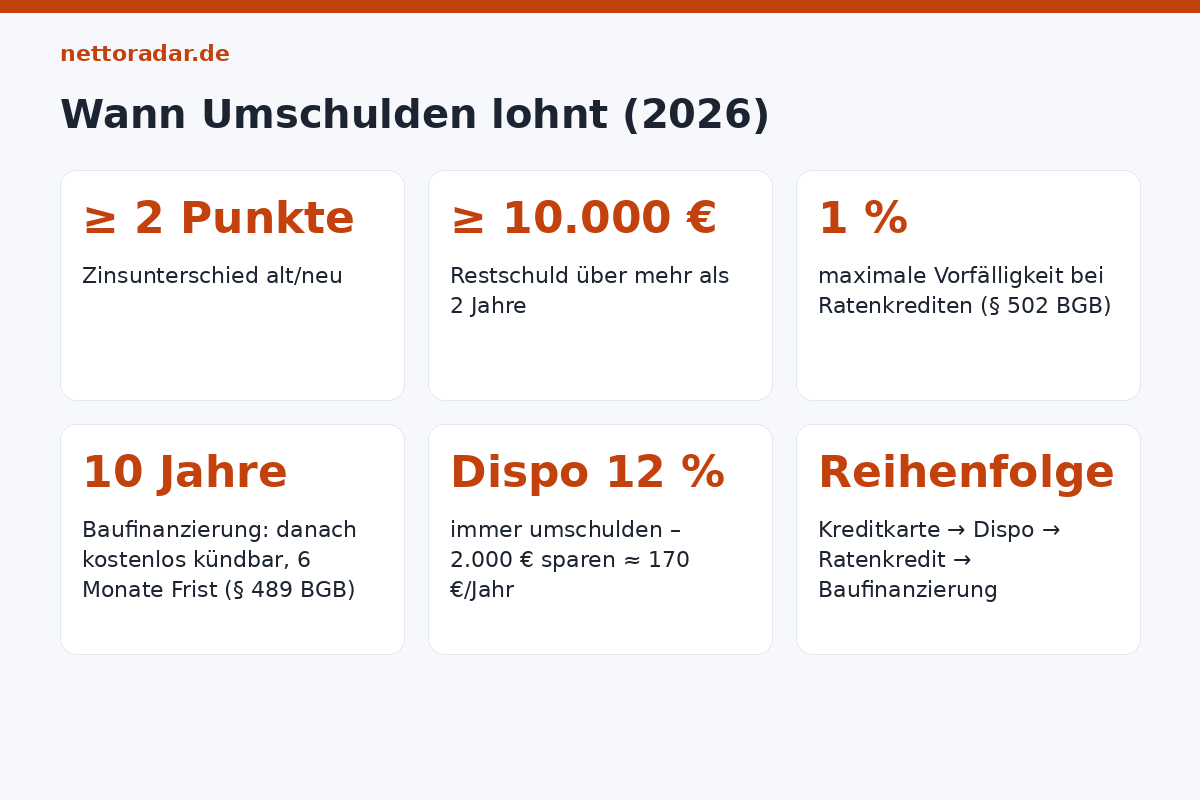
„Der Darlehensnehmer kann einen Darlehensvertrag mit gebundenem Sollzinssatz […] in jedem Fall nach Ablauf von zehn Jahren nach dem vollständigen Empfang unter Einhaltung einer Kündigungsfrist von sechs Monaten kündigen.“
§ 489 Abs. 1 Nr. 2 BGB
Sondertilgung oder Tilgungssatz erhöhen?
Viele Verträge erlauben zwei- bis dreimal einen Tilgungssatzwechsel (etwa von 2 auf 3 %). Der Effekt ist derselbe wie regelmäßige Sondertilgungen – 250 € mehr im Monat entsprechen 3.000 € im Jahr –, aber verbindlich. Wer unsicher ist, ob das Geld jedes Jahr verfügbar ist (Selbstständige, Bonus-Empfänger), bleibt beim niedrigen Tilgungssatz und nutzt das Sondertilgungsrecht; wer disziplinierte Struktur braucht, erhöht die Rate. Wichtig bei Sondertilgungen: Sie senken standardmäßig die Laufzeit, nicht die Rate – wer die Rate senken will, muss das ausdrücklich beantragen.
Umschuldung der Baufinanzierung: die 10-Jahres-Regel
Innerhalb der Zinsbindung ist ein Ausstieg nur mit Vorfälligkeitsentschädigung möglich – die Bank berechnet den Zinsschaden bis zum Ende der Bindung; bei 200.000 € Restschuld, 4 % Vertragszins und 3 % Wiederanlagezins über 6 Jahre sind das rund 11.000 €. Nach zehn Jahren ab Vollauszahlung darf jeder mit sechs Monaten Frist kostenlos kündigen (§ 489 BGB) – auch bei 15 oder 20 Jahren Zinsbindung. Wer 2016 zu 1,5 % abgeschlossen hat, kündigt 2026 sicher nicht; wer 2023 zu 4,2 % finanzierte, hat 2033 die Option, falls die Zinsen dann niedriger stehen. Alternativ: das Forward-Darlehen – bis zu 5 Jahre vor Ablauf der Zinsbindung den heutigen Zins sichern, gegen Aufschlag von 0,01 bis 0,03 % pro Monat Vorlauf. Bei den seit dem Frühjahr 2026 wieder steigenden Bauzinsen ist das für Zinsbindungen, die 2027 bis 2028 enden, ein ernsthaftes Thema.
Umschuldung von Ratenkrediten: 1 % Entschädigung
Ratenkredite (Verbraucherdarlehen) dürfen jederzeit ganz oder teilweise zurückgezahlt werden; die Entschädigung ist gesetzlich auf 1 % der vorzeitig zurückgezahlten Summe begrenzt (0,5 %, wenn der Kredit weniger als ein Jahr läuft), § 502 BGB. Damit rechnet sich Umschulden schnell:
| Restschuld, Restlaufzeit | alter Zins | neuer Zins (2026) | Rate alt → neu | Ersparnis inkl. 1 % Entschädigung |
|---|---|---|---|---|
| 20.000 €, 60 Monate | 11,0 % | 6,5 % | 434,85 € → 395,24 € | ≈ 2.380 € |
| 15.000 €, 48 Monate | 9,0 % | 6,0 % | 373,28 € → 355,80 € | ≈ 840 € |
| 8.000 €, 36 Monate | 7,5 % | 6,0 % | 248,85 € → 245,81 € | ≈ 110 € – lohnt kaum |
| Dispo 2.000 € dauerhaft | 12,0 % | 6,5 % (12 Monate) | – → 172,59 € | ≈ 170 € im Jahr |
Faustregel: Umschulden lohnt ab etwa 2 Prozentpunkten Zinsunterschied und mindestens 10.000 € Restschuld über mehr als zwei Jahre. Wichtig ist, mehrere Altkredite in einen neuen zu bündeln – die neue Rate darf nicht höher sein als die Summe der alten, sonst sinkt die Bonität. Die Ablösung übernimmt die neue Bank direkt (Ablösevollmacht); Kreditanfragen für Konditionen sind Schufa-neutral, wenn sie als „Konditionsanfrage“ gestellt werden – wie sich Anfragen auf den Score auswirken, erklärt der Beitrag Schufa-Score 2026.
Wann das Geld besser nicht in den Kredit fließt
- Kein Notgroschen: Drei Monatsausgaben auf dem Tagesgeld gehen vor jeder Sondertilgung – wer nach der Sondertilgung den Dispo braucht, hat 4 % gespart und zahlt 12 %.
- Teurere Schulden: Erst Dispo (12 %), Kreditkarte (18 %), Ratenkredit (7 %) tilgen, dann die Baufinanzierung (4 %).
- Niedriger Altzins: Bei 1,5 % Vertragszins aus 2020 bringt Tagesgeld zu 2,8 % nach Steuern mehr – hier nicht sondertilgen, sondern parallel sparen und am Ende der Zinsbindung ablösen.
- Arbeitgeberzuschüsse liegen lassen: Vermögenswirksame Leistungen und Betriebsrente mit hohem Zuschuss bringen mehr als 4 % – der Beitrag Vermögenswirksame Leistungen 2026 zeigt die Zulagen.
- Steuervorteil bei Vermietung: Bei vermieteten Objekten sind Schuldzinsen Werbungskosten – die effektive Zinslast liegt nach Steuern bei 2,5 statt 4 %; Sondertilgung ist dort weniger dringend.
Praktisch: So läuft die Sondertilgung
Im Vertrag den Passus „Sondertilgungsrecht“ prüfen (Prozentsatz, Zeitfenster – oft nur zum Jahresende oder Zinstermin, Mindestbetrag). Überweisung mit Verwendungszweck „Sondertilgung Darlehen Nr. …“ auf das Darlehenskonto, vorher kurze Mitteilung an die Bank. Danach den neuen Tilgungsplan anfordern und prüfen, ob die Laufzeit oder die Rate angepasst wurde. Wer regelmäßig sondertilgen will, kann bei vielen Banken einen Dauerauftrag auf das Darlehenskonto einrichten. Was vom Gehalt für Sondertilgungen übrig bleibt, zeigt der Brutto-Netto-Rechner – und der Beitrag Weihnachtsgeld netto, warum die Sonderzahlung im November die klassische Quelle dafür ist.