Die Monatsrate eines Kredits folgt einer einzigen Formel – der Annuitätenformel –, und wer sie einmal verstanden hat, erkennt jedes Angebot auf einen Blick: Warum 10.000 € über 48 Monate zu 6,5 % 237 € im Monat kosten und 1.383 € Zinsen, warum die Laufzeit den Zinsbetrag stärker treibt als ein halber Prozentpunkt Zins, und warum die Rate am Anfang fast nur aus Zinsen besteht. Dieser Ratgeber zeigt die Formel mit Rechenweg, Tabellen für Ratenkredite (5 bis 10 %, 2 bis 7 Jahre) und Baufinanzierungen (Tilgung 1 bis 4 %), den Unterschied zwischen Soll- und Effektivzins, den Tilgungsplan und die Kostenfallen 2026 – Restschuldversicherung, Ballonrate, Dispo.
Die Annuitätenformel
Rate = Kreditsumme × (i ÷ 12) ÷ (1 − (1 + i ÷ 12)−n) – mit i als Sollzins pro Jahr und n als Zahl der Monatsraten. Beispiel 10.000 €, 6,5 %, 48 Monate: Monatszins 0,5417 %; (1,005417)−48 = 0,7716; 1 − 0,7716 = 0,2284; Rate = 10.000 × 0,005417 ÷ 0,2284 = 237,15 €. Über 48 Monate sind das 11.383 € – 1.383 € Zinsen. Jede Rate teilt sich in Zins (auf die noch offene Restschuld) und Tilgung; weil die Restschuld sinkt, wächst der Tilgungsanteil von Monat zu Monat: In der ersten Rate stecken 54,17 € Zinsen und 182,98 € Tilgung, in der letzten 1,27 € Zinsen und 235,88 € Tilgung.
„Der effektive Jahreszins […] gibt die Gesamtkosten des Kredits für den Verbraucher, ausgedrückt als jährlicher Prozentsatz des Gesamtkreditbetrags, an.“
§ 6 Preisangabenverordnung (sinngemäß)
Tabelle Ratenkredit: 10.000 € nach Zins und Laufzeit
| Effektivzins | 24 Monate | 36 Monate | 48 Monate | 60 Monate | 84 Monate |
|---|---|---|---|---|---|
| 5,0 % | 438,71 € (529 € Zinsen) | 299,71 € (790 €) | 230,29 € (1.054 €) | 188,71 € (1.323 €) | 141,34 € (1.872 €) |
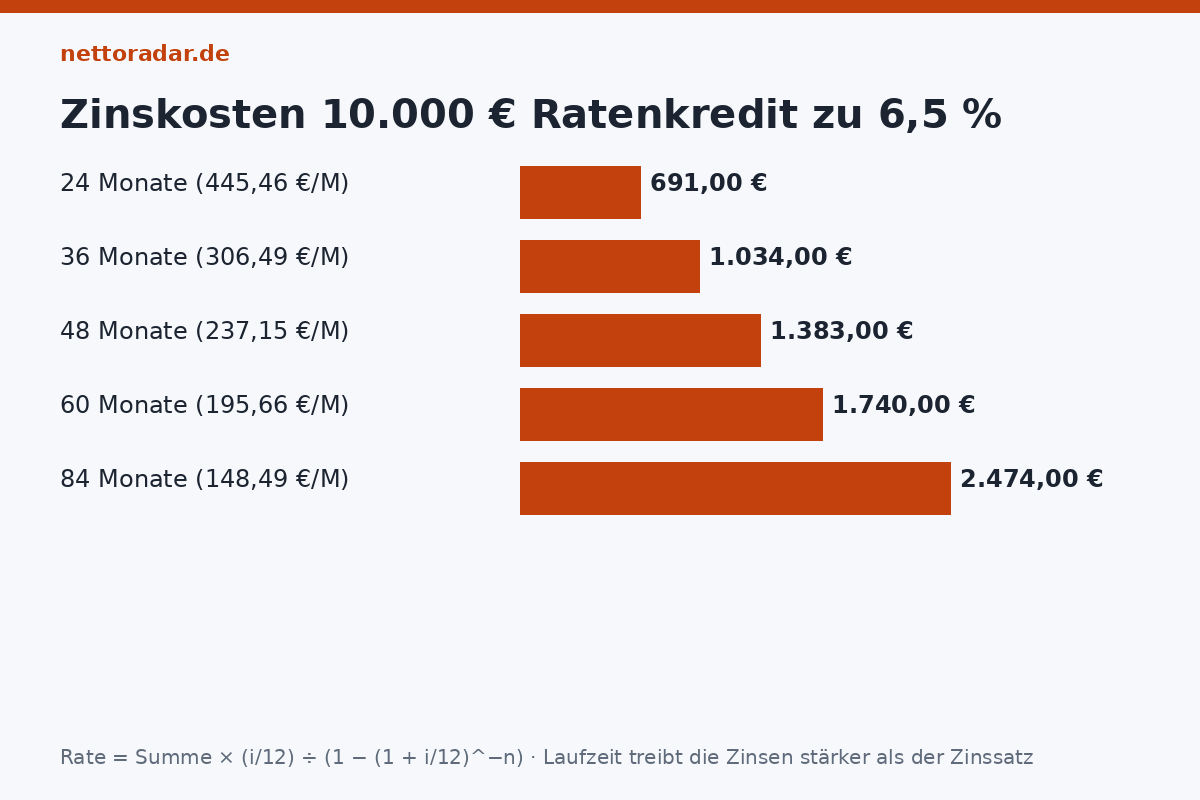
| 6,5 % | 445,46 € (691 €) | 306,49 € (1.034 €) | 237,15 € (1.383 €) | 195,66 € (1.740 €) | 148,49 € (2.474 €) |
| 8,0 % | 452,27 € (855 €) | 313,36 € (1.281 €) | 244,13 € (1.718 €) | 202,76 € (2.166 €) | 155,86 € (3.092 €) |
| 10,0 % | 461,45 € (1.075 €) | 322,67 € (1.616 €) | 253,63 € (2.174 €) | 212,47 € (2.748 €) | 166,01 € (3.945 €) |
Für andere Summen einfach skalieren: 20.000 € kosten das Doppelte, 5.000 € die Hälfte. Die Tabelle zeigt die wichtigste Regel: Die Laufzeit kostet mehr als der Zins. Von 36 auf 84 Monate steigen die Zinsen bei 6,5 % von 1.034 auf 2.474 € – mehr als der Sprung von 5 auf 10 % bei gleicher Laufzeit. Wer die Rate senken will, sollte zuerst die Summe kürzen, dann den Zins vergleichen und erst zuletzt die Laufzeit strecken. Ratenkredite lagen im Sommer 2026 im Schnitt bei rund 7,3 % effektiv, gute Bonität bekam etwa 6 %; Autokredite mit Fahrzeug als Sicherheit ab rund 5 %.
Baufinanzierung: Zins plus anfängliche Tilgung
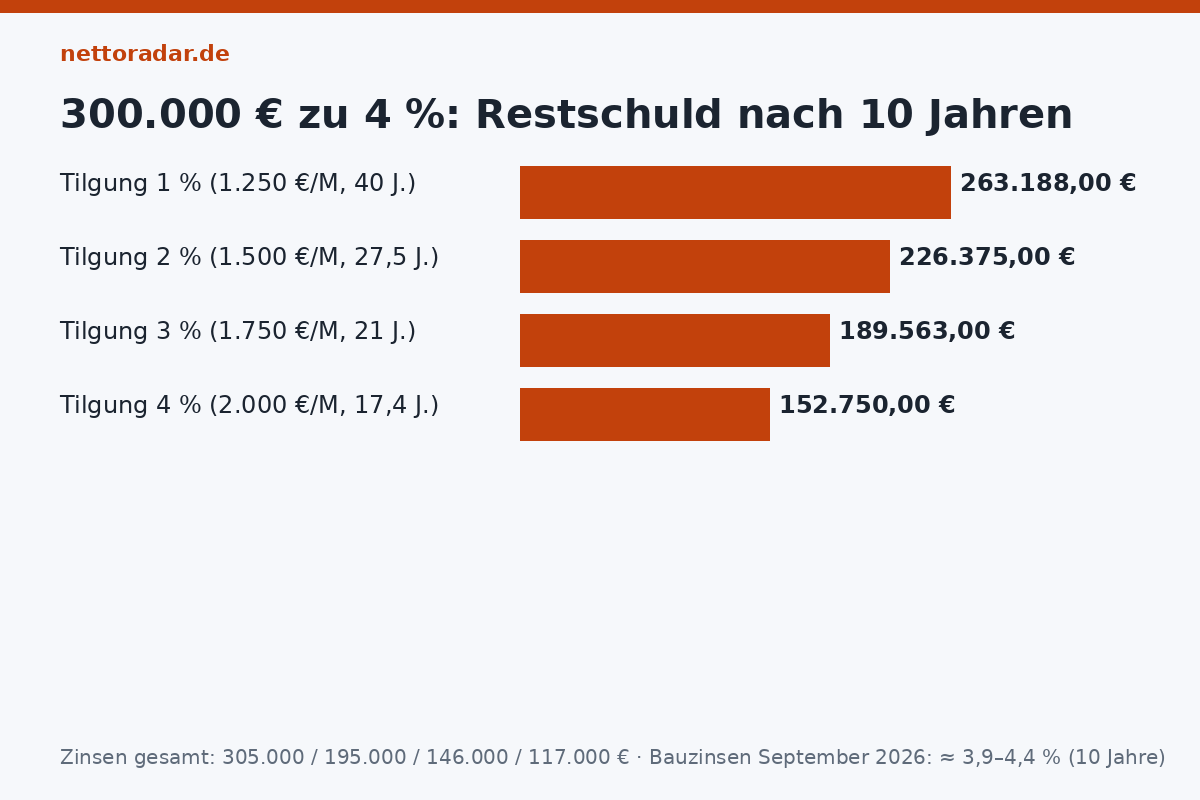
Bei Immobilienkrediten wird die Rate nicht über die Laufzeit, sondern über Sollzins plus anfängliche Tilgung festgelegt: Rate = Darlehen × (Sollzins + Tilgung) ÷ 12. Die Laufzeit ergibt sich daraus – und sie ist bei 1 % Tilgung dramatisch lang:
| 300.000 €, Sollzins 4,0 % | Rate | Restschuld nach 10 Jahren | nach 15 Jahren | Gesamtlaufzeit | Zinsen gesamt |
|---|---|---|---|---|---|
| Tilgung 1 % | 1.250 € | 263.188 € | 238.477 € | 40 Jahre | ≈ 305.000 € |
| Tilgung 2 % | 1.500 € | 226.375 € | 176.955 € | 27,5 Jahre | ≈ 195.000 € |
| Tilgung 3 % | 1.750 € | 189.563 € | 115.432 € | 21 Jahre | ≈ 146.000 € |
| Tilgung 4 % | 2.000 € | 152.750 € | 53.910 € | 17,4 Jahre | ≈ 117.000 € |
Die Bauzinsen lagen Anfang September 2026 bei rund 3,9 bis 4,4 % effektiv für zehn Jahre Zinsbindung, nach dem Anstieg im Frühjahr. Bei diesem Niveau empfehlen Verbraucherzentralen mindestens 2 %, besser 3 % Tilgung – sonst ist nach zehn Jahren noch drei Viertel der Schuld offen, und die Anschlussfinanzierung hängt vom Zins 2036 ab. Wie viel Kredit zum Einkommen passt, rechnet der Beitrag Baufinanzierung 2026 vor; die Kaufnebenkosten, die nicht finanziert werden, der Beitrag Kaufnebenkosten beim Hauskauf.
Sollzins, Effektivzins, Zinsbindung
- Sollzins: der reine Zinssatz, mit dem die Rate berechnet wird.
- Effektivzins: Sollzins plus Bearbeitungsgebühren (bei Verbraucherkrediten seit 2014 unzulässig), Auszahlungsabschlag, Zinsverrechnung – der Vergleichswert nach Preisangabenverordnung. Nicht enthalten: Restschuldversicherung, Kontoführung, Bereitstellungszinsen.
- Bonitätsabhängiger Zins: „ab 4,9 %“ bekommen wenige; maßgeblich ist der Zwei-Drittel-Zins – der Satz, den zwei Drittel der Kunden höchstens zahlen. Er muss in jeder Werbung stehen.
- Zinsbindung: Bei Baufinanzierungen 5 bis 30 Jahre; nach 10 Jahren darf jeder Kreditnehmer mit 6 Monaten Frist kündigen (§ 489 BGB), unabhängig von der Bindung – 15 Jahre Bindung sind daher eine einseitige Absicherung.
Tilgungsplan lesen
Jede Bank stellt einen Tilgungsplan aus: Monat für Monat Rate, Zinsanteil, Tilgungsanteil, Restschuld. Drei Zeilen lohnen den Blick: die Restschuld zum Ende der Zinsbindung (das ist die Summe, die 2036 neu verhandelt wird), die Zinssumme bis dahin, und der Monat, in dem Tilgung und Zins gleich groß sind – bei 4 % Zins und 2 % Tilgung nach rund 17 Jahren. Sondertilgungen verschieben alles nach vorn; wie stark, zeigt der Beitrag Sondertilgung und Umschuldung.
Kostenfallen
- Restschuldversicherung: wird oft mitfinanziert und kostet 10 bis 20 % der Kreditsumme – bei 10.000 € über 48 Monate 1.500 € zusätzlich; sie fließt nicht in den Effektivzins ein. Seit 2025 darf sie erst eine Woche nach dem Kreditvertrag abgeschlossen werden – ein Kopplungsverbot, das man nutzen sollte.
- Ballonfinanzierung (Auto): niedrige Rate, hohe Schlussrate von 30 bis 50 % – die Zinsen laufen auf die volle Summe; am Ende bleibt nur Rückgabe oder neuer Kredit.
- Dispo und Kreditkarte: 10 bis 14 % bzw. bis 20 % – ein Ratenkredit zu 6,5 % ist die günstigere Umschuldung, wenn der Dispo dauerhaft genutzt wird.
- Null-Prozent-Finanzierung: echt, aber der Preis ist oft nicht verhandelbar und Skonto entfällt – 3 % Barzahlerrabatt schlagen 0 % Zins.
- Vorfälligkeit: Ratenkredite können jederzeit ganz zurückgezahlt werden, die Entschädigung ist auf 1 % (0,5 % im letzten Jahr) der Restschuld begrenzt; bei Baufinanzierungen berechnet die Bank den Zinsschaden – oft fünfstellig.
Wie viel Rate passt zum Einkommen?
Faustregel der Banken: Alle Kreditraten zusammen nicht über 35 bis 40 % des Nettoeinkommens, bei Ratenkrediten deutlich darunter. Bei 2.500 € netto sind das höchstens 875 bis 1.000 € – inklusive Auto, Möbel, Baufinanzierung. Das Netto berechnet der Brutto-Netto-Rechner. Für die Bank zählt außerdem die Schufa – der neue Score seit März 2026 und seine zwölf Kriterien stehen im Beitrag Schufa-Score 2026. Ein Kredit, dessen Rate den Notgroschen aufbraucht, ist zu groß, egal wie günstig der Zins ist.