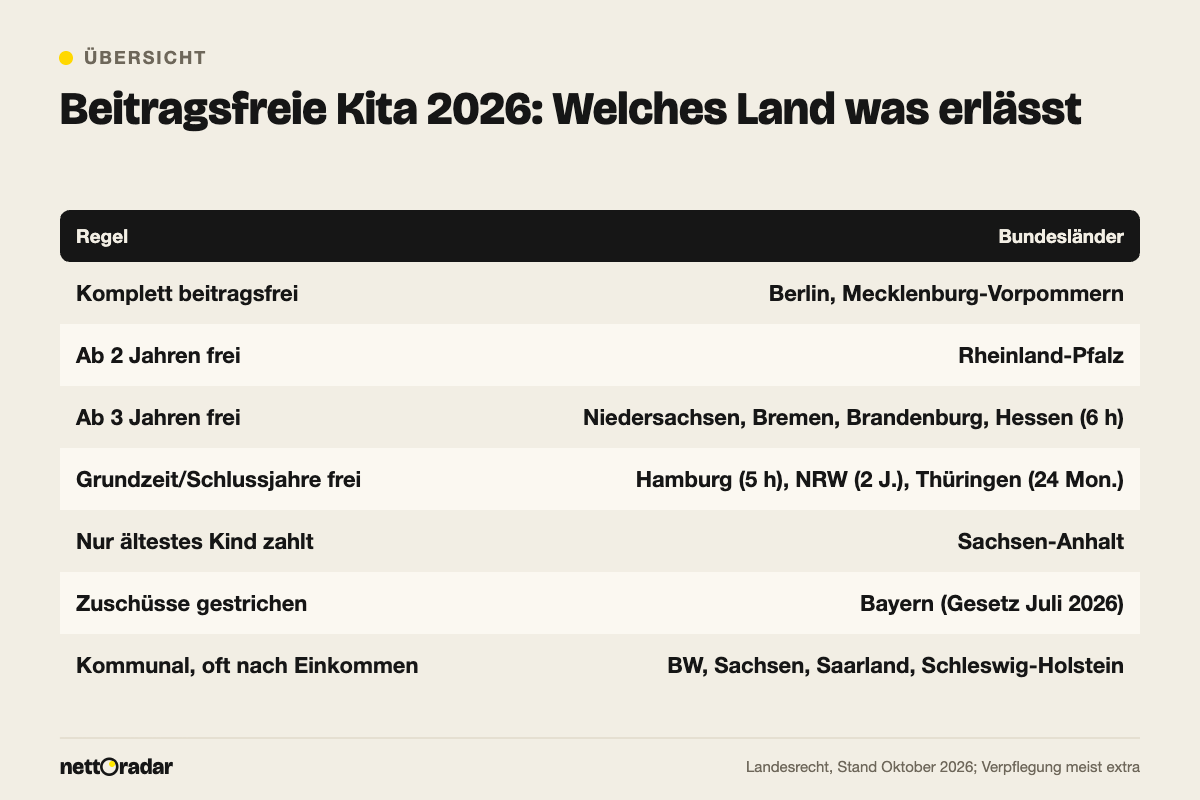
Was die Kita 2026 kostet, entscheidet vor allem das Bundesland: In Berlin und Mecklenburg-Vorpommern zahlen Eltern keinen Elternbeitrag, Rheinland-Pfalz verlangt ab dem zweiten Geburtstag nichts mehr, und in Niedersachsen, Bremen, Brandenburg und Hessen ist die Betreuung ab drei Jahren ganz oder für eine Grundzeit beitragsfrei. Überall sonst setzen Kommunen und Träger die Gebühren fest, meist gestaffelt nach Einkommen, Stundenumfang und Kinderzahl. Was Eltern tatsächlich zahlen, holen sie über die Steuer teilweise zurück: Seit 2025 sind 80 % der Betreuungskosten, höchstens 4.800 € je Kind und Jahr als Sonderausgaben absetzbar. Alle Details zur Steuer stehen im Beitrag Kinderbetreuungskosten absetzen 2026.
Das Wichtigste in Kürze
- Komplett beitragsfrei sind Krippe und Kindergarten 2026 nur in Berlin und Mecklenburg-Vorpommern; Rheinland-Pfalz erhebt ab dem zweiten Geburtstag keinen Beitrag mehr.
- Ab drei Jahren entfällt der Beitrag in Niedersachsen, Bremen, Brandenburg und Hessen (dort für sechs Stunden täglich); Hamburg stellt fünf Stunden am Tag frei, Nordrhein-Westfalen die letzten zwei Kita-Jahre, Thüringen die letzten 24 Monate vor der Schule.
- Sachsen-Anhalt berechnet nur für das älteste Kind einen Beitrag; Bayern hat Krippengeld und den Beitragszuschuss von 100 € im Monat mit einem Gesetz vom Juli 2026 gestrichen.
- Familien mit Grundsicherungsgeld, Kinderzuschlag oder Wohngeld müssen keinen Kita-Beitrag tragen (§ 90 Abs. 4 SGB VIII) – auf Antrag beim Jugendamt.
- Gezahlte Betreuungsbeiträge sind zu 80 % bis 4.800 € je Kind absetzbar; Essensgeld gehört nicht dazu.
Beitragsfreiheit nach Bundesland: die Übersicht 2026
Der Bund setzt nur den Rahmen. Das SGB VIII gibt jedem Kind ab dem ersten Geburtstag einen Anspruch auf einen Betreuungsplatz und erlaubt Kostenbeiträge. Ob und in welcher Höhe, regeln die Länder in ihren Kita-Gesetzen – und wo das Land keine Beitragsfreiheit vorschreibt, die Gemeinden und freien Träger in ihren Satzungen.
„Ein Kind, das das dritte Lebensjahr vollendet hat, hat bis zum Schuleintritt Anspruch auf Förderung in einer Tageseinrichtung.“
§ 24 Abs. 3 Satz 1 Achtes Buch Sozialgesetzbuch (SGB VIII)
| Bundesland | Regel 2026 | Was Eltern weiter zahlen |
|---|---|---|
| Berlin | komplett beitragsfrei | kein Elternbeitrag |
| Mecklenburg-Vorpommern | komplett beitragsfrei | kein Elternbeitrag |
| Rheinland-Pfalz | beitragsfrei ab 2 Jahren | Beitrag nur unter 2 Jahren |
| Niedersachsen | beitragsfrei ab 3 Jahren | unter 3 Jahren: nach Satzung |
| Bremen | beitragsfrei ab 3 Jahren | unter 3 Jahren: nach Satzung |
| Brandenburg | beitragsfrei ab 3 Jahren | unter 3 Jahren: nach Satzung |
| Hessen | ab 3 Jahren 6 Stunden täglich frei | Mehrstunden, Krippe: kommunal |
| Hamburg | 5 Stunden täglich frei | Mehrstunden kosten extra |
| Nordrhein-Westfalen | letzte 2 Kita-Jahre vor der Schule frei | davor kommunal |
| Thüringen | letzte 24 Monate vor der Schule frei | davor kommunal |
| Sachsen-Anhalt | nur das älteste Kind zahlt | Geschwister frei |
| Bayern | Krippengeld und 100-€-Zuschuss gestrichen | Trägerbeitrag ohne Zuschuss |
| Baden-Württemberg | keine landesweite Beitragsfreiheit | kommunal, oft nach Einkommen |
| Sachsen | keine landesweite Beitragsfreiheit | kommunal, oft nach Einkommen |
| Saarland | keine landesweite Beitragsfreiheit | kommunal, oft nach Einkommen |
| Schleswig-Holstein | keine landesweite Beitragsfreiheit | kommunal, oft nach Einkommen |
Beitragsfrei heißt fast nie kostenlos. Verpflegungsgeld, Ausflüge, Windeln oder Zusatzkurse berechnen viele Einrichtungen weiterhin. Für Baden-Württemberg, Sachsen, das Saarland und Schleswig-Holstein nennen wir bewusst keine Beträge, weil die Gebühren dort von Gemeinde zu Gemeinde und von Träger zu Träger verschieden sind. Maßgeblich ist immer die Beitragssatzung Ihrer Kommune, die meist auf der Website der Stadt oder des Jugendamts steht. In Bayern tragen Eltern nach dem Wegfall des Landeszuschusses den Beitrag des Trägers ohne diese Entlastung; Stichtage nennt die Gemeinde.
Was Eltern ohne Beitragsfreiheit zahlen
Wo Gebühren anfallen, bestehen sie meist aus Betreuungsbeitrag und Verpflegungsgeld. Der Betreuungsbeitrag hängt vom Alter des Kindes ab – Krippenplätze sind wegen des engeren Personalschlüssels meist teurer –, vom Stundenumfang und häufig vom Familieneinkommen. Einen belastbaren bundesweiten Durchschnitt gibt es nicht, weil jede Satzung anders staffelt.
Die Staffelung selbst ist Pflicht: Nach § 90 Abs. 3 SGB VIII sind Kostenbeiträge für Kitas und Kindertagespflege zu staffeln, etwa nach dem Einkommen der Eltern, der Zahl der kindergeldberechtigten Kinder und der täglichen Betreuungszeit. Wie das Einkommen ermittelt wird, legt die Satzung fest. Eltern sollten jede Änderung melden, die ihr Einkommen senkt, etwa Elternzeit, Teilzeit oder Arbeitslosigkeit; eine zu hohe Einstufung korrigiert die Kommune selten von allein.
Für die öffentlich geförderte Kindertagespflege bei einer Tagesmutter gelten dieselben Grundsätze: Das Jugendamt erhebt einen Kostenbeitrag, der sich meist am Kita-Beitrag orientiert; ob eine Beitragsfreiheit des Landes auch die Tagespflege erfasst, steht im Landesgesetz.
Ermäßigungen: Geschwister, Einkommen, vollständige Befreiung
Geschwisterermäßigung
Viele Satzungen ermäßigen den Beitrag für das zweite gleichzeitig betreute Kind, ab dem dritten Kind ist die Betreuung oft frei. Sachsen-Anhalt hat das landesweit geregelt: Dort wird nur für das älteste betreute Kind ein Beitrag fällig. Entscheidend ist, ob die Satzung nur gleichzeitig betreute Kinder zählt oder alle kindergeldberechtigten Kinder.
Einkommensstaffel
Unterhalb einer Mindestgrenze verlangen viele Satzungen gar nichts. Wer knapp über einer Stufengrenze liegt, sollte prüfen, welche Abzüge die Satzung vor der Einstufung zulässt.
Beitragsbefreiung bei Sozialleistungen
Am weitesten reicht § 90 Abs. 4 SGB VIII: Ist den Eltern der Beitrag nicht zuzumuten, wird er auf Antrag erlassen oder vom Jugendamt übernommen. Nicht zumutbar ist er immer dann, wenn die Familie Grundsicherungsgeld (bis Juni 2026 Bürgergeld), Sozialhilfe oder Leistungen nach dem Asylbewerberleistungsgesetz erhält – oder wenn die Eltern Kinderzuschlag oder Wohngeld beziehen. Die Befreiung kommt nicht automatisch: Legen Sie den Bewilligungsbescheid beim Jugendamt oder der Kita-Verwaltung vor, sobald er da ist. Zusätzlich übernimmt das Bildungs- und Teilhabepaket in diesen Fällen das gemeinsame Mittagessen in der Kita ohne Eigenanteil sowie Ausflüge. Der Antrag auf Kinderzuschlag lohnt sich für Familien an der Einkommensgrenze deshalb doppelt.
Steuerabzug: 80 Prozent bis 4.800 € je Kind
Was nach allen Ermäßigungen übrig bleibt, mindert die Einkommensteuer. Kinderbetreuungskosten sind Sonderausgaben nach § 10 Abs. 1 Nr. 5 EStG: Seit dem Veranlagungsjahr 2025 zählen 80 % der Aufwendungen, höchstens 4.800 € je Kind und Jahr – vorher waren es zwei Drittel und höchstens 4.000 €. Der Höchstbetrag ist bei 6.000 € Kosten im Jahr erreicht, also bei 500 € im Monat. Begünstigt sind Kinder unter 14 Jahren, die im Haushalt leben; bei einer Behinderung, die vor dem 25. Geburtstag eingetreten ist, gilt keine Altersgrenze.
Absetzbar sind Beiträge für Krippe, Kindergarten, Hort, Tagesmutter, Babysitter und Ganztagsbetreuung, nicht aber Essensgeld, Nachhilfe, Musik- oder Sportunterricht. Voraussetzung sind eine Rechnung oder ein Gebührenbescheid und die Zahlung per Überweisung oder Lastschrift; Barzahlung zählt nicht. Eingetragen werden die Kosten in der Anlage Kind der Steuererklärung. In einer beitragsfreien Kita gibt es nur dann etwas abzusetzen, wenn Sie zusätzliche Stunden bezahlen. Welche Belege das Finanzamt sehen will und wie getrennte Eltern aufteilen, erklärt der Satellit zu den Kinderbetreuungskosten.
Rechenbeispiel: Kita-Beitrag und Steuerersparnis
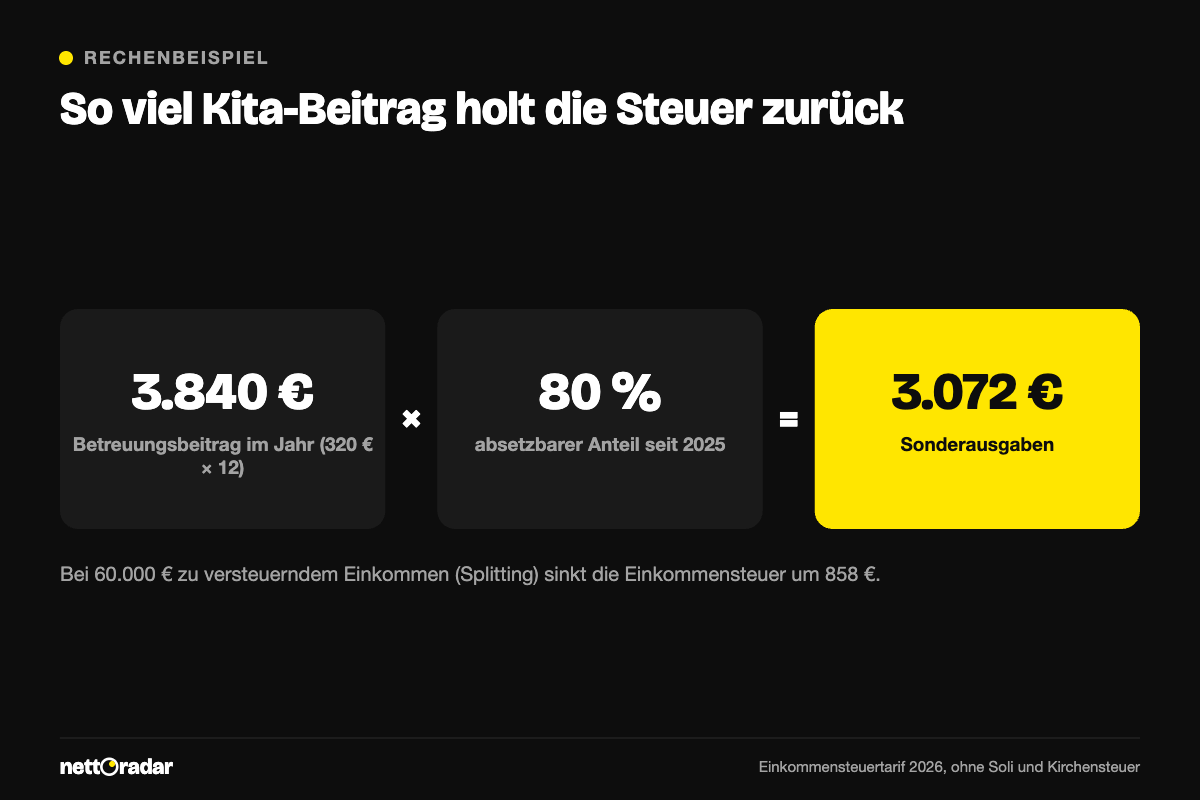
Eine Familie in Nordrhein-Westfalen, Kind zwei Jahre alt, noch nicht in den beitragsfreien letzten Kita-Jahren. Die Kommune verlangt laut Satzung 320 € Betreuungsbeitrag im Monat, dazu kommen 60 € Essensgeld. Im Jahr sind das 3.840 € Betreuung und 720 € Verpflegung. Absetzbar sind 80 % von 3.840 € = 3.072 €; das Essensgeld bleibt außen vor.
Bei einem gemeinsamen zu versteuernden Einkommen von 60.000 € (Zusammenveranlagung) sinkt die Einkommensteuer 2026 dadurch von 8.434 € auf 7.576 € – eine Ersparnis von 858 €. Die tatsächliche Belastung für die Betreuung fällt auf 2.982 € im Jahr, mit Essen auf 3.702 €, rund 308,50 € im Monat. Nach der alten Zwei-Drittel-Regel wären nur 2.560 € absetzbar gewesen, die Ersparnis hätte 716 € betragen; die Reform bringt dieser Familie also 142 € mehr. Sobald das Kind die letzten zwei Kita-Jahre erreicht, entfällt in NRW der Beitrag – dann bleibt nur das Essensgeld, steuerlich gibt es nichts mehr abzusetzen.
Zweiter Fall: ein Krippenplatz für 550 € im Monat, also 6.600 € im Jahr. 80 % davon wären 5.280 €, gedeckelt wird auf 4.800 €. Bei 75.000 € zu versteuerndem Einkommen sinkt die Steuer um 1.458 €. Gerechnet ist mit dem Tarif 2026 ohne Kirchensteuer.
Neu seit August 2026: Ganztagsanspruch in der Grundschule
Seit dem 1. August 2026 haben Kinder der ersten Klasse einen Rechtsanspruch auf Ganztagsbetreuung: acht Stunden an allen fünf Werktagen, einschließlich der Unterrichtszeit. Er wächst jährlich um eine Klassenstufe bis zum Schuljahr 2029/30. Kostenfrei ist er nicht automatisch: Für Hort und offene Ganztagsschule dürfen weiterhin Beiträge erhoben werden, die wie Kita-Gebühren zu 80 % absetzbar sind, solange das Kind jünger als 14 ist.
Kein Platz oder nur eine teure Ersatzlösung
Findet das Jugendamt ab dem ersten Geburtstag keinen zumutbaren Platz, können Eltern ihn einklagen und unter Umständen Mehrkosten oder Verdienstausfall ersetzt bekommen. Wie das abläuft und welche Fristen gelten, erklärt der Beitrag Kein Kita-Platz: Rechtsanspruch, Klage, Schadensersatz.
Häufige Fragen
Muss ich in einer beitragsfreien Kita das Essen bezahlen?
Meist ja. Die Beitragsfreiheit betrifft den Betreuungsbeitrag, nicht die Verpflegung. Bei Grundsicherungsgeld, Kinderzuschlag oder Wohngeld übernimmt das Bildungspaket das Mittagessen vollständig.
Mindert ein Kita-Zuschuss des Arbeitgebers den Steuerabzug?
Ja. Ein steuerfreier Zuschuss nach § 3 Nr. 33 EStG wird von den Kosten abgezogen, bevor die 80 % berechnet werden.
Wann sollte ich die Befreiung beantragen?
Sofort, wenn der Bescheid über Wohngeld, Kinderzuschlag oder Grundsicherungsgeld vorliegt. Ob ein bereits gezahlter Beitrag rückwirkend erstattet wird, entscheidet die Kommune – wer wartet, riskiert, auf den Kosten sitzen zu bleiben.