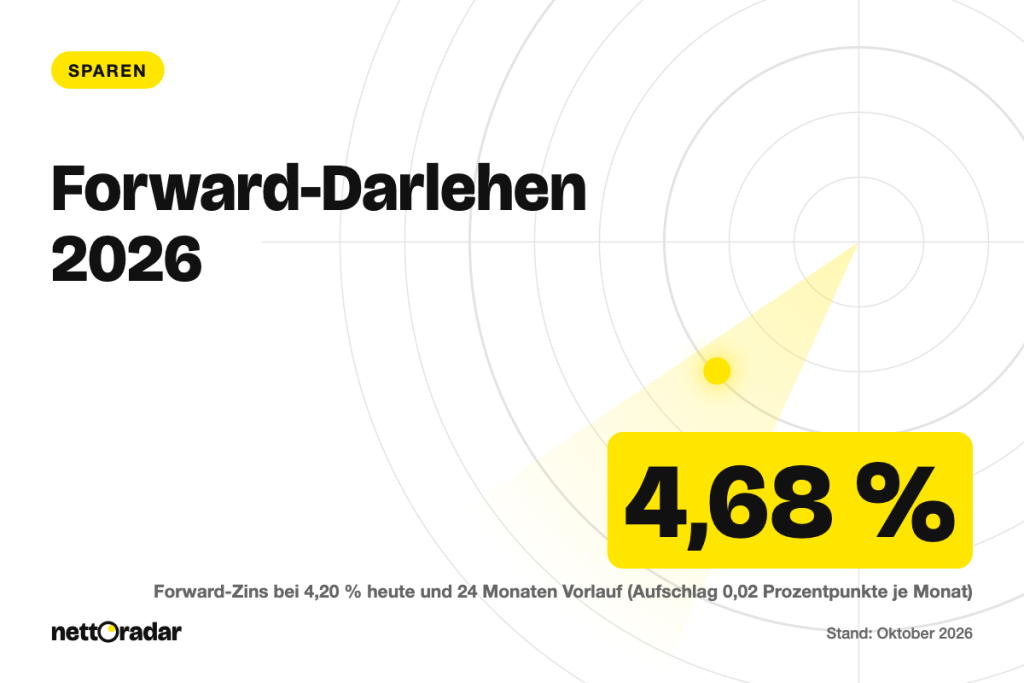
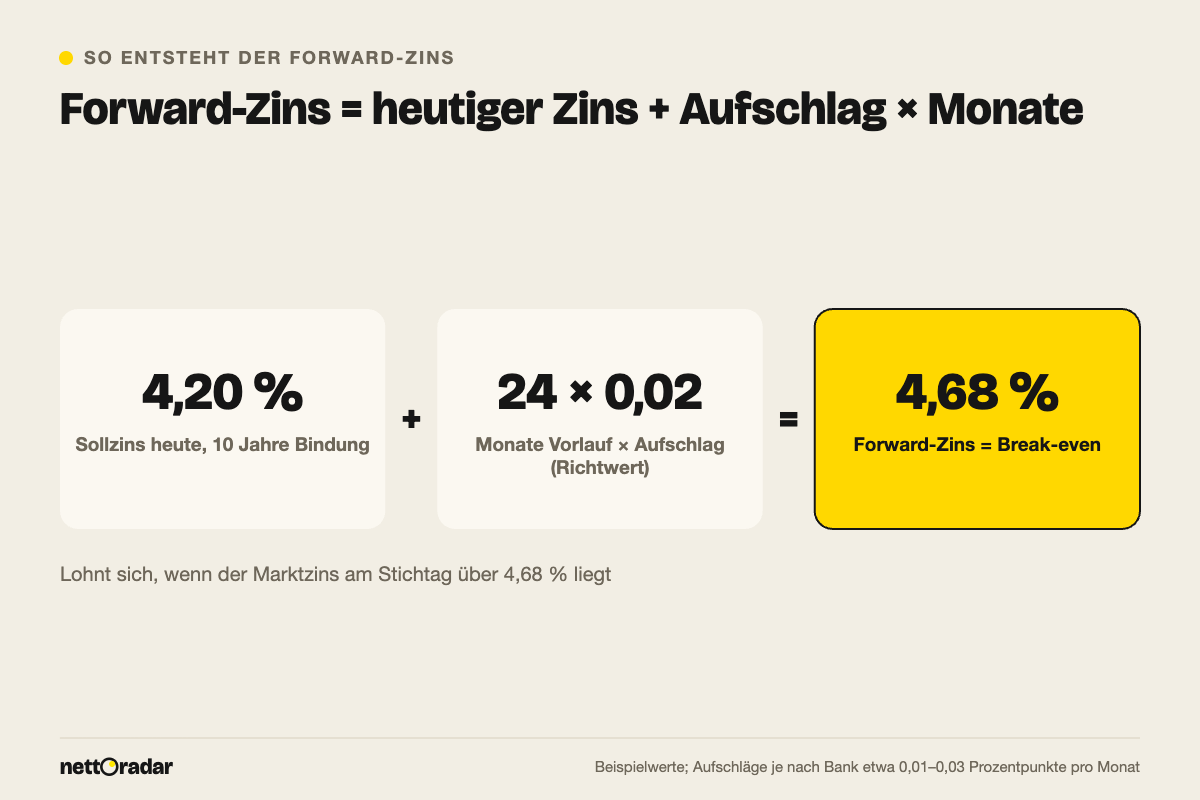
Ein Forward-Darlehen lohnt sich, wenn die Bauzinsen bis zum Ende Ihrer Zinsbindung stärker steigen als der Aufschlag, den die Bank für die Zinssicherung verlangt. Als Richtwert kostet jeder Monat Vorlaufzeit etwa 0,01–0,03 Prozentpunkte; bis zu 60 Monate im Voraus ist ein Abschluss möglich. Beispiel: Bei 4,20 % Sollzins heute und 24 Monaten Vorlauf mit 0,02 Prozentpunkten pro Monat zahlen Sie 4,68 %. Die Zinssicherung rechnet sich also erst, wenn der Marktzins in zwei Jahren über 4,68 % liegt. Das Forward-Darlehen ist einer von drei Wegen der Anschlussfinanzierung 2027 – neben Prolongation und Bankwechsel. Hier lesen Sie, wie der Aufschlag entsteht, welche Pflichten Sie eingehen und wo der Break-even liegt (Stand Oktober 2026).
Das Wichtigste in Kürze
- Ein Forward-Darlehen ist ein normales Annuitätendarlehen, dessen Zins heute festgelegt und das erst später ausgezahlt wird – meist zum Ende der laufenden Zinsbindung.
- Der Aufschlag liegt als Richtwert bei 0,01–0,03 Prozentpunkten je Monat Vorlauf; bei 12 Monaten also etwa 0,12–0,36 Prozentpunkte.
- Bereitstellungszinsen fallen bis zum vereinbarten Auszahlungstermin nicht an – erst wenn Sie den Termin überschreiten.
- Sie müssen das Darlehen abnehmen, auch wenn die Zinsen bis dahin fallen; sonst droht eine Nichtabnahmeentschädigung.
- Bei 200.000 € Restschuld entscheidet ein halber Prozentpunkt Zinsdifferenz über rund 8.000–9.000 € Zinsen in zehn Jahren.
So funktioniert ein Forward-Darlehen
Sie schließen heute einen Darlehensvertrag ab, der erst in einigen Monaten oder Jahren beginnt. Zum Stichtag zahlt die neue Bank die Restschuld bei Ihrer alten Bank ab – oder die Hausbank verlängert intern zu den vereinbarten Konditionen (Forward-Prolongation). Zins, Tilgung, Zinsbindung und Sondertilgungsrechte stehen ab Unterschrift fest. Bis zur Auszahlung zahlen Sie weiter die alte Rate.
Rechtlich ist das ein gewöhnlicher Darlehensvertrag. Er bindet beide Seiten – die Bank muss das Geld zum Stichtag bereitstellen, Sie müssen es abnehmen und verzinsen.
„Durch den Darlehensvertrag wird der Darlehensgeber verpflichtet, dem Darlehensnehmer einen Geldbetrag in der vereinbarten Höhe zur Verfügung zu stellen. Der Darlehensnehmer ist verpflichtet, einen geschuldeten Zins zu zahlen und bei Fälligkeit das zur Verfügung gestellte Darlehen zurückzuzahlen.“
§ 488 Abs. 1 Bürgerliches Gesetzbuch
Wechseln Sie die Bank, wird die bestehende Grundschuld abgetreten; die Notar- und Grundbuchkosten liegen meist bei einigen hundert Euro. Die Bonität prüft die Bank beim Abschluss, und viele Verträge erlauben eine erneute Prüfung vor der Auszahlung. Wer bis zum Stichtag arbeitslos wird oder die Immobilie verkauft, sollte die Folgen deshalb vorher kennen.
Der Aufschlag: Was die Zinssicherung kostet
Die Bank muss sich das Geld für die spätere Auszahlung heute am Kapitalmarkt zu festen Konditionen sichern. Das kostet sie etwas, und diese Kosten gibt sie als Aufschlag auf den Sollzins weiter. Er steigt mit der Vorlaufzeit; manche Banken staffeln ihn so, dass die ersten Monate günstiger sind, andere verzichten bei sehr kurzen Vorlaufzeiten von wenigen Monaten ganz darauf. Die folgende Übersicht zeigt die Spanne mit den genannten Richtwerten – konkrete Angebote können abweichen.
| Vorlaufzeit | Aufschlag bei 0,01 je Monat | bei 0,02 je Monat | bei 0,03 je Monat |
|---|---|---|---|
| 6 Monate | +0,06 Punkte | +0,12 Punkte | +0,18 Punkte |
| 12 Monate | +0,12 Punkte | +0,24 Punkte | +0,36 Punkte |
| 24 Monate | +0,24 Punkte | +0,48 Punkte | +0,72 Punkte |
| 36 Monate | +0,36 Punkte | +0,72 Punkte | +1,08 Punkte |
| 60 Monate | +0,60 Punkte | +1,20 Punkte | +1,80 Punkte |
Ein Prozentpunkt Aufschlag bei fünf Jahren Vorlauf ist viel: Bei 200.000 € Restschuld sind das anfangs rund 2.000 € Zinsen pro Jahr zusätzlich. Je länger der Vorlauf, desto stärker müssen die Zinsen steigen, damit sich die Sicherung lohnt.
Vorlaufzeit: Wann der Abschluss sinnvoll ist
Ab etwa zwölf Monaten vor Ablauf der Zinsbindung sind viele Banken auch ohne Forward-Vertrag bereit, ein Anschlussangebot zu machen, oft mit kurzer bereitstellungszinsfreier Zeit. Für Darlehen, deren Bindung 2027 endet, ist der Vorlauf also kurz und der Aufschlag gering – hier geht es eher darum, ob Sie das heutige Niveau sichern oder auf fallende Zinsen setzen. Bei einer Bindung, die erst 2028 bis 2031 endet, wird der Aufschlag deutlich teurer.
Prüfen Sie außerdem, ob Ihr altes Darlehen ein Kündigungsrecht nach zehn Jahren hat (§ 489 BGB, sechs Monate Frist). Wer 2017 eine 15-jährige Bindung abgeschlossen hat, kann 2027 ohne Vorfälligkeitsentschädigung aussteigen. Bei Zinsen um 1,5 % im Altvertrag ist das aber selten klug. Wer wegen eines Verkaufs vorzeitig ablöst, zahlt dagegen eine Entschädigung – wie sie berechnet wird, erklärt der Beitrag zur Vorfälligkeitsentschädigung.
Die Zinswette: Abnahmepflicht und Nichtabnahmeentschädigung
Ein Forward-Darlehen ist eine Wette auf steigende Zinsen. Fallen die Zinsen, sind Sie trotzdem an den höheren Satz gebunden. Wer das Darlehen nicht abnimmt, etwa weil er bei einer anderen Bank günstiger finanziert, schuldet der Bank eine Nichtabnahmeentschädigung. Sie wird ähnlich wie eine Vorfälligkeitsentschädigung berechnet: Die Bank vergleicht die entgangenen Zinsen mit dem, was sie bei Wiederanlage des Geldes erzielt, und rechnet ersparte Verwaltungskosten und Risiken heraus. Sind die Zinsen kräftig gefallen, kann das schnell mehrere tausend Euro kosten.
Fragen Sie vor der Unterschrift, ob kostenlose Sondertilgungen (z. B. 5 % pro Jahr), ein Tilgungssatzwechsel und eine Regelung für den Verkaufsfall enthalten sind. Diese Rechte gelten oft erst ab Auszahlung und sind für die zehn Jahre danach wichtiger als ein Zehntelprozent Zins.
Rechenbeispiel: 200.000 € Restschuld, 24 Monate Vorlauf
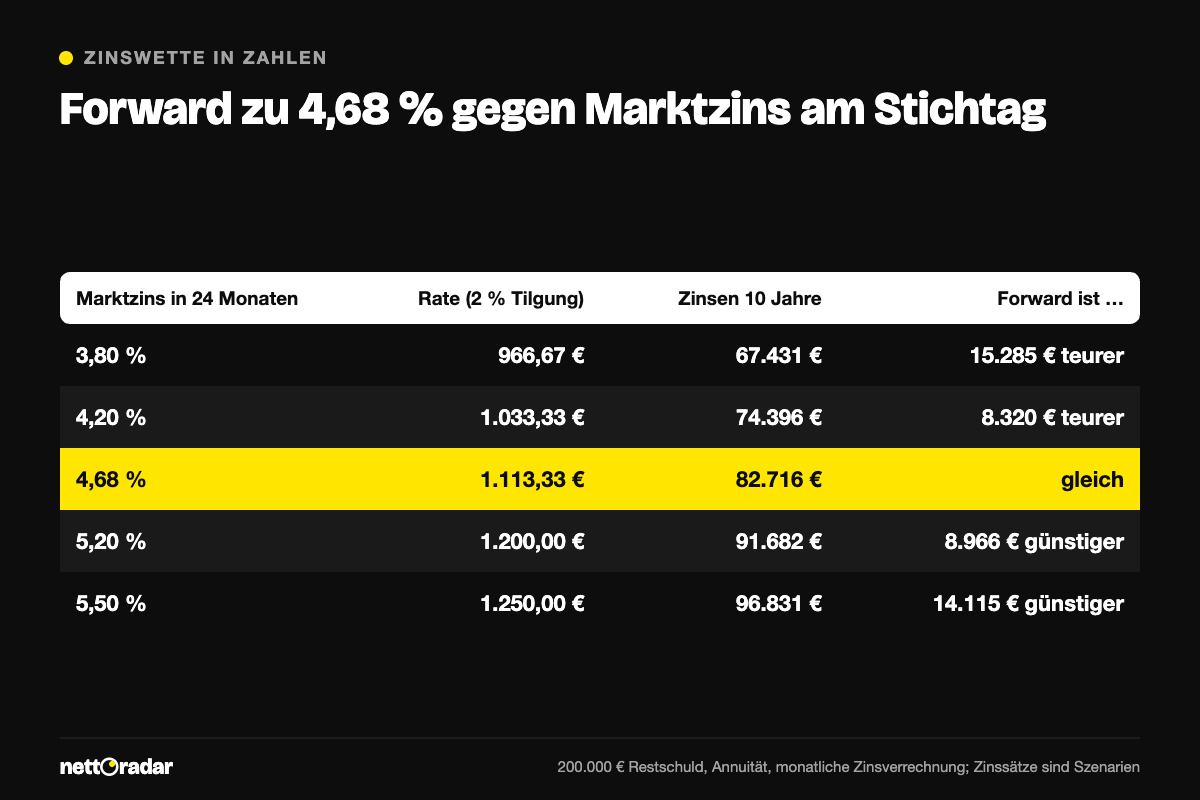
Annahmen: Ihre Zinsbindung endet im Oktober 2028, die Restschuld beträgt dann 200.000 €. Heute bietet die Bank für zehn Jahre Bindung 4,20 % Sollzins, für den Forward 0,02 Prozentpunkte Aufschlag pro Monat, bei 24 Monaten also 0,48 Prozentpunkte. Der Forward-Zins beträgt 4,68 %, die Rate bei 2 % Anfangstilgung 200.000 € × 6,68 % ÷ 12 = 1.113,33 €. In zehn Jahren zahlen Sie damit 82.716 € Zinsen; die Restschuld liegt dann bei rund 149.116 €. Gerechnet ist mit dem Kreditrechner, jeweils mit 2 % Anfangstilgung.
- Bleiben die Zinsen bei 4,20 %, hätten Sie ohne Forward 1.033,33 € Rate und 74.396 € Zinsen bezahlt – der Forward kostet Sie 8.320 € mehr.
- Fallen die Zinsen auf 3,80 %, beträgt der Nachteil 15.285 €, weil Sie den Forward trotzdem abnehmen müssen.
- Steigen die Zinsen auf 5,20 %, wären es ohne Forward 1.200 € Rate und 91.682 € Zinsen – die Sicherung spart 8.966 €.
- Bei 5,50 % spart der Forward 14.115 €.
Kurz vor dem Stichtag sieht die Rechnung freundlicher aus: Bei zwölf Monaten Vorlauf wären es 4,44 % Forward-Zins, 1.073,33 € Rate und 78.561 € Zinsen – nur 4.165 € mehr als bei unverändertem Zins, wenn dieser tatsächlich gleich bleibt.
Wann sich ein Forward-Darlehen lohnt – und wann nicht
Die Zinssicherung ist sinnvoll, wenn Ihr Budget keinen Spielraum für eine höhere Rate hat und Planungssicherheit wichtiger ist als die Chance auf fallende Zinsen. Sie passt eher bei hoher Restschuld, bei kurzem Vorlauf von bis zu etwa 24 Monaten und wenn das Ziel fest steht, die Immobilie zu behalten. Weniger geeignet ist sie bei kleiner Restschuld, die Sie notfalls aus Rücklagen tilgen könnten, bei sehr langen Vorlaufzeiten mit hohem Aufschlag oder wenn ein Verkauf in den nächsten Jahren möglich ist.
Eine Zinsprognose kann niemand seriös liefern. Die EZB hat den Einlagensatz 2026 zwar auf 2,50 % angehoben, Baukredite hängen aber stärker von langfristigen Anleihen ab. Ehrlich gerechnet ist der Forward eine Versicherung: Sie bezahlen eine Prämie, um ein Risiko zu begrenzen, das Sie selbst nicht tragen könnten. Senken Sie vorher die Restschuld per Sondertilgung, wird jede Zinsänderung billiger. Wie viel Rate Ihr Haushalt verträgt, zeigt der Beitrag zur Baufinanzierung 2026.
Häufige Fragen
Wie früh kann ich ein Forward-Darlehen abschließen?
Üblich sind bis zu 60 Monate vor Ende der Zinsbindung. Je früher, desto höher der Aufschlag; viele Kreditnehmer wählen 12 bis 36 Monate.
Fallen Bereitstellungszinsen an?
Nein, nicht bis zum vereinbarten Auszahlungstermin. Wird das Darlehen später abgerufen, kann die Bank ab dem Stichtag Bereitstellungszinsen verlangen, häufig etwa 0,25 % pro Monat auf den nicht abgerufenen Betrag.
Kann ich vom Forward-Darlehen zurücktreten?
Bei einem neuen Darlehensvertrag haben Sie in der Regel 14 Tage Widerrufsrecht. Danach ist der Ausstieg nur gegen Nichtabnahmeentschädigung möglich – prüfen Sie den Vertrag daher genauso sorgfältig wie eine sofortige Finanzierung.
Ist das Forward-Darlehen bei der Hausbank günstiger?
Nicht automatisch. Eine Forward-Prolongation spart die Abtretung der Grundschuld, doch fremde Banken bieten oft bessere Zinsen. Vergleichen Sie immer den Effektivzins inklusive Aufschlag.