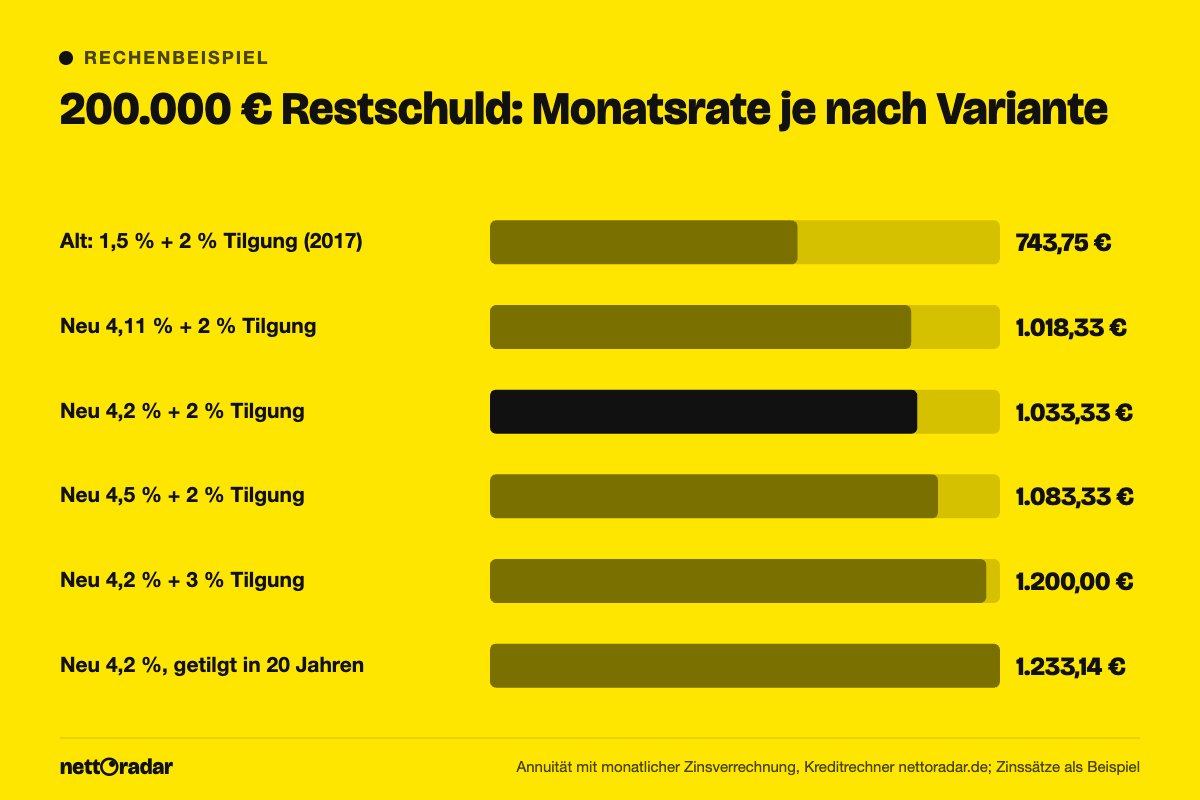
Wer 2017 ein Baudarlehen mit zehn Jahren Zinsbindung abgeschlossen hat, zahlte meist rund 1,5 % Sollzins – 2027 endet diese Bindung. Für die Anschlussfinanzierung verlangen Banken im Oktober 2026 für zehn Jahre Zinsbindung etwa 4,0–4,5 % (Top-Angebote ab rund 4,11 % effektiv). Bei 200.000 € Restschuld und 2 % Tilgung steigt die Monatsrate damit von 743,75 € auf 1.033,33 €, also um 289,58 €. Drei Wege stehen offen: Prolongation bei der eigenen Bank, ein Forward-Darlehen zur Zinssicherung oder die Umschuldung zu einer neuen Bank. Zum Ende der Zinsbindung ist der Wechsel ohne Vorfälligkeitsentschädigung möglich – wer Angebote vergleicht, spart schnell fünfstellig.
Das Wichtigste in Kürze
- Bauzinsen für zehn Jahre liegen bei etwa 4,0–4,5 %, also rund 2,5 bis 3 Prozentpunkte über vielen Altverträgen von 2017.
- Zum Ende der Zinsbindung können Sie ohne Vorfälligkeitsentschädigung wechseln; nach zehn Jahren seit Auszahlung gilt zudem das Kündigungsrecht nach § 489 BGB mit sechs Monaten Frist.
- Prolongation ist bequem, aber selten am günstigsten. Ein Wechsel kostet meist nur einige hundert Euro für die Abtretung der Grundschuld.
- Ein Forward-Darlehen sichert den heutigen Zins bis zu 60 Monate im Voraus – gegen einen Aufschlag.
- 0,3 Prozentpunkte weniger Zins sparen bei 200.000 € Restschuld in zehn Jahren rund 5.205 € Zinsen.
Zinsbindung endet 2027: Warum der Zinssprung so groß ist
2017 lagen Bauzinsen für zehn Jahre meist um 1,5–2 %, bis 2021 zeitweise sogar unter 1 %. Mit der Zinswende ab 2022 stiegen sie deutlich; seit 2023 bewegen sie sich grob zwischen 3 und 4,5 %. Die Europäische Zentralbank hat den Einlagensatz 2026 in zwei Schritten auf 2,50 % angehoben (zuletzt im September); die nächsten Sitzungen sind am 29. Oktober und 17. Dezember. Für Baukredite mit langer Bindung ist der Leitzins aber nur ein Faktor – entscheidend sind die Renditen langlaufender Anleihen und Pfandbriefe. Eine verlässliche Prognose gibt es nicht; planen Sie mit dem heutigen Niveau und einem Puffer.
Für Ihre Rate bedeutet das: Der Zinsanteil vervielfacht sich. Bei 200.000 € Restschuld fallen bei 1,5 % im ersten Monat 250 € Zinsen an, bei 4,2 % sind es 700 €. Behalten Sie die alte Rate von 743,75 € bei, bleiben nur 43,75 € Tilgung – die Restschuld läge nach zehn Jahren noch bei rund 193.489 €, die Volltilgung würde über 67 Jahre dauern. Wer schuldenfrei in Rente gehen will, muss also mehr zahlen oder vorher Restschuld abbauen.
Ihr Kündigungsrecht nach zehn Jahren
Viele Kreditnehmer haben 2017 auch 15 oder 20 Jahre Zinsbindung gewählt. Auch sie haben 2027 ein Sonderrecht: Zehn Jahre nach vollständiger Auszahlung dürfen Sie jedes Festzinsdarlehen mit sechs Monaten Frist kündigen – ohne Vorfälligkeitsentschädigung.
„Der Darlehensnehmer kann einen Darlehensvertrag mit gebundenem Sollzinssatz ganz oder teilweise kündigen, […] in jedem Fall nach Ablauf von zehn Jahren nach dem vollständigen Empfang unter Einhaltung einer Kündigungsfrist von sechs Monaten“
§ 489 Abs. 1 Nr. 2 Bürgerliches Gesetzbuch
Beim heutigen Zinsniveau lohnt diese Kündigung nur selten, denn ein Vertrag mit 1,5 % bis 2032 ist wertvoll. Sinnvoll ist sie etwa beim Verkauf der Immobilie oder wenn Sie die Restschuld aus einer Erbschaft ablösen wollen. Wichtig: Wurde das Darlehen in Raten ausgezahlt, etwa beim Neubau, beginnt die Frist mit der letzten Auszahlung. Wurde der Zins später neu vereinbart, zählt dieser Zeitpunkt.
Prolongation, Forward, Wechsel: die drei Wege im Vergleich
| Kriterium | Prolongation | Forward-Darlehen | Umschuldung (Wechsel) |
|---|---|---|---|
| Zeitpunkt | meist 3–6 Monate vorher | bis 60 Monate vorher | ab ca. 12 Monate vorher |
| Zins | Angebot der Hausbank, oft über Markt | heutiger Zins plus Aufschlag | Marktzins, Wettbewerb |
| Aufwand | Unterschrift genügt | neue Prüfung, ggf. Notar | Bonitätsprüfung, Grundschuldabtretung |
| Kosten | keine | Aufschlag, ggf. Abtretung | Notar und Grundbuch, meist einige hundert Euro |
| Passt, wenn … | Angebot nachweislich marktgerecht ist | Sie steigende Zinsen fürchten | Sie in den letzten Monaten den besten Zins suchen |
Prolongation: bequem, aber verhandelbar
Bei der Prolongation verlängert Ihre Bank das Darlehen mit neuem Zins. Es gibt keine neue Grundschuld, keine Notarkosten und meist keine umfangreiche Prüfung. Genau deshalb liegen Prolongationsangebote erfahrungsgemäß oft über dem Markt: Die Bank weiß, dass viele Kunden den Aufwand scheuen. Akzeptieren Sie das erste Schreiben nicht ungeprüft, sondern legen Sie Vergleichsangebote vor.
Forward-Darlehen: Zinssicherung mit Aufpreis
Mit einem Forward-Darlehen vereinbaren Sie heute den Zins für ein Darlehen, das erst zum Ende Ihrer Zinsbindung ausgezahlt wird. Für jeden Monat Vorlauf verlangt die Bank einen Aufschlag, als Richtwert etwa 0,01–0,03 Prozentpunkte. Das ist eine Versicherung gegen steigende Zinsen: Fallen die Zinsen, zahlen Sie drauf, und Sie müssen das Darlehen trotzdem abnehmen. Wann sich das rechnet, zeigt unser Beitrag zum Forward-Darlehen 2026.
Umschuldung: Wechsel zur günstigeren Bank
Beim Wechsel löst eine neue Bank das alte Darlehen zum Ende der Zinsbindung ab. Die bestehende Grundschuld wird in der Regel an die neue Bank abgetreten; dafür beglaubigt ein Notar die Abtretung, das Grundbuchamt trägt sie ein. Das kostet meist einige hundert Euro – weit weniger als eine neue Grundschuld. Die neue Bank prüft Einkommen, Schufa und Objektwert. Positiv: Nach zehn Jahren Tilgung ist der Beleihungsauslauf oft deutlich niedriger, was bessere Konditionen bringt.
So verhandeln Sie mit der Hausbank
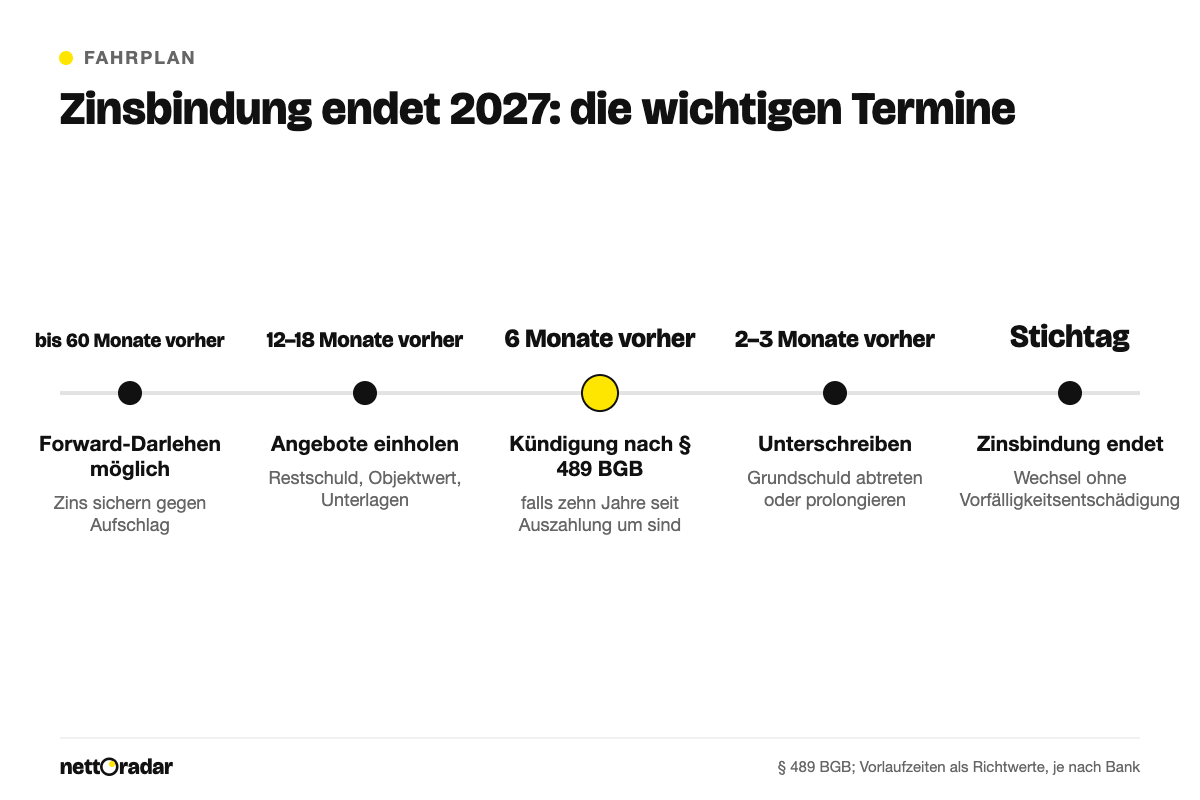
- Früh anfangen: Spätestens zwölf Monate vor Ablauf die Restschuld zum Stichtag erfragen und Unterlagen sammeln (Gehaltsnachweise, Grundbuchauszug, Wohnflächenberechnung).
- Zwei bis drei Vergleichsangebote einholen, etwa über einen Vermittler und eine Direktbank, und immer den Effektivzins vergleichen.
- Gleiche Bedingungen vergleichen: Zinsbindung, Tilgung, kostenlose Sondertilgungen (z. B. 5 % pro Jahr), Tilgungssatzwechsel, bereitstellungszinsfreie Zeit.
- Das beste Angebot schriftlich der Hausbank vorlegen und um Nachbesserung bitten. Viele Banken gehen lieber im Zins herunter, als einen Kunden zu verlieren.
- Restschuld vorher senken: Eine Sondertilgung zum Ende der Zinsbindung ist ohne Gebühr möglich und senkt den teuren neuen Zinsanteil.
Was der Verhandlungsspielraum wert ist: Bei 200.000 € Restschuld und 2 % Tilgung kostet ein Zins von 4,5 % statt 4,2 % monatlich 50 € mehr und in zehn Jahren rund 5.205 € zusätzliche Zinsen.
Rechenbeispiel: 200.000 € Restschuld, alt 1,5 %, neu 4,2 %
Annahmen: 2017 wurden 255.000 € mit 1,5 % Sollzins und 2 % Anfangstilgung aufgenommen. Die Rate betrug 255.000 € × 3,5 % ÷ 12 = 743,75 €. Nach zehn Jahren sind noch rund 200.000 € offen. Neu angeboten werden 4,2 % Sollzins für zehn Jahre. Gerechnet ist mit dem Kreditrechner (monatliche Zinsverrechnung, ohne Gebühren).
| Variante | Monatsrate | Zinsen in 10 Jahren | Restschuld nach 10 Jahren |
|---|---|---|---|
| Alte Rate beibehalten (743,75 €) | 743,75 € | 82.739 € | 193.489 € |
| 4,2 % + 2 % Tilgung | 1.033,33 € | 74.396 € | 150.396 € |
| 4,2 % + 3 % Tilgung | 1.200,00 € | 69.593 € | 125.593 € |
| 4,2 %, Volltilgung in 20 Jahren | 1.233,14 € | 68.639 € | 120.662 € |
Die Rate bei Volltilgung ergibt sich aus der Annuitätenformel: Rate = Restschuld × q ÷ (1 − (1 + q) hoch −n), mit q = Monatszins und n = Zahl der Monate. Mit q = 4,2 % ÷ 12 = 0,35 % und n = 240 Monaten: 200.000 € × 0,0035 ÷ (1 − 1,0035 hoch −240) = 1.233,14 €. Über 20 Jahre zahlen Sie damit 95.954 € Zinsen. Zum Vergleich: Bei 1,5 % wären es 965,09 € Rate und 31.622 € Zinsen gewesen. Die Formel erklärt Schritt für Schritt der Beitrag Kreditrate berechnen.
Wenn die neue Rate das Budget sprengt
Rund 290 € mehr im Monat sind für viele Haushalte spürbar. Prüfen Sie zuerst, welche Belastungsquote tragbar ist; Als Faustregel gelten bei vielen Banken höchstens 35–40 % des Nettoeinkommens für alle Kreditraten. Wie Sie das für Ihr Einkommen ermitteln, zeigt der Beitrag zur Baufinanzierung 2026. Stellschrauben sind eine niedrigere Anfangstilgung (1,5 % statt 2 % ergibt bei 4,2 % eine Rate von 950 €, verlängert aber die Laufzeit auf knapp 32 Jahre), eine kürzere Zinsbindung mit späterer Neuverhandlung oder ein Teil der Restschuld als Sondertilgung aus Rücklagen. Eine Variante mit Tilgungssatzwechsel lässt Sie die Rate später erhöhen, wenn das Einkommen steigt.
Häufige Fragen
Wann sollte ich mich um die Anschlussfinanzierung 2027 kümmern?
Spätestens zwölf bis 18 Monate vor Ende der Zinsbindung. Wer steigende Zinsen fürchtet, kann bis zu 60 Monate vorher ein Forward-Darlehen abschließen; ein reiner Wechsel ist meist ab etwa zwölf Monaten vorher ohne Aufschlag möglich.
Kostet der Wechsel zu einer anderen Bank eine Vorfälligkeitsentschädigung?
Nein, nicht zum Ende der Zinsbindung und nicht bei einer Kündigung nach § 489 BGB. Eine Entschädigung fällt nur an, wenn Sie während der laufenden Zinsbindung vorzeitig aussteigen.
Muss ich eine neue Grundschuld eintragen lassen?
In der Regel nicht. Die bestehende Grundschuld wird an die neue Bank abgetreten. Das kostet Notar- und Grundbuchgebühren, meist einige hundert Euro – manche Banken übernehmen sie.
Wie lange sollte die neue Zinsbindung sein?
Das hängt von Restschuld und Ziel ab. Zehn Jahre sind der übliche Kompromiss; wer in 15 Jahren schuldenfrei sein will, kann die Bindung an die Restlaufzeit anpassen. Längere Bindungen kosten meist einen Zinsaufschlag, sichern aber Planbarkeit.