Betriebliche Altersvorsorge klingt nach Zusatzrente vom Chef – ist in den meisten Fällen aber Entgeltumwandlung: Sie verzichten auf einen Teil Ihres Bruttogehalts, das Geld fließt in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds, und Steuern und Sozialabgaben auf diesen Teil fallen erst im Alter an. Seit 2022 muss der Arbeitgeber 15 % Zuschuss dazugeben, seit dem 16. Januar 2026 (Zweites Betriebsrentenstärkungsgesetz) darf er Beschäftigte automatisch anmelden. Ob sich das lohnt, entscheiden vier Zahlen: der Nettoverzicht heute, der Zuschuss, die Kosten des Vertrags und die Abgaben auf die Rente später. Dieser Ratgeber rechnet mit den Werten 2026 – von 3.500 € brutto bis zur Bemessungsgrenze – und nennt die Fälle, in denen die bAV besser ist als ein ETF-Sparplan, und die, in denen nicht.
Die Förderrahmen 2026
| Grenze 2026 (Jahr) | Monat | Wirkung | |
|---|---|---|---|
| Sozialversicherungsfrei (4 % der BBG RV West, 101.400 €) | 4.056 € | 338 € | keine KV-, PV-, RV-, AV-Beiträge – für Arbeitnehmer und Arbeitgeber |
| Steuerfrei (8 % der BBG, § 3 Nr. 63 EStG) | 8.112 € | 676 € | keine Lohnsteuer; zwischen 4 und 8 % fallen aber Sozialabgaben an |
| Arbeitgeberzuschuss (§ 1a Abs. 1a BetrAVG) | 15 % des umgewandelten Betrags | Pflicht, soweit der Arbeitgeber Sozialabgaben spart – also bis 4.056 € | |
| Geringverdienerförderung (§ 100 EStG), Arbeitgeberbeitrag zusätzlich zum Lohn | bis 2.575 € Monatsbrutto: 30 % Zuschuss auf bis zu 960 € (ab 2027: ca. 3.000 € Grenze, 1.200 €, 360 € Zuschuss) | Förderung für den Arbeitgeber, nicht für Sie – fragen lohnt trotzdem | |
„Der Arbeitgeber muss 15 Prozent des umgewandelten Entgelts zusätzlich als Arbeitgeberzuschuss an den Pensionsfonds, die Pensionskasse oder die Direktversicherung weiterleiten, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart.“
§ 1a Abs. 1a BetrAVG
Was 100 € Entgeltumwandlung netto kosten (2026)
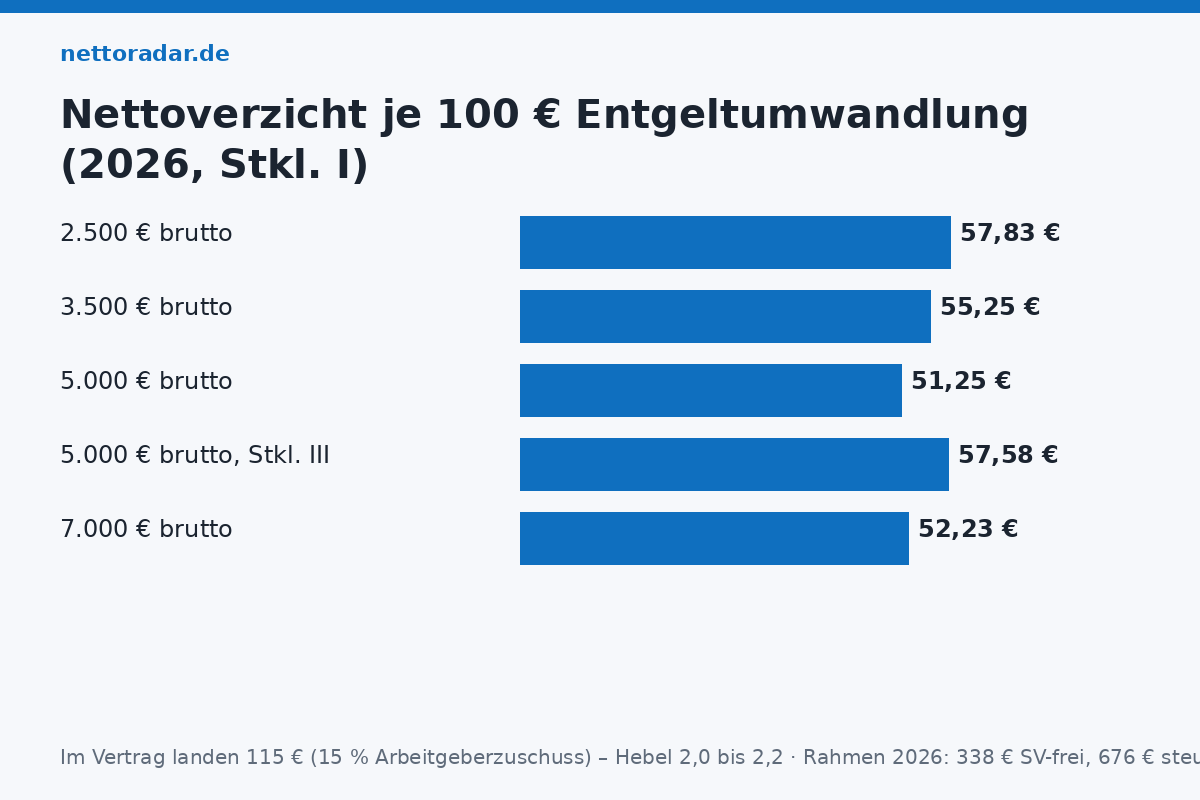
Der Sparbeitrag wird vor Steuern und Sozialabgaben abgezogen. Deshalb sinkt das Netto deutlich weniger als der Bruttobeitrag – und mit dem Zuschuss kommen 115 € im Vertrag an:
| Bruttogehalt (Steuerklasse I) | Netto ohne bAV | Netto mit 100 € Umwandlung | Nettoverzicht | im Vertrag (inkl. 15 %) | Hebel |
|---|---|---|---|---|---|
| 2.500 € | 1.768,92 € | 1.711,09 € | 57,83 € | 115 € | 1,99 |
| 3.500 € | 2.333,25 € | 2.278,00 € | 55,25 € | 115 € | 2,08 |
| 5.000 € | 3.130,09 € | 3.078,84 € | 51,25 € | 115 € | 2,24 |
| 5.000 € (Steuerklasse III) | 3.510,67 € | 3.453,09 € | 57,58 € | 115 € | 2,00 |
| 7.000 € (über KV-BBG) | 4.179,58 € | 4.127,35 € | 52,23 € | 115 € | 2,20 |
Bei 3.500 € brutto kosten 100 € im Vertrag also 55 € netto; wer den vollen sozialversicherungsfreien Rahmen von 338 € nutzt, verzichtet auf 188 € netto und spart 389 €. Das eigene Gehalt mit und ohne Umwandlung zeigt der Brutto-Netto-Rechner; wie die Position in der Abrechnung aussieht, der Beitrag Gehaltsabrechnung lesen.
Die Kehrseite: weniger gesetzliche Rente, Abgaben im Alter
- Gesetzliche Rente sinkt: Das umgewandelte Entgelt ist nicht beitragspflichtig – 100 € im Monat sind 1.200 € weniger Jahresbrutto, also 0,024 Entgeltpunkte weniger je Jahr. Nach 30 Jahren fehlen 0,71 Punkte = rund 30 € Monatsrente (Rentenwert 42,52 €). Ebenso sinken Krankengeld, Arbeitslosengeld und Elterngeld, weil sie vom beitragspflichtigen Brutto ausgehen. Wie Punkte entstehen, erklärt der Ratgeber Rente berechnen 2026.
- Volle Besteuerung später: Die Betriebsrente ist zu 100 % steuerpflichtig (nachgelagert), keine Ertragsanteilsbesteuerung.
- Voller Krankenkassenbeitrag: Gesetzlich versicherte Rentner zahlen auf Betriebsrenten den vollen KV-Beitrag (14,6 % plus voller Zusatzbeitrag) und die Pflegeversicherung – oberhalb eines Freibetrags von 197,75 € (2026) für die Krankenversicherung. Alle Abzüge im Rentenalter rechnet der Beitrag Betriebsrente: Steuer und Krankenkasse vor.
- Kosten des Vertrags: Abschluss- und Verwaltungskosten von Direktversicherungen fressen oft 1 bis 2 % der Beiträge jährlich; die garantierte Verzinsung liegt seit 2025 bei 1 %, die Überschüsse bei 2 bis 3 %.
- Arbeitgeberwechsel: Der Vertrag kann meist mitgenommen oder privat weitergeführt werden – aber nicht jeder neue Arbeitgeber übernimmt den alten Anbieter.
Beispielrechnung über 30 Jahre
| 3.500 € brutto, 100 € Umwandlung, 30 Jahre | bAV (Direktversicherung, 15 % Zuschuss) | ETF-Sparplan aus dem Netto (55 €) |
|---|---|---|
| monatlich angelegt | 115 € | 55 € |
| Rendite nach Kosten (Annahme) | 2,5 % | 5,5 % |
| Kapital nach 30 Jahren | ≈ 61.500 € | ≈ 50.300 € |
| Monatsrente brutto (Rentenfaktor 27 je 10.000 €) / Entnahme 4 % | ≈ 166 € | ≈ 168 € |
| Abzüge im Alter | PV 3,6 % (unter KV-Freibetrag), Steuer ca. 20 %: ≈ 40 € | Abgeltungsteuer auf den Gewinnanteil (nach Teilfreistellung): ≈ 19 € |
| Netto im Alter | ≈ 126 € | ≈ 150 € |
| minus entgangene gesetzliche Rente (netto) | ≈ – 26 € | – |
| Ergebnis | ≈ 100 € netto | ≈ 150 € netto |
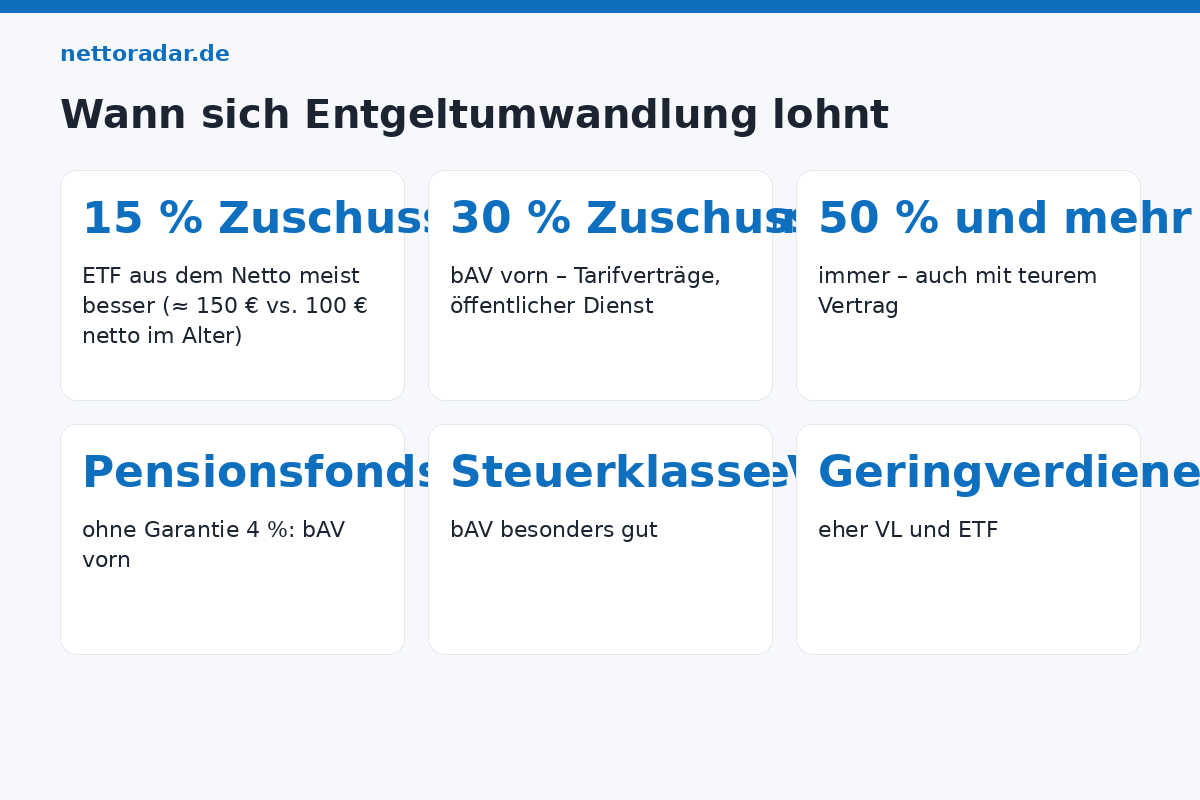
Mit den gesetzlichen 15 % und einem durchschnittlichen Versicherungsvertrag verliert die bAV gegen einen günstigen ETF-Sparplan aus dem Netto – trotz des Steuerhebels. Die Rechnung dreht sich, wenn der Arbeitgeber mehr zuschießt: Bei 30 % Zuschuss (viele Tarifverträge, öffentlicher Dienst) oder einem Pensionsfonds mit Fondsanlage ohne Garantie (4 % Rendite) liegt die bAV vorn; bei 50 % Zuschuss oder mehr ist sie unschlagbar. Und: Wer sonst gar nicht spart, für den ist die automatische Umwandlung besser als nichts.
Opting-out seit 2026: automatisch dabei
Das Zweite Betriebsrentenstärkungsgesetz erlaubt Arbeitgebern seit Januar 2026, per Betriebsvereinbarung alle Beschäftigten automatisch in die Entgeltumwandlung aufzunehmen – Voraussetzung ist ein Arbeitgeberzuschuss von mindestens 20 %, eine schriftliche Information mindestens drei Monate vorher und ein Widerspruchsrecht von mindestens einem Monat. Wer nicht widerspricht, ist dabei. Der Widerspruch ist jederzeit möglich; der Vertrag kann später beitragsfrei gestellt werden. Prüfen Sie beim ersten Schreiben drei Punkte: Zuschusshöhe, Kosten des Anbieters (Effektivkostenquote im Produktinformationsblatt) und ob der Vertrag bei Arbeitgeberwechsel übertragbar ist.
Wer profitiert besonders
- Steuerklasse V: hoher Grenzsteuersatz, kleiner Nettoverzicht – 100 € kosten oft nur 45 €.
- Gehalt knapp über einer Beitragsgrenze: Wer durch Umwandlung unter die Midijob-Grenze (2.000 €) oder unter Freibetragsgrenzen rutscht, spart doppelt.
- Beschäftigte mit hohem Arbeitgeberzuschuss: Tarifverträge Chemie, Metall, öffentlicher Dienst (VBL, ZVK) mit 25 bis 100 % Zuschuss.
- Wer im Alter privat krankenversichert sein wird: kein KV-Beitrag auf die Betriebsrente – der größte Nachteil entfällt.
Weniger geeignet: Geringverdiener nahe dem Grundfreibetrag (kaum Steuerersparnis, aber voller Rentenverlust), Beschäftigte mit häufigem Arbeitgeberwechsel, und alle, die Vermögenswirksame Leistungen noch nicht ausschöpfen – die Zulage dort ist sicher, der Beitrag Vermögenswirksame Leistungen 2026 erklärt sie. Wer beides vergleicht, sollte den Nettoverzicht und nicht den Bruttobeitrag als Maßstab nehmen – und die Kosten des Vertrags vor der Unterschrift lesen.
Kurz gesagt
2026: 338 € im Monat sozialversicherungsfrei, 676 € steuerfrei, 15 % Zuschuss Pflicht. 100 € Umwandlung kosten bei 3.500 € brutto 55 € netto und bringen 115 € im Vertrag – dafür sinkt die gesetzliche Rente um rund 1 € je Jahr Umwandlung, und die Betriebsrente wird voll besteuert und verbeitragt. Mit 15 % Zuschuss ist ein ETF aus dem Netto meist besser, ab 30 % die bAV.