Die Formel der Einkommensanrechnung bei der Witwenrente passt in einen Satz: Vom pauschal ermittelten Nettoeinkommen bleibt ein Freibetrag von 1.122,53 € (seit Juli 2026) frei, von jedem Euro darüber werden 40 Cent abgezogen. Was in der Praxis Fragen aufwirft, sind die Einkommensarten – welcher Pauschalabzug gilt für Gehalt, Rente, Minijob, Selbstständigkeit, Betriebsrente, Abfindung, Mieten? – und die Zeitpunkte: Wann wird neues Einkommen berücksichtigt, was passiert beim Wechsel vom Gehalt in die eigene Rente? Dieser Beitrag rechnet acht typische Fälle mit den Werten 2026 durch. Die Grundlagen – große und kleine Witwenrente, altes und neues Recht – stehen im Ratgeber Witwenrente 2026.
Die Pauschalabzüge nach Einkommensart
| Einkommensart | Pauschalabzug vom Brutto (§ 18b SGB IV) | Angerechnet nach altem Recht? |
|---|---|---|
| Arbeitsentgelt (Gehalt, Lohn, Ausbildungsvergütung) | 40 % | ja |
| Arbeitseinkommen Selbstständiger (steuerlicher Gewinn) | 40 % | ja |
| Minijob (pauschal versteuert) | 40 % (wie Arbeitsentgelt) | ja |
| Eigene gesetzliche Rente (Alters-, EM-Rente) | 14 % | ja |
| Krankengeld, Arbeitslosengeld, Übergangsgeld (Erwerbsersatzeinkommen) | 0 % – Nettoleistung zählt voll | ja |
| Beamtenpension, Versorgungsbezüge | rund 27 % | ja |
| Betriebsrente, private Rentenversicherung | je nach Art rund 17 bis 25 % | nein |
| Mieten, Zinsen, Dividenden (nach Werbungskosten / Sparer-Pauschbetrag) | 25 % bzw. 30 % | nein |
| Elterngeld, Grundsicherungsgeld, Wohngeld, Kindergeld | nicht angerechnet | nein |
Die Pauschalabzüge ersetzen die individuelle Steuer- und Beitragslast; ob Sie tatsächlich mehr oder weniger Abzüge haben, spielt keine Rolle. Deshalb weicht das angerechnete „Netto“ vom Netto der Gehaltsabrechnung ab – bei 3.000 € brutto in Steuerklasse I bleiben tatsächlich rund 2.000 €, angerechnet werden 1.800 €. Das tatsächliche Netto zeigt der Brutto-Netto-Rechner.
„Bei Arbeitsentgelt […] sind 40 vom Hundert abzuziehen. […] Bei Renten der gesetzlichen Rentenversicherung sind 14 vom Hundert abzuziehen.“
§ 18b Abs. 5 SGB IV (verkürzt)
Acht Rechenbeispiele (große Witwenrente 990 € aus 1.800 € Versichertenrente)
1. Angestellte, 3.000 € brutto, ohne Kind
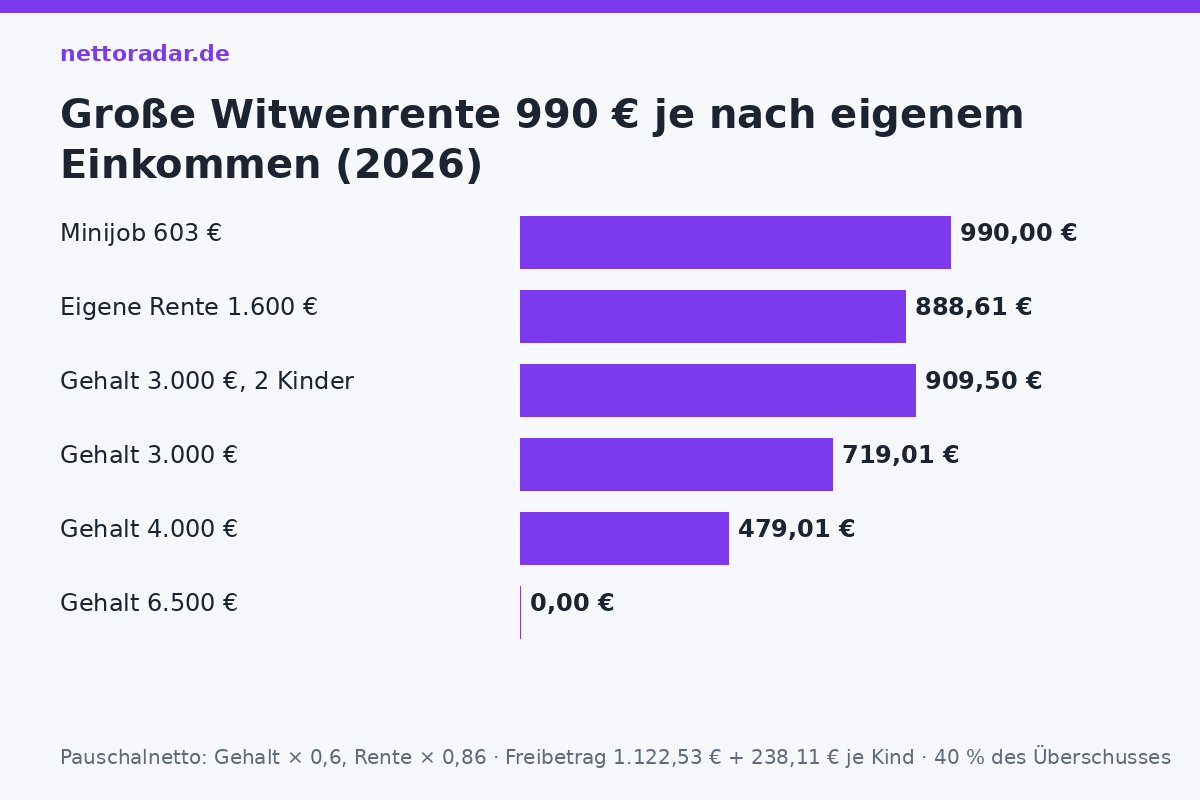
Pauschalnetto 1.800 € − Freibetrag 1.122,53 € = 677,47 €; davon 40 % = 270,99 €. Witwenrente 719,01 €. Zusammen mit dem tatsächlichen Gehaltsnetto liegt das Haushaltsnetto bei rund 2.750 €.
2. Dieselbe Angestellte mit zwei Kindern (Waisenrente)
Freibetrag 1.122,53 + 2 × 238,11 = 1.598,75 €. Überschuss 1.800 − 1.598,75 = 201,25 €; 40 % = 80,50 €. Witwenrente 909,50 € – plus zwei Halbwaisenrenten (je etwa 200 €, ohne Anrechnung); die Regeln dazu stehen im Beitrag Halbwaisenrente 2026.
3. Minijob 603 € neben der Witwenrente
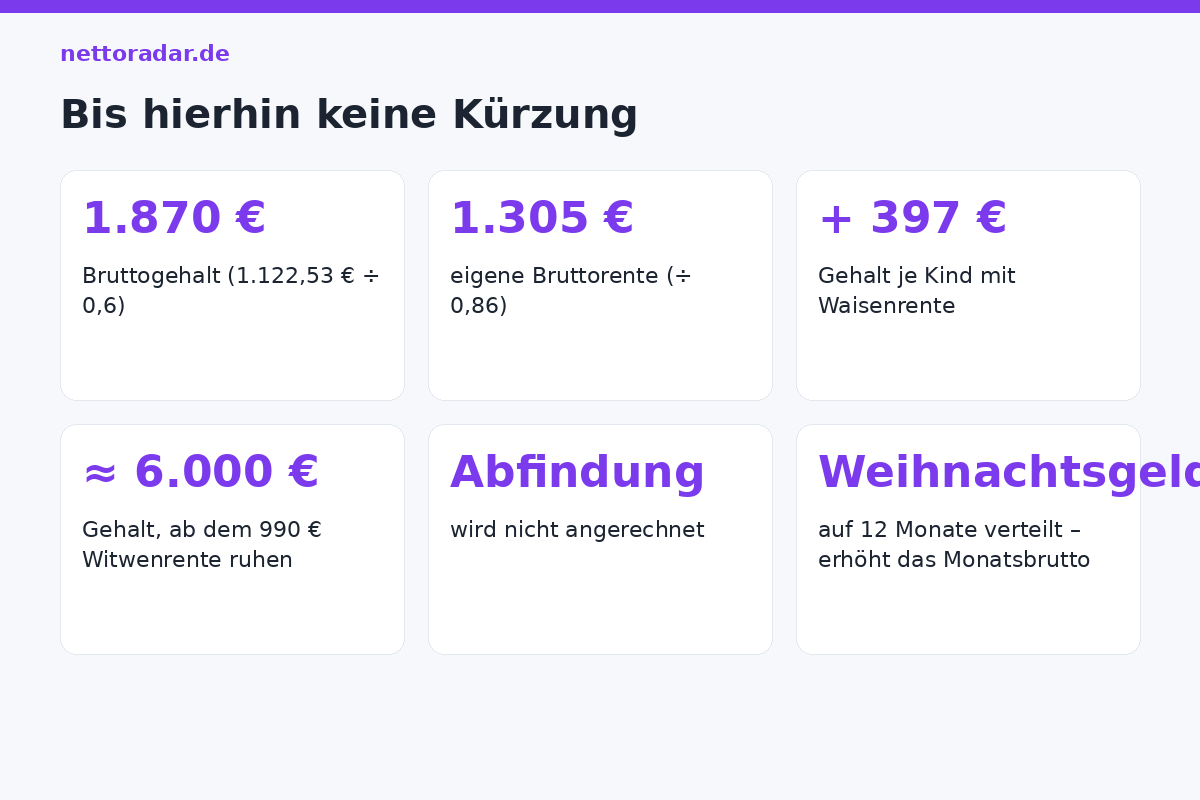
Pauschalnetto 361,80 € – weit unter dem Freibetrag. Witwenrente ungekürzt 990 €. Bis rund 1.870 € Bruttogehalt (1.122,53 ÷ 0,6) bleibt die Witwenrente bei Erwerbstätigkeit vollständig erhalten; ein Minijob oder eine Teilzeitstelle bis zu dieser Grenze kostet keinen Cent Witwenrente.
4. Eigene Altersrente 1.600 € (Rentnerin)
Pauschalnetto 1.600 × 0,86 = 1.376 €; Überschuss 253,47 €; 40 % = 101,39 €. Witwenrente 888,61 €. Bis rund 1.305 € eigener Bruttorente (1.122,53 ÷ 0,86) gibt es keine Kürzung. Wichtig: Nach jeder Rentenerhöhung im Juli steigen eigene Rente, Witwenrente und Freibetrag gleichzeitig – die Kürzung verändert sich nur wenig; Details im Beitrag Rentenerhöhung 2026.
5. Wechsel vom Gehalt in die Rente
Bis Juni 4.000 € brutto Gehalt: Pauschalnetto 2.400 €, Kürzung 510,99 €, Witwenrente 479,01 €. Ab Juli eigene Rente 1.700 €: Pauschalnetto 1.462 €, Kürzung 135,79 €, Witwenrente 854,21 €. Die Rentenversicherung rechnet das neue Einkommen ab dem Monat, in dem es bezogen wird – aber nur, wenn sie davon erfährt: Den Rentenbeginn und das Ende des Arbeitsverhältnisses sollte man sofort melden, sonst wird die Witwenrente monatelang zu niedrig gezahlt und erst nach Antrag nachgezahlt.
6. Selbstständige mit 48.000 € Jahresgewinn
Angerechnet wird der steuerliche Gewinn des letzten Kalenderjahres (Einkommensteuerbescheid), verteilt auf zwölf Monate: 4.000 € × 0,6 = 2.400 € Pauschalnetto; Kürzung 510,99 €, Witwenrente 479,01 €. Bricht der Gewinn im laufenden Jahr um mehr als 10 % ein, kann man die Neuberechnung mit einer Prognose beantragen; steigt er, wird nach dem nächsten Steuerbescheid nachgerechnet – mit Rückforderung.
7. Abfindung vom Arbeitgeber
Eine Abfindung ist kein Arbeitsentgelt im Sinne der Anrechnung, wenn sie für den Verlust des Arbeitsplatzes gezahlt wird – sie wird nicht angerechnet. Anders bei Einmalzahlungen, die noch zum Arbeitsverhältnis gehören (Urlaubsgeld, Weihnachtsgeld, Bonus): Sie werden auf zwölf Monate verteilt und erhöhen das Monatsbrutto. Bei 3.000 € Gehalt und 3.000 € Weihnachtsgeld zählt ein Monatsbrutto von 3.250 € – Pauschalnetto 1.950 €, Kürzung 330,99 €, Witwenrente 659,01 € statt 719,01 €.
8. Ehepaar nach altem Recht mit Betriebsrente und Mieteinnahmen
Heirat 1995, Witwe Jahrgang 1958 → altes Recht: 60 % = 1.080 € Witwenrente. Eigene Rente 1.200 € (Pauschalnetto 1.032 €) plus Betriebsrente 400 € plus 800 € Mieteinnahmen: Nach altem Recht werden nur die gesetzliche Rente angerechnet – 1.032 € liegt unter dem Freibetrag. Witwenrente 1.080 €, ungekürzt. Nach neuem Recht würden Betriebsrente (rund 330 € netto) und Mieten (600 €) hinzukommen: 1.962 € Pauschalnetto, Kürzung 335,79 €, Witwenrente (55 % = 990 €) 654,21 €. Der Unterschied von 426 € im Monat erklärt, warum die Prüfung von Heiratsdatum und Geburtsjahr der erste Schritt jedes Antrags ist.
Zeitpunkte und Meldepflichten
- Erstfeststellung: Das Einkommen des Monats, in dem die Anrechnung beginnt (vierter Monat nach dem Tod), gilt bis zum nächsten 1. Juli; danach jährlich das Einkommen des Vorjahres bzw. bei Arbeitsentgelt der letzten zwölf Monate.
- Veränderung um mehr als 10 %: Sinkt das Einkommen um mehr als zehn Prozent, kann jederzeit Neuberechnung beantragt werden – rückwirkend ab dem Monat der Änderung, wenn der Antrag binnen drei Monaten gestellt wird.
- Meldepflicht: Neue oder höhere Einkünfte, Rentenbeginn, Aufnahme einer Beschäftigung – unverzüglich melden. Die Rentenversicherung gleicht Daten mit Arbeitgebern und Finanzämtern ab; unterlassene Meldungen führen zu Rückforderungen über Jahre.
- Wiederaufleben: Sinkt das Einkommen unter die Grenze (Rentenbeginn, Arbeitslosigkeit), wird die Witwenrente wieder gezahlt – auf Antrag, nicht automatisch.
Rentensplitting statt Anrechnung
Wer als Hinterbliebener dauerhaft hohes Einkommen hat, verliert einen Großteil der Witwenrente – bei 6.000 € brutto fällt sie im Beispiel auf null. Für Paare, bei denen der überlebende Partner mehr verdient hat, ist das Rentensplitting oft besser: eigene Rente aus den geteilten Punkten, ohne Anrechnung, auch bei Wiederheirat. Es setzt 25 Jahre rentenrechtliche Zeiten bei beiden voraus und muss vor dem ersten Rentenbescheid nach dem Tod gewählt werden – die Rentenversicherung rechnet beide Varianten auf Antrag vor. Weitere Regeln zur Rente selbst sammelt der Ratgeber Rente berechnen 2026.