Vermögenswirksame Leistungen (VL) sind das einfachste Geld, das ein Arbeitnehmer verschenken kann: Bis zu 40 € im Monat zahlt der Arbeitgeber zusätzlich zum Gehalt – aber nur, wenn ein Sparvertrag vorliegt. Rund ein Drittel der Berechtigten lässt sie liegen. Dazu kommt vom Staat die Arbeitnehmersparzulage (bis 123 € im Jahr) für Einkommen bis 40.000 € zu versteuerndem Einkommen und die Wohnungsbauprämie beim Bausparen. Dieser Beitrag erklärt, wer VL bekommt, welche Anlageformen es gibt, wie viel Fondssparplan, Bausparvertrag und Tilgung netto bringen, warum VL steuer- und sozialabgabenpflichtig sind – und warum ein ETF-Sparplan mit VL fast immer die beste Wahl ist.
Wer bekommt VL – und wie viel
Der Anspruch steht im Tarifvertrag, in der Betriebsvereinbarung oder im Arbeitsvertrag; ein gesetzlicher Anspruch besteht nicht. Typische Beträge: 40 € (öffentlicher Dienst seit 2024 nur noch 6,65 € – dort lohnt es kaum), Banken und Versicherungen 40 €, Chemie und Metall 26,59 bis 40 €, Handel 13 bis 26 €. Auszubildende und Teilzeitbeschäftigte haben oft denselben oder einen anteiligen Anspruch, Beamte nach eigenen Regeln, Minijobber meist keinen. Wer keine VL vom Arbeitgeber bekommt, kann trotzdem aus dem eigenen Netto bis 40 € „vermögenswirksam“ anlegen lassen und die staatliche Zulage bekommen – der Arbeitgeber muss nur die Überweisung übernehmen.
„Vermögenswirksame Leistungen sind Geldleistungen, die der Arbeitgeber für den Arbeitnehmer anlegt […]. Sie sind arbeitsrechtlich Bestandteil des Lohns oder Gehalts.“
§ 2 Abs. 1 und 6 Fünftes Vermögensbildungsgesetz (sinngemäß)
Die Anlageformen und die staatliche Zulage 2026
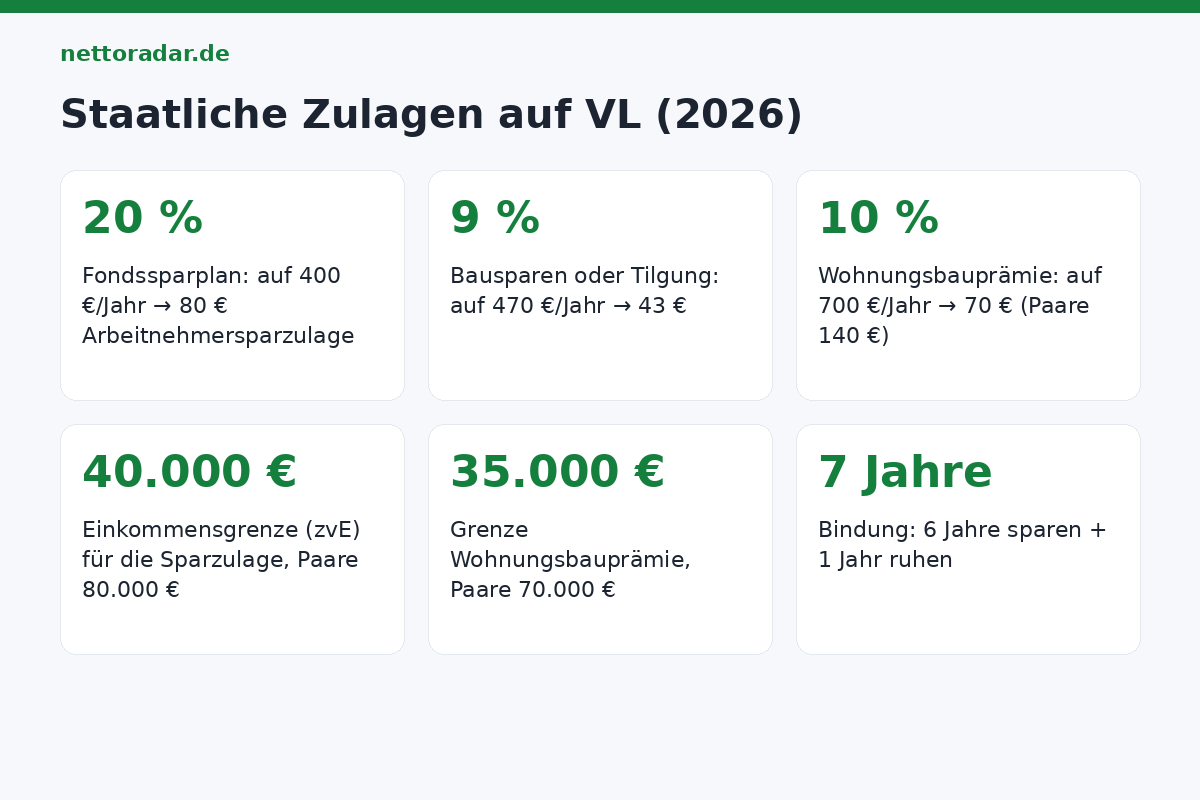
| Anlageform | Arbeitnehmersparzulage | Höchstbetrag gefördert | Zulage max. / Jahr | Einkommensgrenze (zvE) | Bindung |
|---|---|---|---|---|---|
| Fondssparplan (Aktienfonds/ETF, VL-fähig) | 20 % | 400 € | 80 € | 40.000 € / 80.000 € | 6 Jahre + 1 Jahr Ruhen |
| Bausparvertrag | 9 % | 470 € | 43 € | 40.000 € / 80.000 € | 7 Jahre |
| Tilgung eines Baukredits (selbstgenutzt) | 9 % | 470 € | 43 € | 40.000 € / 80.000 € | keine |
| Banksparplan, Lebensversicherung | keine | – | – | – | 7 Jahre |
| Zusätzlich beim Bausparen: Wohnungsbauprämie | 10 % | 700 € / 1.400 € | 70 € / 140 € | 35.000 € / 70.000 € | Verwendung für Wohnzwecke |
Beide Zulagen lassen sich kombinieren: Fondssparplan (80 €) plus Bausparvertrag (43 €) ergeben bis zu 123 € im Jahr – vorausgesetzt, das zu versteuernde Einkommen bleibt unter 40.000 € (Alleinstehende) bzw. 80.000 € (Ehepaare). Diese seit 2024 einheitlichen Grenzen sind großzügiger, als sie klingen: Zu versteuerndes Einkommen ist das Brutto nach Werbungskosten, Vorsorgeaufwendungen und Kinderfreibeträgen – ein Alleinstehender mit rund 52.000 € brutto liegt meist noch darunter, ein Paar mit zwei Kindern bei über 110.000 €. Die Zulage wird über die Steuererklärung beantragt (Anlage VL, Bescheinigung des Anbieters – seit 2017 elektronisch) und am Ende der Sperrfrist ausgezahlt.
Was 40 € VL netto kosten
VL sind Arbeitslohn: Auf die 40 € fallen Lohnsteuer und Sozialabgaben an wie auf jede Gehaltserhöhung. Bei 3.500 € brutto in Steuerklasse I kosten 40 € VL rund 22 € Netto – die Abzüge (etwa 18 €) werden vom übrigen Gehalt einbehalten. Wer zusätzlich aus dem Netto aufstockt, um die 400 € Fördergrenze im Jahr zu erreichen (40 € × 12 = 480 € liegen schon darüber), zahlt darauf keine weiteren Abgaben. Bei kleinen VL-Beträgen (6,65 € öffentlicher Dienst) lohnt das Aufstocken auf 34 € im Monat aus eigener Tasche, um die volle Zulage von 80 € zu bekommen. Das Netto Ihrer Abrechnung mit und ohne VL zeigt der Brutto-Netto-Rechner.
Drei Wege über 7 Jahre: Fonds, Bausparen, Tilgung
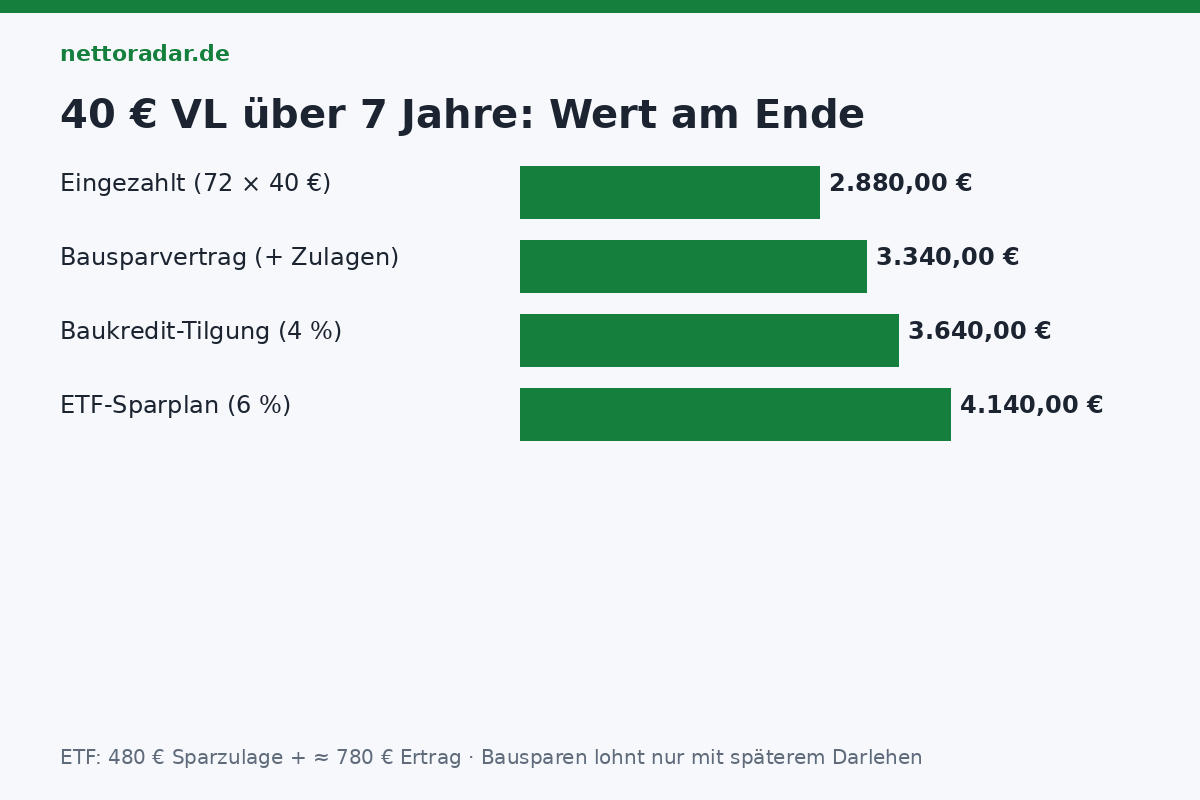
| 40 € VL + Zulage, 7 Jahre (6 Sparen + 1 Ruhen) | ETF-Sparplan (6 % p. a.) | Bausparvertrag (0,1 % Guthabenzins) | Baukredit-Tilgung (4 % Sollzins) |
|---|---|---|---|
| Eingezahlt (72 Monate) | 2.880 € | 2.880 € | 2.880 € |
| Arbeitnehmersparzulage (6 Sparjahre) | 480 € | 258 € | 258 € |
| Wohnungsbauprämie (10 % auf 480 €/Jahr) | – | 288 € | – |
| Ertrag / ersparte Zinsen | ≈ 780 € | ≈ 15 € (minus Abschlussgebühr ~100 €) | ≈ 500 € |
| Wert nach 7 Jahren | ≈ 4.140 € | ≈ 3.340 € | ≈ 3.640 € |
Die Zulage wird beim Fondssparplan nach der Sperrfrist ausgezahlt und ist steuerfrei; die Kursgewinne unterliegen der Abgeltungsteuer (Sparer-Pauschbetrag 1.000 €, Teilfreistellung 30 %). Bausparen gewinnt nur, wenn man das Darlehen später wirklich nutzt und die Zinsbindung günstiger ist als der Marktzins – bei rund 4 % Bauzinsen (2026) kann ein Bauspardarlehen zu 1,5 bis 2,5 % das Bild drehen. Tilgung ist die richtige Wahl für Eigentümer mit laufendem Kredit: sicher, steuerfrei, ohne Sperrfrist. Wie die Zinsen auf Sparguthaben 2026 stehen, zeigt der Beitrag Tagesgeld und Festgeld 2026; die Wirkung von Sondertilgungen der Beitrag Sondertilgung und Umschuldung.
So richten Sie VL ein
- Vertrag wählen: VL-fähigen Fondssparplan bei einem Direktanbieter (Depotgebühr 0 bis 12 € im Jahr, ETF-Sparplan ohne Ausgabeaufschlag) – nicht das Produkt der Hausbank mit 5 % Ausgabeaufschlag.
- Bescheinigung an die Personalabteilung: Der Anbieter stellt eine „VL-Bescheinigung“ mit Vertragsnummer aus; der Arbeitgeber überweist ab dem Folgemonat direkt.
- Zulage beantragen: in der Steuererklärung Anlage VL ankreuzen – der Anbieter meldet die Daten elektronisch; die Zulage wird im Bescheid festgesetzt und nach Sperrfristende an den Anbieter ausgezahlt. Wer keine Steuererklärung abgibt, verschenkt sie; die Regeln stehen im Beitrag Steuererklärung 2026.
- Nach 7 Jahren: neuen Vertrag abschließen, alten weiterlaufen lassen oder auszahlen – die Zulage gibt es nur für laufende Sparverträge.
- Arbeitgeberwechsel: Der Vertrag bleibt, der neue Arbeitgeber zahlt auf dieselbe Vertragsnummer weiter.
VL und andere Förderungen
VL sind unabhängig von Riester, Betriebsrente und Sparer-Pauschbetrag – alles lässt sich kombinieren. Wer zwischen Entgeltumwandlung und VL wählen muss, sollte zuerst die VL ausschöpfen: Die Zulage ist sicher, die Sperrfrist kurz, die Anlage frei wählbar. Der Vergleich mit der Betriebsrente steht im Ratgeber Betriebliche Altersvorsorge 2026. Für Auszubildende sind VL oft der erste Sparvertrag – 40 € Azubi-VL in einen ETF ergeben nach der Ausbildung ein Startkapital von rund 1.800 €, das sich im Depot weiter vermehren darf.