„Bereinigtes Nettoeinkommen“ ist der Begriff, an dem die meisten Unterhaltsrechnungen scheitern – weil Laien das Netto von der Gehaltsabrechnung einsetzen und Gerichte etwas anderes meinen. Unterhaltsrechtlich zählt das gesamte Einkommen eines Jahres, geteilt durch zwölf, minus einer festen Liste von Abzügen. Dieser Beitrag geht die Liste durch: was dazugerechnet wird (Weihnachtsgeld, Steuererstattung, Wohnvorteil), was abgezogen wird (berufsbedingte Aufwendungen, Schulden, Altersvorsorge) und was nicht (Auto, neue Familie, Konsumkredite) – mit einem Rechenbeispiel 2026.
Schritt 1: Alle Einkünfte eines Jahres
Ausgangspunkt ist nicht das Monatsnetto, sondern der Durchschnitt der letzten zwölf Monate – bei Selbstständigen der letzten drei Jahre. Dazu gehören:
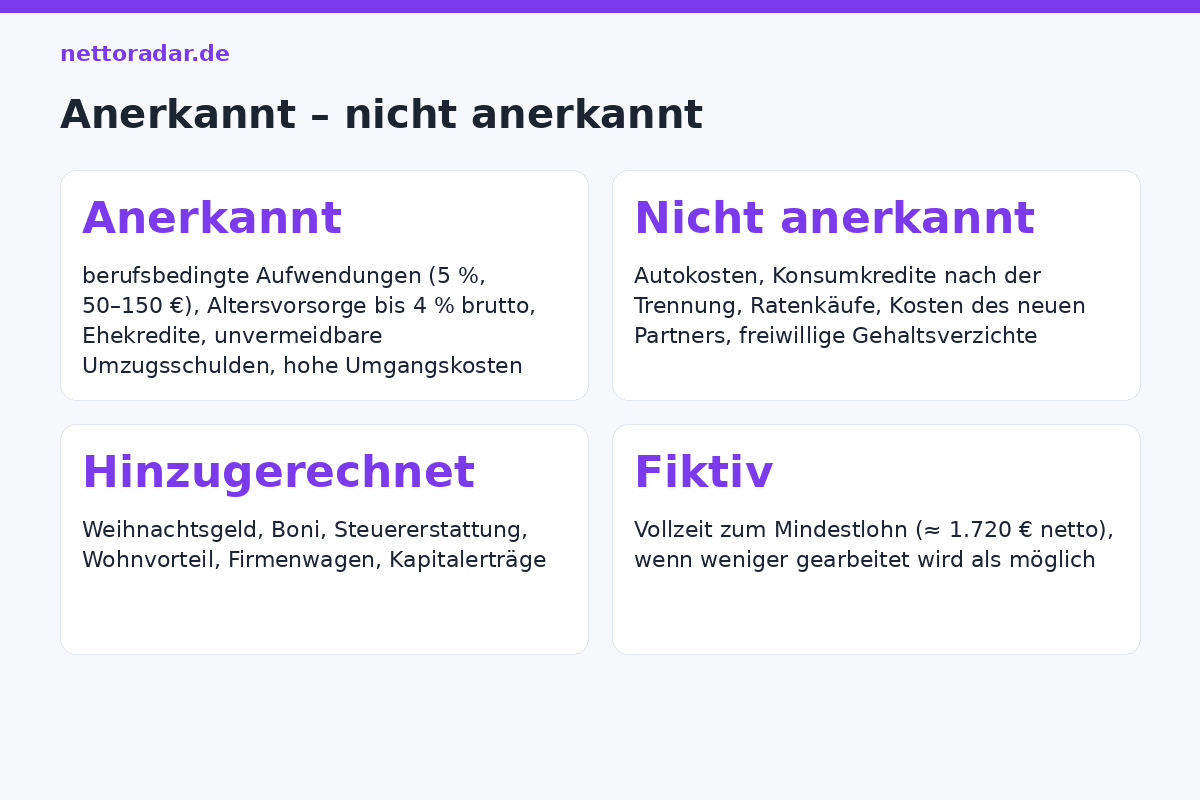
- Nettolohn aller Beschäftigungen, einschließlich Minijob, Überstunden, Zulagen.
- Sonderzahlungen: Weihnachts- und Urlaubsgeld, Boni, Tantiemen – netto, auf zwölf Monate verteilt. Was davon netto bleibt, zeigt der Beitrag Weihnachtsgeld netto.
- Steuererstattungen des Vorjahres, ebenfalls gezwölftelt; Nachzahlungen werden abgezogen.
- Lohnersatzleistungen: Krankengeld, Arbeitslosengeld, Elterngeld (über 300 €), Kurzarbeitergeld, Rente.
- Kapitalerträge, Mieteinnahmen (nach Abzug der Kosten), Einkünfte aus Nebentätigkeiten.
- Wohnvorteil: Wer mietfrei im eigenen Haus wohnt, dem wird die ersparte Miete als Einkommen zugerechnet – die objektive Marktmiete, abzüglich Zinsen (nicht Tilgung, es sei denn, sie ist angemessene Altersvorsorge) und nicht umlagefähiger Kosten.
- Geldwerte Vorteile: Firmenwagen zur privaten Nutzung (meist mit dem steuerlichen Wert, oft niedriger angesetzt), Sachbezüge.
Nicht als Einkommen zählen Kindergeld (es wird separat angerechnet), Grundsicherungsgeld, Pflegegeld, Elterngeld bis 300 € und Leistungen, die zweckgebunden einen Mehrbedarf decken.
Schritt 2: Die Abzüge
| Abzug | Regel (Süddeutsche/Düsseldorfer Leitlinien 2026) |
|---|---|
| Berufsbedingte Aufwendungen | pauschal 5 % des Nettos, mindestens 50 €, höchstens 150 € – oder konkret nachgewiesen (Fahrtkosten 0,30 € je km einfache Strecke nach vielen Leitlinien für die ersten 30 km, darüber 0,20 €) |
| Angemessene Altersvorsorge | bis 4 % des Bruttoeinkommens zusätzlich zur gesetzlichen Rente (beim Elternunterhalt 5 %) – Riester, Rürup, Lebensversicherung, Entgeltumwandlung |
| Berücksichtigungsfähige Schulden | Verbindlichkeiten, die vor der Trennung eingegangen oder unvermeidbar sind: Ehekredite, Umzug nach Trennung, Prozesskosten; nicht: Konsumkredite nach der Trennung, Ratenkauf, neue Möbel |
| Krankenversicherung | bei Selbstständigen und Privatversicherten der volle Beitrag; bei Angestellten bereits im Netto |
| Umgangskosten | im Ausnahmefall bei weiten Entfernungen, alternativ Erhöhung des Selbstbehalts |
| Unterhalt für vorrangige Berechtigte | beim Ehegattenunterhalt der Kindesunterhalt (Zahlbetrag); beim Kindesunterhalt nur Unterhalt für gleich- oder vorrangige weitere Kinder über die Gruppeneinstufung |
„Berufsbedingte Aufwendungen, die sich von den privaten Lebenshaltungskosten nach objektiven Merkmalen eindeutig abgrenzen lassen, sind vom Einkommen abzuziehen. Übersteigen sie nicht 5 % des Nettoeinkommens, kann eine Pauschale von 5 %, mindestens 50 € und höchstens 150 € monatlich, angesetzt werden.“
Düsseldorfer Tabelle 2026, Anmerkung A.3 (sinngemäß)
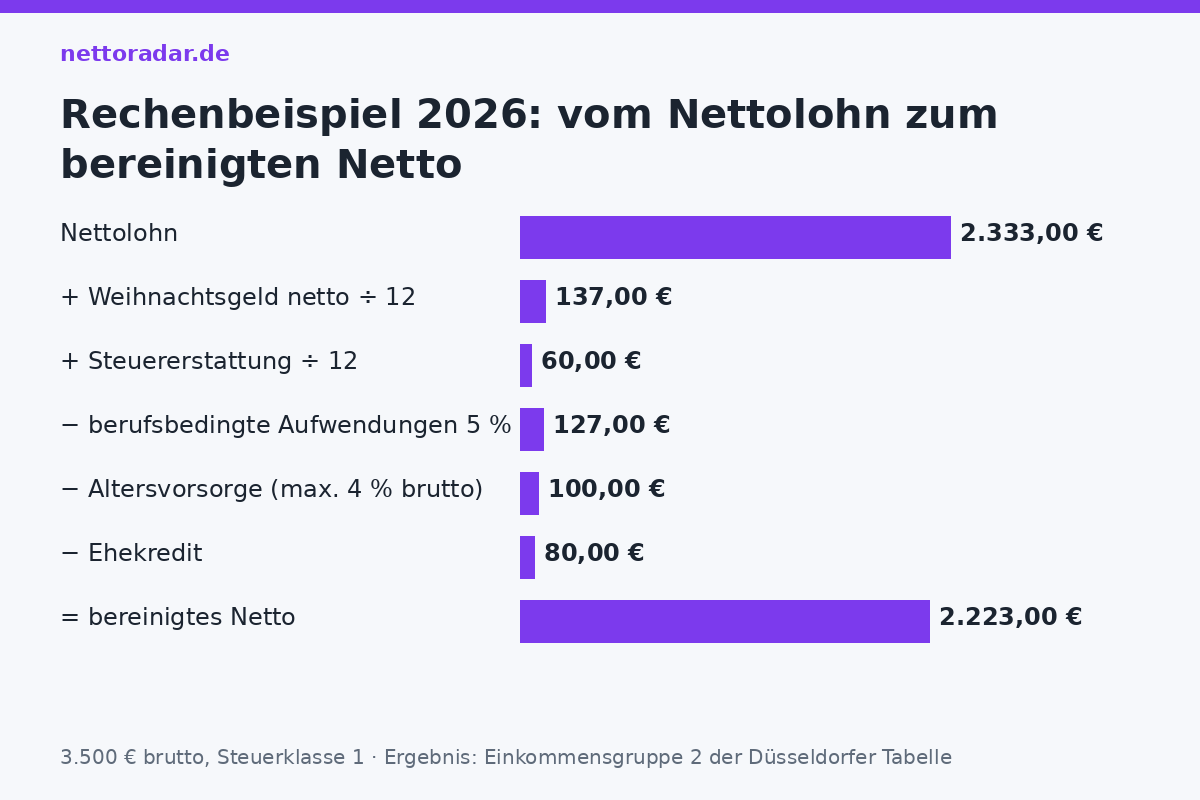
Rechenbeispiel 2026
Angestellter, 3.500 € brutto, Steuerklasse 1, Netto 2.333 € (laut Brutto-Netto-Rechner), Weihnachtsgeld 3.000 € brutto = 1.643 € netto, Steuererstattung 720 €, Fahrweg 15 km, Riester 100 €, Ehekredit 80 € Rate:
| Position | Monat |
|---|---|
| Nettolohn | 2.333 € |
| + Weihnachtsgeld netto ÷ 12 | + 137 € |
| + Steuererstattung ÷ 12 | + 60 € |
| − berufsbedingte Aufwendungen 5 % (von 2.530 €, max. 150 €) | − 127 € |
| − Altersvorsorge (bis 4 % von 3.500 € = 140 €) | − 100 € |
| − Ehekredit | − 80 € |
| bereinigtes Nettoeinkommen | 2.223 € |
Damit liegt der Pflichtige in Gruppe 2 der Düsseldorfer Tabelle – mit 2.333 € Netto laut Abrechnung wäre es dieselbe Gruppe, mit einem höheren Weihnachtsgeld oder ohne Kredit könnte es Gruppe 3 werden. Die konkreten Fahrtkosten (15 km × 2 × 220 Tage × 0,30 € ÷ 12 = 165 €) lägen über der Pauschale und wären nachweisbar absetzbar – dann 2.185 €.
Was Gerichte nicht anerkennen
- Autokosten ohne beruflichen Bezug, Leasingraten, Versicherungen – sie sind im Selbstbehalt enthalten.
- Kredite nach der Trennung für Konsum, Urlaub, Möbel, Elektronik; ebenso Ratenzahlungen für die neue Wohnung über das Notwendige hinaus.
- Kosten der neuen Familie: Der neue Partner mindert das Einkommen nicht; nur Kinder aus der neuen Beziehung zählen als Berechtigte.
- Freiwillige Gehaltsverzichte, Teilzeit ohne Grund, unbezahlter Urlaub – hier wird fiktives Einkommen angesetzt, siehe Selbstbehalt 2026.
- Steuerklasse 5 als Argument: Wer nach Wiederheirat in Klasse 5 abrechnet, dem wird das Netto zugerechnet, das er in Klasse 1 oder 4 hätte – der Splittingvorteil der neuen Ehe gehört unterhaltsrechtlich nicht dem neuen Ehegatten allein.
Selbstständige
Maßgeblich ist der Gewinn nach Einnahmenüberschussrechnung oder Bilanz der letzten drei Jahre, korrigiert um unterhaltsrechtlich unzulässige Positionen: Sonderabschreibungen werden hinzugerechnet, Investitionsabzugsbeträge ebenfalls, private Anteile an Pkw und Telefon geschätzt. Abgezogen werden die tatsächlichen Steuern (nach Steuerbescheid), die Krankenversicherung und Altersvorsorge bis 24 % des Gewinns (weil keine gesetzliche Rente anfällt). Gerichte verlangen die vollständigen Unterlagen dreier Jahre; wer sie nicht vorlegt, riskiert eine Schätzung nach oben.
Auskunftspflicht
Beide Seiten müssen auf Verlangen alle zwei Jahre Auskunft über ihr Einkommen geben (§ 1605 BGB) – mit Belegen: Gehaltsabrechnungen der letzten zwölf Monate, Steuerbescheid, bei Selbstständigen Bilanzen. Wer die Auskunft verweigert, kann im Stufenverfahren dazu verurteilt werden; das Jugendamt hilft dem betreuenden Elternteil kostenlos über die Beistandschaft. Ein erster Überschlag mit dem bereinigten Netto und der Tabelle gelingt mit dem Unterhaltsrechner.