Kinderbetreuungskosten sind 2026 zu 80 %, höchstens 4.800 € je Kind und Jahr als Sonderausgaben absetzbar – für Kinder unter 14 Jahren, die in Ihrem Haushalt leben. Den Höchstbetrag erreichen Sie bei 6.000 € Kosten im Jahr. Die Regel gilt seit dem Steuerjahr 2025; vorher waren es zwei Drittel und höchstens 4.000 €. Begünstigt sind Kita, Krippe, Hort, Tagesmutter, Babysitter, Au-pair und unter Bedingungen auch die Großeltern, nicht aber Essensgeld, Nachhilfe oder Sportverein. Was die Kita in Ihrem Bundesland überhaupt kostet und wo sie beitragsfrei ist, zeigt der Ratgeber Kita-Gebühren 2026 nach Bundesland.
Das Wichtigste in Kürze
- Absetzbar sind 80 % der Betreuungskosten, maximal 4.800 € je Kind und Jahr (seit 2025, vorher zwei Drittel bis 4.000 €).
- Das Kind muss jünger als 14 sein; bei einer Behinderung, die vor dem 25. Geburtstag eingetreten ist, gibt es keine Altersgrenze.
- Pflicht sind eine Rechnung oder ein Gebührenbescheid und die Zahlung auf das Konto des Anbieters – Bargeld wird nicht anerkannt.
- Verpflegung, Unterricht, Nachhilfe, Musik- und Sportangebote zählen nicht.
- Ein steuerfreier Kita-Zuschuss des Arbeitgebers wird von den Kosten abgezogen.
So funktioniert der Abzug: 80 % bis 4.800 €
Kinderbetreuungskosten stehen in § 10 Abs. 1 Nr. 5 EStG und sind Sonderausgaben, keine Werbungskosten. Seit 2012 spielt es keine Rolle mehr, ob die Eltern berufstätig sind, in Ausbildung oder krank – jede Familie kann den Abzug nutzen. Das Finanzamt zieht die anerkannten Kosten vom Gesamtbetrag der Einkünfte ab; wie viel Steuer das spart, hängt vom persönlichen Steuersatz ab. Bei mittleren Einkommen kommt etwa ein Viertel bis ein Drittel des abgezogenen Betrags als Steuerersparnis zurück.
Der Höchstbetrag gilt je Kind, nicht je Familie, und je Kalenderjahr. Wird das Kind im Laufe des Jahres 14, zählen nur die Kosten bis zum Geburtstag; der Höchstbetrag wird dafür nicht gekürzt. Mit anderen Sonderausgaben, etwa Kirchensteuer oder Spenden, ist der Betrag nicht verrechnet; welche Positionen dort sonst noch Steuer sparen, erklärt der Beitrag Sonderausgaben absetzen 2026. Ein Pauschbetrag für Kinderbetreuung existiert nicht: Es zählt nur, was Sie belegen.
| Betreuungskosten im Jahr | absetzbar bis 2024 (2/3, max. 4.000 €) | absetzbar seit 2025 (80 %, max. 4.800 €) | Mehr Abzug |
|---|---|---|---|
| 1.200 € | 800 € | 960 € | +160 € |
| 3.000 € | 2.000 € | 2.400 € | +400 € |
| 4.800 € | 3.200 € | 3.840 € | +640 € |
| 6.000 € | 4.000 € | 4.800 € | +800 € |
| 8.000 € | 4.000 € | 4.800 € | +800 € |
Die Tabelle zeigt den Abzug, nicht die Ersparnis: Wie viel davon als Steuer zurückfließt, hängt vom Grenzsteuersatz ab. Wer 25 % Grenzsteuersatz hat, bekommt von 800 € zusätzlichem Abzug rund 200 € zurück, bei 35 % rund 280 €. Über 6.000 € im Jahr bringt jeder weitere Euro steuerlich nichts mehr. Familien mit sehr niedrigem Einkommen, die ohnehin keine Einkommensteuer zahlen, profitieren gar nicht – für sie sind die Beitragsbefreiung bei Wohngeld oder Kinderzuschlag und die Ermäßigungen der Kommune der wirksamere Hebel.
Was zählt: Kita, Tagesmutter, Hort und mehr
Begünstigt ist jede Form der Betreuung, also die Beaufsichtigung des Kindes. Dazu gehören:
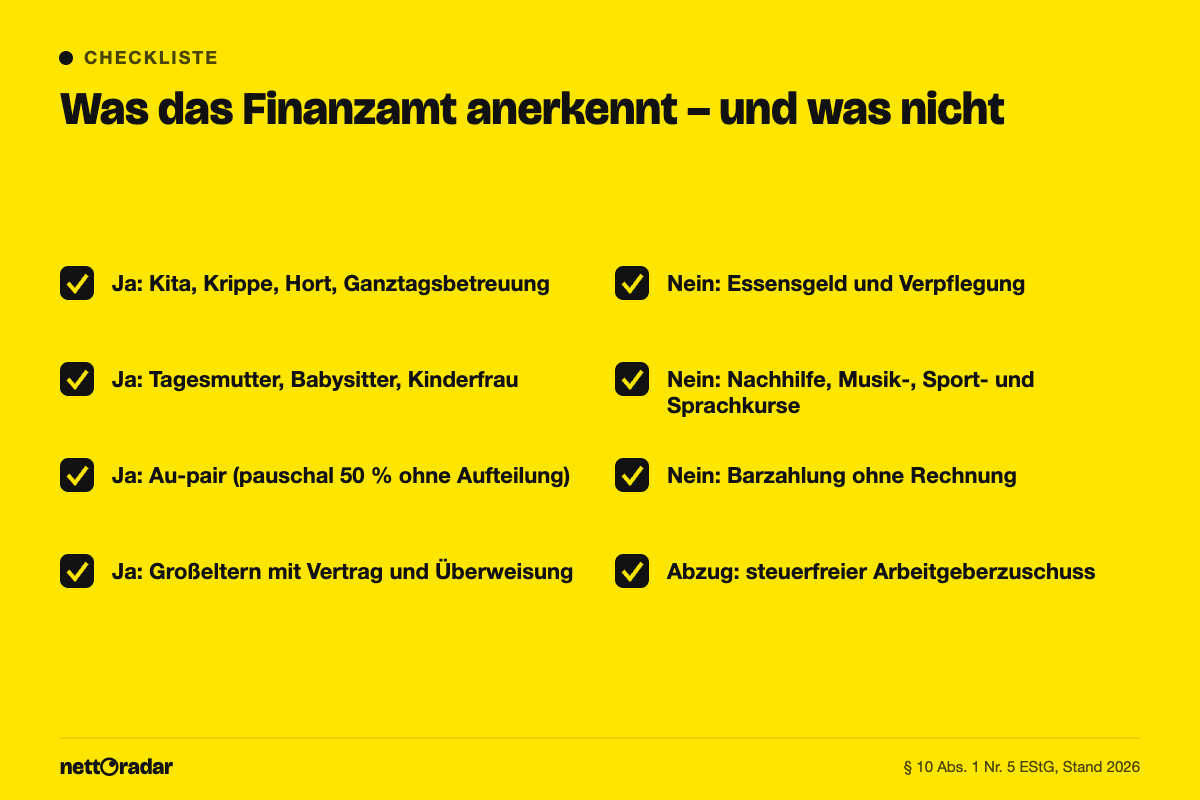
- Beiträge für Krippe, Kindergarten, Kita, Hort, Ganztagsschule und Ferienbetreuung,
- Tagesmutter oder Tagesvater, auch in der öffentlich geförderten Kindertagespflege,
- Babysitter und Kinderfrau, auch als Minijob im Haushalt,
- Au-pair: Ohne Aufschlüsselung im Vertrag erkennt das Finanzamt pauschal 50 % der Gesamtkosten als Betreuung an,
- Hausaufgabenbetreuung, wenn sie Beaufsichtigung ist und kein Unterricht.
Großeltern und andere Angehörige können absetzbar betreuen, wenn die Vereinbarung wie unter Fremden gestaltet ist: schriftlicher Vertrag, übliches Entgelt, Zahlung per Überweisung, und der Betreuer lebt nicht mit im Haushalt. Betreuen Großeltern unentgeltlich, hat der Bundesfinanzhof auch erstattete Fahrtkosten als Betreuungskosten anerkannt, wenn sie nachvollziehbar abgerechnet und überwiesen werden. Nicht begünstigt sind Zahlungen an den anderen Elternteil oder an einen Partner, der mit im Haushalt lebt.
„Dies gilt nicht für Aufwendungen für Unterricht, die Vermittlung besonderer Fähigkeiten sowie für sportliche und andere Freizeitbetätigungen.“
§ 10 Abs. 1 Nr. 5 Satz 2 Einkommensteuergesetz (EStG)
Was nicht zählt – und wie Mischrechnungen aufgeteilt werden
Nicht abziehbar sind Verpflegung, Schulgeld, Nachhilfe, Musikschule, Sportverein, Schwimmkurs und Sprachkurse. Enthält die Kita-Rechnung Betreuung und Essen in einem Betrag, gehört nur der Betreuungsanteil in die Steuererklärung; bitten Sie die Einrichtung um eine getrennte Aufstellung. Fahrtkosten der Eltern zur Kita sind ebenfalls nicht absetzbar.
Zwei Formalien entscheiden über den Abzug. Erstens braucht es eine Rechnung, einen Gebührenbescheid oder einen Vertrag mit Zahlungsplan. Zweitens muss das Geld auf das Konto des Anbieters fließen – Überweisung, Lastschrift oder Dauerauftrag. Wer den Babysitter bar bezahlt, verliert den Abzug vollständig, auch mit Quittung. Belege reichen Sie nur auf Nachfrage ein, sollten sie aber vier Jahre aufbewahren.
Arbeitgeberzuschuss, getrennte Eltern, Sonderfälle
Steuerfreier Kita-Zuschuss
Arbeitgeber dürfen für nicht schulpflichtige Kinder einen Zuschuss zur Kita oder Tagesmutter zahlen, der zusätzlich zum Gehalt fließt und dann in voller Höhe steuer- und sozialversicherungsfrei ist (§ 3 Nr. 33 EStG). Dieser Betrag mindert die eigenen Kosten, bevor die 80 % berechnet werden. Der Zuschuss bleibt trotzdem die bessere Variante: Er kommt ohne Abzüge brutto für netto an, während der Sonderausgabenabzug nur einen Teil zurückholt. Für Schulkinder im Hort ist der steuerfreie Zuschuss nicht möglich.
Getrennte und unverheiratete Eltern
Absetzen darf, wer die Kosten trägt und zu dessen Haushalt das Kind gehört. Lebt das Kind im Wechselmodell in beiden Haushalten, kann jeder Elternteil seine eigenen Zahlungen grundsätzlich bis zur Hälfte des Höchstbetrags geltend machen, also bis 2.400 €; auf gemeinsamen Antrag ist eine andere Aufteilung möglich. Zahlt der Elternteil ohne Haushaltszugehörigkeit die Kita, bleibt der Abzug in der Regel bei keinem von beiden – das sollten Getrennte bei der Zahlungsregelung bedenken. Für Alleinerziehende kommt der Entlastungsbetrag von 4.260 € hinzu, der in der Steuerklasse 2 bereits monatlich berücksichtigt wird; die Betreuungskosten wirken dagegen erst über die Steuererklärung.
Haushaltsnahe Dienstleistungen
Was als Kinderbetreuung abziehbar ist, kann nicht zusätzlich als haushaltsnahe Dienstleistung nach § 35a EStG geltend gemacht werden – auch nicht der Teil oberhalb des Höchstbetrags. Putzt die Kinderfrau nebenbei, lohnt eine Aufteilung im Vertrag.
Rechenbeispiele: alte und neue Regel
Gerechnet ist jeweils mit dem Einkommensteuertarif 2026, ohne Kirchensteuer und Solidaritätszuschlag.
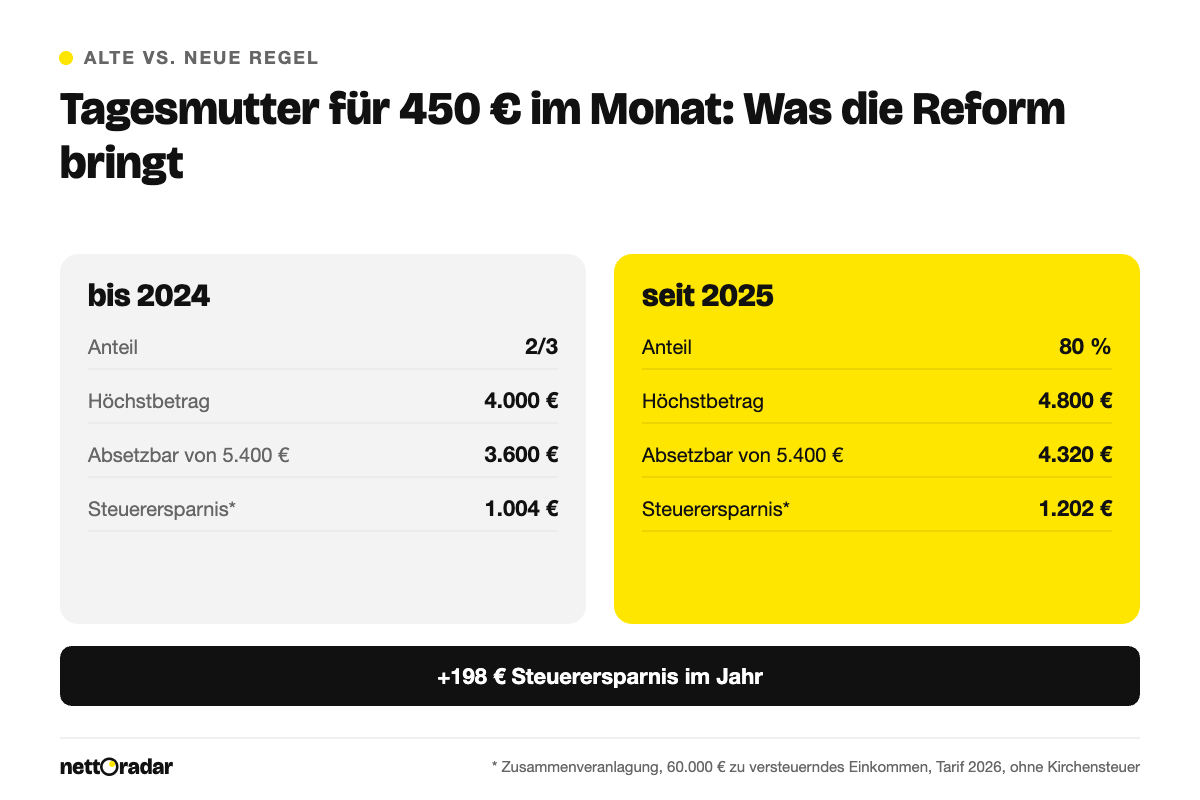
Tagesmutter, Ehepaar: 450 € im Monat, 5.400 € im Jahr, zu versteuerndes Einkommen 60.000 €. Absetzbar sind 80 % = 4.320 €. Die Steuer sinkt von 8.434 € auf 7.232 €, also um 1.202 €. Nach alter Regel wären zwei Drittel = 3.600 € anerkannt worden, die Ersparnis hätte 1.004 € betragen. Plus durch die Reform: 198 € im Jahr.
Hort, alleinerziehend: 2.200 € Hortbeitrag im Jahr, zu versteuerndes Einkommen 38.000 € (Grundtarif). Absetzbar sind 1.760 €, die Steuer sinkt um 540 €. Nach alter Regel wären es 1.467 € und 451 € Ersparnis gewesen – 89 € weniger.
Krippe mit Arbeitgeberzuschuss: 400 € Kita-Beitrag im Monat, 4.800 € im Jahr; der Arbeitgeber zahlt steuerfrei 100 € im Monat dazu. Eigene Kosten: 3.600 €, davon 80 % = 2.880 € absetzbar. Bei 75.000 € zu versteuerndem Einkommen im Splitting spart das 880 € Steuer. Zusammen mit den 1.200 € Zuschuss trägt die Familie von 4.800 € nur noch 2.720 € selbst.
Zwei Kinder: Weil der Höchstbetrag je Kind gilt, addieren sich die Abzüge. Kostet die Krippe für das jüngere Kind 6.000 € und die Kita für das ältere 3.840 € im Jahr, erkennt das Finanzamt 4.800 € plus 3.072 € = 7.872 € an. Bei 60.000 € zu versteuerndem Einkommen im Splitting sind das 2.166 € weniger Steuer.
Eintragen in der Steuererklärung
Die Kosten gehören in die Anlage Kind, für jedes Kind getrennt: Art der Betreuung, Name und Anschrift des Anbieters, Zeitraum, Gesamtaufwand und erstattete Beträge wie einen Arbeitgeberzuschuss. Das Finanzamt rechnet die 80 % und den Höchstbetrag selbst aus. Wer zur Abgabe nicht verpflichtet ist, kann die Erklärung freiwillig bis zu vier Jahre rückwirkend einreichen, für 2025 also bis Ende 2029 – die Fristen erklärt der Beitrag Steuererklärung 2026. Wer gar keinen Kita-Platz bekommt und eine teure private Lösung bezahlen muss, kann die Mehrkosten unter Umständen vom Jugendamt zurückverlangen; wie das geht, steht im Beitrag Kein Kita-Platz: Rechtsanspruch und Schadensersatz. Auch Kosten für die Ganztagsbetreuung in der Grundschule, auf die Erstklässler seit August 2026 einen Anspruch haben, sind wie Kita-Beiträge absetzbar.
Häufige Fragen
Gilt die 80-%-Regel schon für die Steuererklärung 2025?
Ja. Die Anhebung gilt ab dem Veranlagungszeitraum 2025, also bereits für die Erklärung, die 2026 abgegeben wird.
Kann ich Kosten für ein beitragsfreies Kita-Jahr absetzen?
Nur was Sie tatsächlich zahlen, etwa für zusätzlich gebuchte Stunden. Essensgeld bleibt auch dann außen vor.
Zählt das Kind mit 14 noch bis Jahresende?
Nein. Berücksichtigt werden die Kosten bis zum 14. Geburtstag; danach nur bei einer Behinderung, die vor dem 25. Geburtstag eingetreten ist.