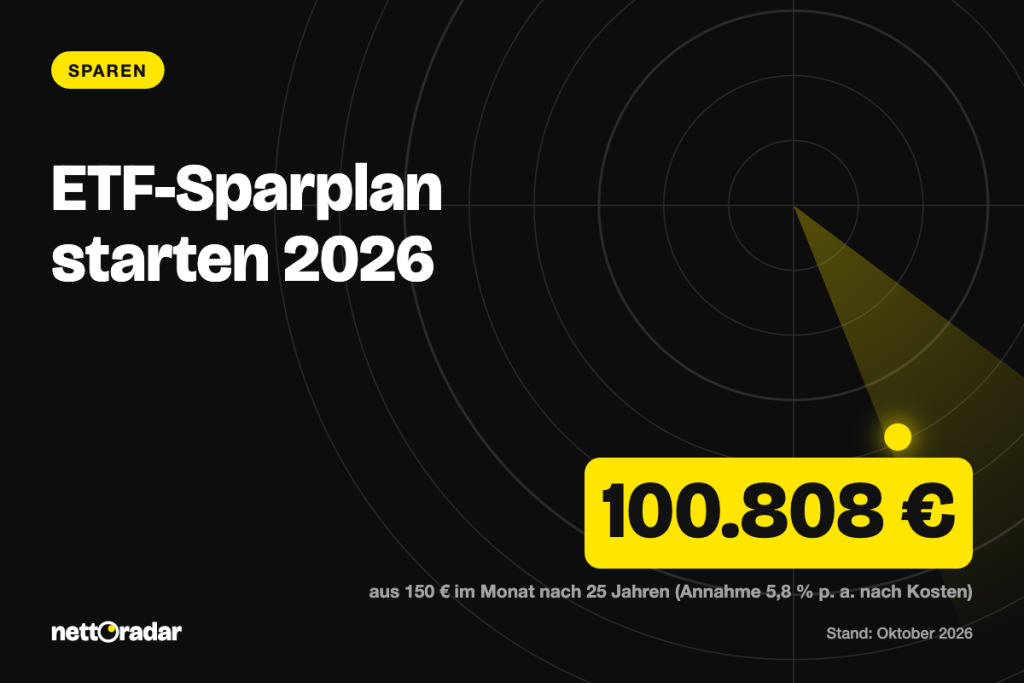
Einen ETF-Sparplan anfangen können Sie 2026 in weniger als einer Stunde: kostenloses Depot eröffnen, einen breit gestreuten Aktien-ETF wählen, eine monatliche Rate festlegen und einen Freistellungsauftrag erteilen. Wer zum Beispiel 25 Jahre lang 150 € im Monat anlegt, zahlt 45.000 € ein und käme bei angenommenen 6 % Rendite vor und 5,8 % nach Fondskosten auf rund 100.808 € – eine Modellrechnung, keine Zusage. Steuerlich bleiben Erträge bis zum Sparer-Pauschbetrag von 1.000 € (Paare 2.000 €) frei; darüber werden bei Aktien-ETFs dank 30 % Teilfreistellung effektiv nur rund 18,46 % fällig statt 26,375 %. Stand: Oktober 2026.
Das Wichtigste in Kürze
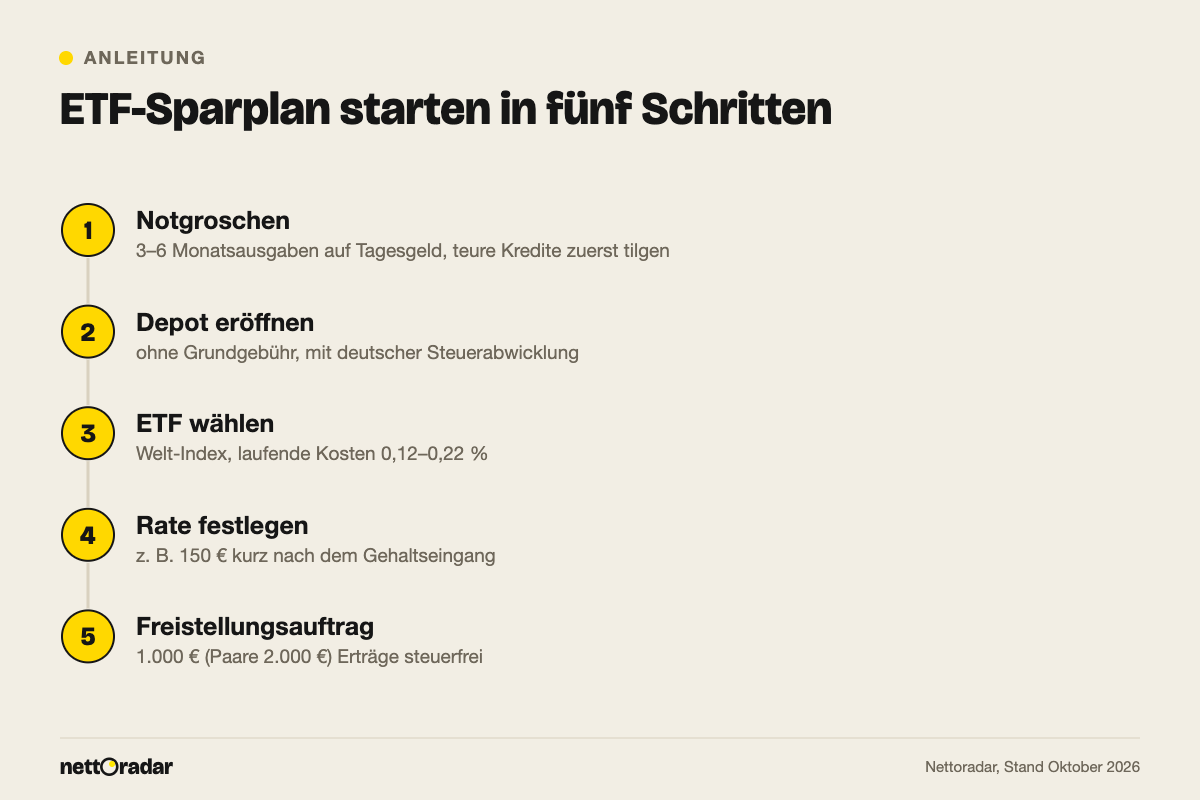
- Reihenfolge: erst ein Notgroschen von drei bis sechs Monatsausgaben, dann der Sparplan – sonst müssen Sie womöglich im falschen Moment verkaufen.
- Depot: Viele Direktbanken und Neobroker führen Depot und Sparplan ohne Grundgebühr; entscheidend sind Ausführungskosten, ETF-Auswahl und deutsche Steuerabwicklung.
- ETF: Ein weltweiter Indexfonds auf MSCI World, FTSE All-World oder MSCI ACWI mit laufenden Kosten von etwa 0,12–0,22 % reicht als Basis.
- Rate: Schon 25 oder 50 € sind möglich; wichtiger als der perfekte Einstiegszeitpunkt sind Dauer und Durchhalten.
- Steuer: Pauschbetrag 1.000/2.000 €, Abgeltungsteuer 26,375 % plus gegebenenfalls Kirchensteuer, Vorabpauschale mit Basiszins 3,20 % für 2026; ab 2027 startet zusätzlich das geförderte Altersvorsorgedepot.
Schritt 1: Vor dem ersten Euro – Notgroschen und Budget klären
Ein Sparplan ist Geld, das Sie mindestens zehn bis fünfzehn Jahre nicht brauchen. Aktienkurse können in einem Jahr um 30 % fallen; wer dann wegen einer Reparatur verkaufen muss, macht Verluste endgültig. Deshalb gehört zuerst eine Reserve auf ein Tagesgeldkonto. Wie hoch sie sein sollte, hängt von Fixkosten, Job und Familie ab – Richtwerte und eine Rechnung finden Sie im Beitrag zum Notgroschen 2026. Teure Schulden wie den Dispo (rund 11–12 %) oder Ratenkredite (im Schnitt 7,92 % effektiv) tilgen Sie vorher: Keine Aktienrendite schlägt solche Zinsen verlässlich.
Die Höhe der Rate leiten Sie aus dem Haushaltsbudget ab, nicht aus Wunschzahlen. Eine Rate, die auch nach einer Mieterhöhung noch bezahlbar ist, schlägt eine hohe, die Sie nach zwei Jahren aussetzen. Viele starten mit fünf bis zehn Prozent des Nettoeinkommens.
Schritt 2: Das Depot eröffnen – Kosten und Sicherheit
Das Depot ist das Konto, in dem Ihre Fondsanteile verwahrt werden. Anbieter lassen sich in drei Gruppen einteilen: Neobroker arbeiten per App, verlangen meist keine Depotgebühr und führen Sparpläne oft ab 1 € kostenlos aus. Direktbanken haben ebenfalls häufig keine Grundgebühr; die Sparplanausführung ist je nach Fonds gratis oder kostet einen kleinen Prozentsatz. Filialbanken verlangen oft Depotgebühren und Ausgabeaufschläge – für einen reinen ETF-Sparplan brauchen Sie keine Beratung.
Wichtig für die Sicherheit: ETF-Anteile sind Sondervermögen. Geht die Fondsgesellschaft oder die Depotbank pleite, gehören die Anteile weiterhin Ihnen und fallen nicht in die Insolvenzmasse. Die gesetzliche Einlagensicherung bis 100.000 € betrifft nur das Guthaben auf dem Verrechnungskonto. Prüfen Sie außerdem, ob Ihr Wunsch-ETF sparplanfähig ist und ob der Anbieter die Steuer in Deutschland abführt – sonst müssen Sie Erträge selbst in der Anlage KAP erklären.
Eröffnet wird online per Video- oder App-Identifizierung. Für Kinder gelten eigene Regeln – siehe ETF-Sparplan für Kinder.
Schritt 3: Den passenden ETF auswählen
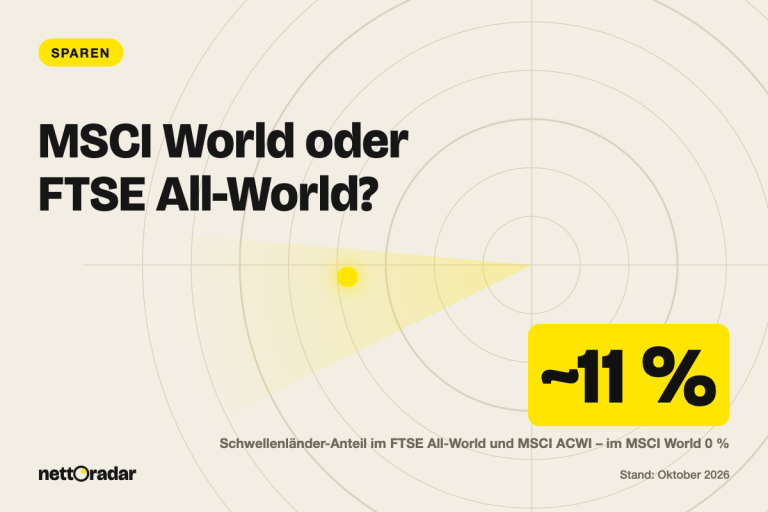
Für den Einstieg genügt ein einziger, weltweit streuender Aktien-ETF. Der MSCI World umfasst rund 1.300–1.400 Unternehmen aus 23 Industrieländern; FTSE All-World und MSCI ACWI enthalten zusätzlich Schwellenländer mit einem Anteil von etwa 10–11 %. In allen drei Indizes dominieren US-Aktien mit rund 60–70 %. Welcher Index zu Ihnen passt und wie stark sich die Unterschiede auswirken, zeigt unser Vergleich MSCI World oder FTSE All-World.
Bei der Wahl des konkreten Fonds helfen vier Kriterien:
- Laufende Kosten (TER): bei Welt-ETFs etwa 0,12–0,22 % pro Jahr. Ein aktiv gemanagter Fonds mit 1,5 % kostet ein Vielfaches.
- Fondsvolumen: Große Fonds mit mehreren hundert Millionen Euro werden seltener geschlossen oder zusammengelegt.
- Ertragsverwendung: Thesaurierende ETFs legen Dividenden automatisch wieder an, ausschüttende zahlen sie aus.
Schritt 4: Rate, Ausführungstag und Dynamik festlegen
Die Mindestrate liegt je nach Anbieter zwischen 1 und 25 €. Sie wählen Betrag, Turnus und Ausführungstag. Der Tag ist nebensächlich; sinnvoll ist ein Termin kurz nach dem Gehaltseingang, damit das Verrechnungskonto gedeckt ist. Bei niedrigen Kursen kauft die Rate automatisch mehr Anteile.
Wie stark Rate und vor allem Dauer wirken, zeigt die Tabelle. Sie wurde mit dem Sparplanrechner erstellt: monatliche Verzinsung, Rate am Monatsende, 6 % angenommene Rendite vor und 5,8 % nach Kosten, ohne Steuern und Inflation.
| Monatsrate | nach 10 Jahren | nach 20 Jahren | nach 30 Jahren |
|---|---|---|---|
| 50 € | 8.106 € | 22.562 € | 48.347 € |
| 100 € | 16.211 € | 45.125 € | 96.693 € |
| 250 € | 40.528 € | 112.812 € | 241.733 € |
| 500 € | 81.056 € | 225.624 € | 483.467 € |
Eingezahlt ist jeweils Rate × 12 × Jahre, bei 100 € über 30 Jahre also 36.000 €. Der Rest entsteht durch den Zinseszins: Erträge erwirtschaften selbst wieder Erträge. Warum die letzten Jahre den größten Sprung bringen, erklärt der Beitrag zu Zinseszins und Sparplan. Eine Dynamik von etwa 3 % pro Jahr gleicht die Inflation aus.
Schritt 5: Steuern – Pauschbetrag, Teilfreistellung, Vorabpauschale
Kapitalerträge unterliegen der Abgeltungsteuer von 25 % plus 5,5 % Solidaritätszuschlag darauf, zusammen 26,375 %, bei Kirchenmitgliedern zusätzlich Kirchensteuer. Die Bank führt die Steuer automatisch ab. Damit sie den Sparer-Pauschbetrag von 1.000 € (Zusammenveranlagte 2.000 €) berücksichtigt, erteilen Sie gleich bei der Eröffnung einen Freistellungsauftrag – bei mehreren Banken aufgeteilt. Für Aktien-ETFs gilt zudem die Teilfreistellung: Fonds, die laufend mehr als 50 % in Aktien anlegen, werden nur zu 70 % besteuert.
„Bei Aktienfonds sind 30 Prozent der Erträge steuerfrei (Aktienteilfreistellung).“
§ 20 Abs. 1 Satz 1 Investmentsteuergesetz
Bei thesaurierenden ETFs fällt jährlich die Vorabpauschale an. Sie wird aus dem Wert am Jahresanfang, dem Basiszins und dem Faktor 0,7 berechnet und ist auf den tatsächlichen Wertzuwachs begrenzt. Für 2026 beträgt der Basiszins 3,20 % (2025: 2,53 %). Beispiel: ETF-Bestand 10.000 € am 1. Januar 2026 ergibt 10.000 × 3,20 % × 0,7 = 224 € Vorabpauschale, nach Teilfreistellung sind 156,80 € steuerpflichtig. Ist der Pauschbetrag ausgeschöpft, bucht die Bank Anfang Januar 2027 rund 41,36 € Steuer ab – halten Sie dafür etwas Guthaben auf dem Verrechnungskonto. Die Vorabpauschale wird beim späteren Verkauf angerechnet, Sie zahlen also nicht doppelt. Im Jahr des Kaufs verringert sie sich um ein Zwölftel für jeden vollen Monat vor dem Erwerb.
Ab 2027: das geförderte Altersvorsorgedepot
Mit dem Altersvorsorgereformgesetz ist beschlossen, dass am 1. Januar 2027 ein staatlich gefördertes Altersvorsorgedepot startet. Die Grundzulage beträgt 50 % auf die ersten 360 € Eigenbeitrag und 25 % auf Beiträge zwischen 360 und 1.800 € – maximal 540 € im Jahr. Je Kind kommen 100 % auf bis zu 300 € hinzu, Berufseinsteiger erhalten einmalig 200 € Bonus. Eingezahlt werden können 120 bis 6.840 € pro Jahr. Weil es für die Rente gedacht ist, ist es weniger flexibel als ein freies Depot; ein bestehender Sparplan läuft unabhängig davon weiter.
Rechenbeispiel: 150 € im Monat über 25 Jahre
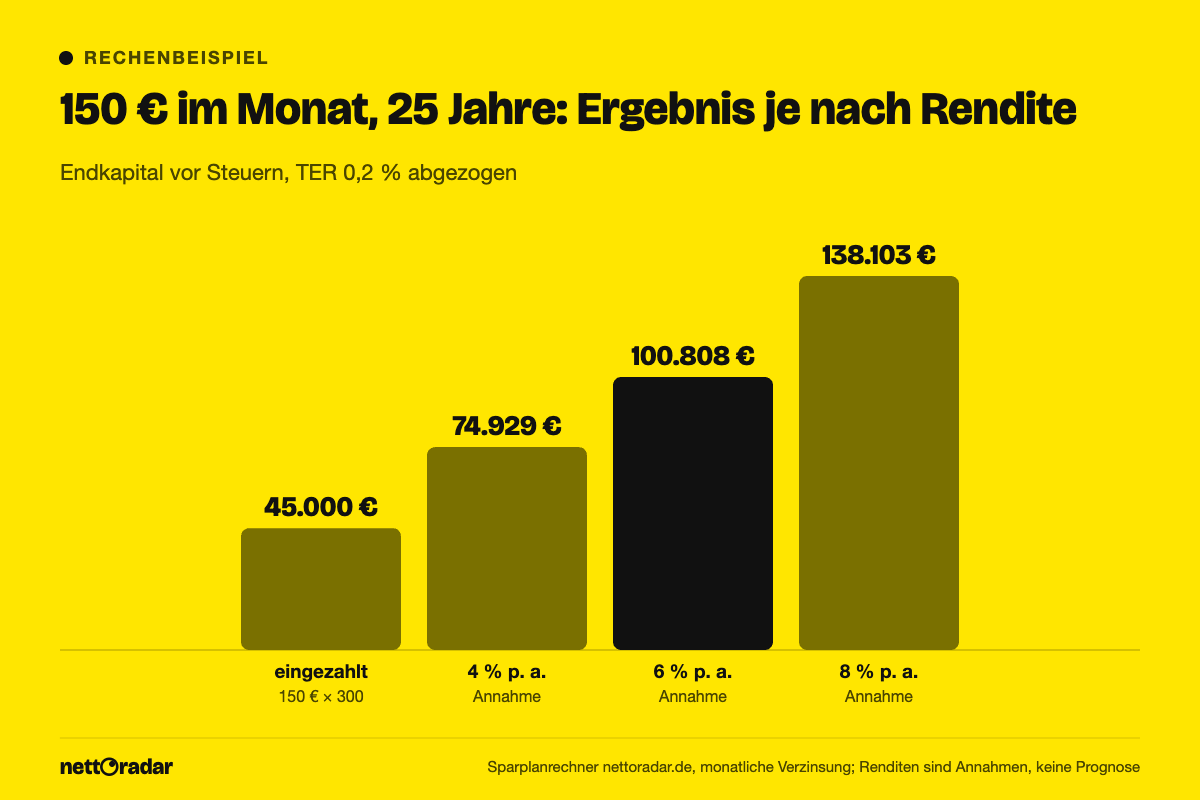
Annahmen: Sparrate 150 € am Monatsende, Laufzeit 25 Jahre, Rendite 6 % pro Jahr vor Kosten, TER 0,2 %, also 5,8 % netto. Diese Rendite liegt in der langfristigen Größenordnung breiter Aktienmärkte, schwankt aber stark von Jahr zu Jahr – sie ist eine Annahme, keine Prognose.
- Eingezahlt: 150 € × 12 × 25 = 45.000 €.
- Endkapital laut Sparplanrechner: 100.807,75 €, Ertrag also 55.807,75 €.
- Steuerpflichtig bei Verkauf am Ende: 70 % des Ertrags = 39.065,42 €, abzüglich 1.000 € Pauschbetrag = 38.065,42 €.
- Abgeltungsteuer inklusive Soli: 38.065,42 € × 26,375 % = 10.039,76 €.
- Nach Steuer bleiben rund 90.768 €. Bei 2 % Inflation entspricht das Endkapital vor Steuer einer heutigen Kaufkraft von rund 61.445 €.
Vereinfachung: Die Steuer wird hier komplett beim Verkauf berechnet. In der Praxis ist ein Teil bereits über Vorabpauschalen bezahlt, und wer über mehrere Jahre verteilt verkauft, nutzt den Pauschbetrag mehrfach. Kirchensteuer ist nicht berücksichtigt.
Wie empfindlich das Ergebnis reagiert: Bei 4 % Rendite vor Kosten wären es rund 74.929 €, bei 8 % rund 138.103 €. Wer die Rate jedes Jahr um 3 % erhöht, zahlt 65.627 € ein und kommt bei 6 % auf etwa 134.705 €. Ein aktiver Fonds mit 1,5 % laufenden Kosten statt 0,2 % hätte bei gleicher Marktrendite nur rund 82.950 € erwirtschaftet – 17.858 € weniger. Auch Warten kostet: Fünf Jahre später angefangen (20 statt 25 Jahre) ergibt nur noch rund 67.687 €.
Typische Anfängerfehler – und wie Sie sie vermeiden
Erstens: auf den richtigen Zeitpunkt warten – Kursrückgänge lassen sich nicht vorhersagen. Zweitens: in Krisen verkaufen, obwohl die Rate gerade dann günstig einkauft. Drittens: zu viele ETFs. Fünf Fonds mit denselben US-Konzernen streuen nicht besser als ein Welt-ETF. Viertens: den Freistellungsauftrag vergessen; dann zieht die Bank Steuern ab, die Sie erst über die Steuererklärung zurückholen. Fünftens: kurzfristig benötigtes Geld investieren. Was in den nächsten drei bis fünf Jahren für Auto, Umzug oder Eigenkapital gebraucht wird, gehört eher auf Tages- oder Festgeld – Top-Angebote liegen derzeit bei rund 2,73 % (Tagesgeld) und etwa 3,67 % (Festgeld fünf Jahre).
Häufige Fragen
Wie viel Geld brauche ich, um einen ETF-Sparplan anzufangen?
Bei vielen Anbietern reichen 1 bis 25 € im Monat. Sinnvoller als der Mindestbetrag ist eine Rate, die Sie dauerhaft durchhalten, nachdem Notgroschen und teure Kredite geregelt sind.
Thesaurierend oder ausschüttend – was ist für Anfänger besser?
Thesaurierende ETFs sind bequemer, weil Dividenden automatisch reinvestiert werden. Ausschüttende passen, wenn Sie Erträge laufend nutzen oder den Pauschbetrag jedes Jahr gezielt ausschöpfen möchten.
Lohnt sich ein ETF-Sparplan, wenn Tagesgeld rund 2,7 % bringt?
Kurzfristig ist Tagesgeld sicherer. Über 15 bis 30 Jahre lagen breite Aktienmärkte historisch deutlich über Zinsanlagen – allerdings mit zwischenzeitlichen Verlusten. Viele kombinieren daher beides: Reserve auf Tagesgeld, langfristiges Vermögen im ETF.