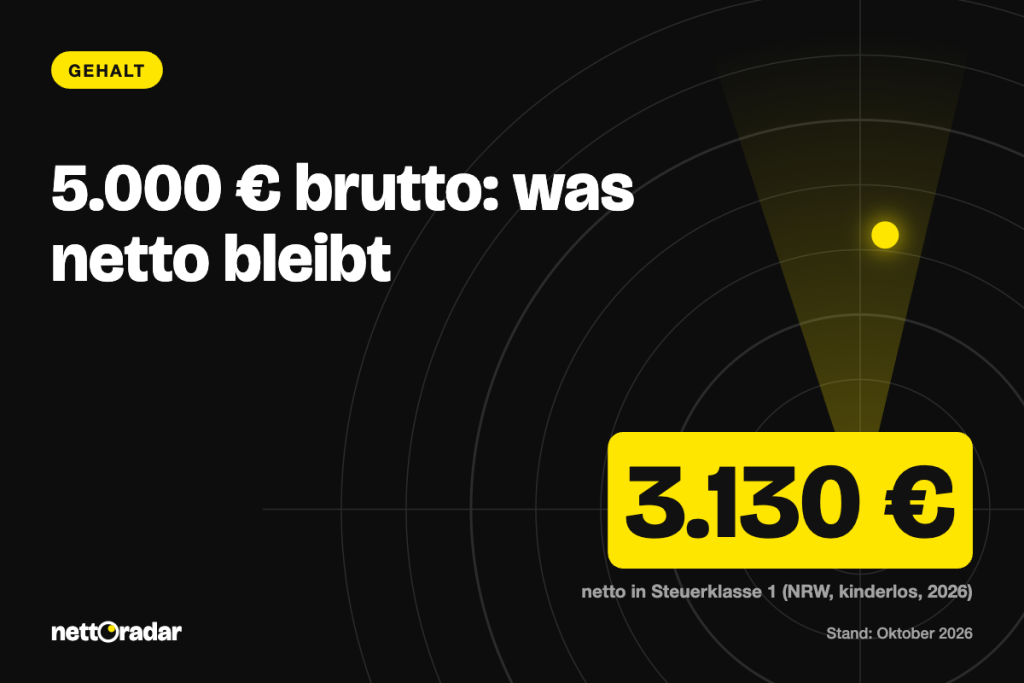
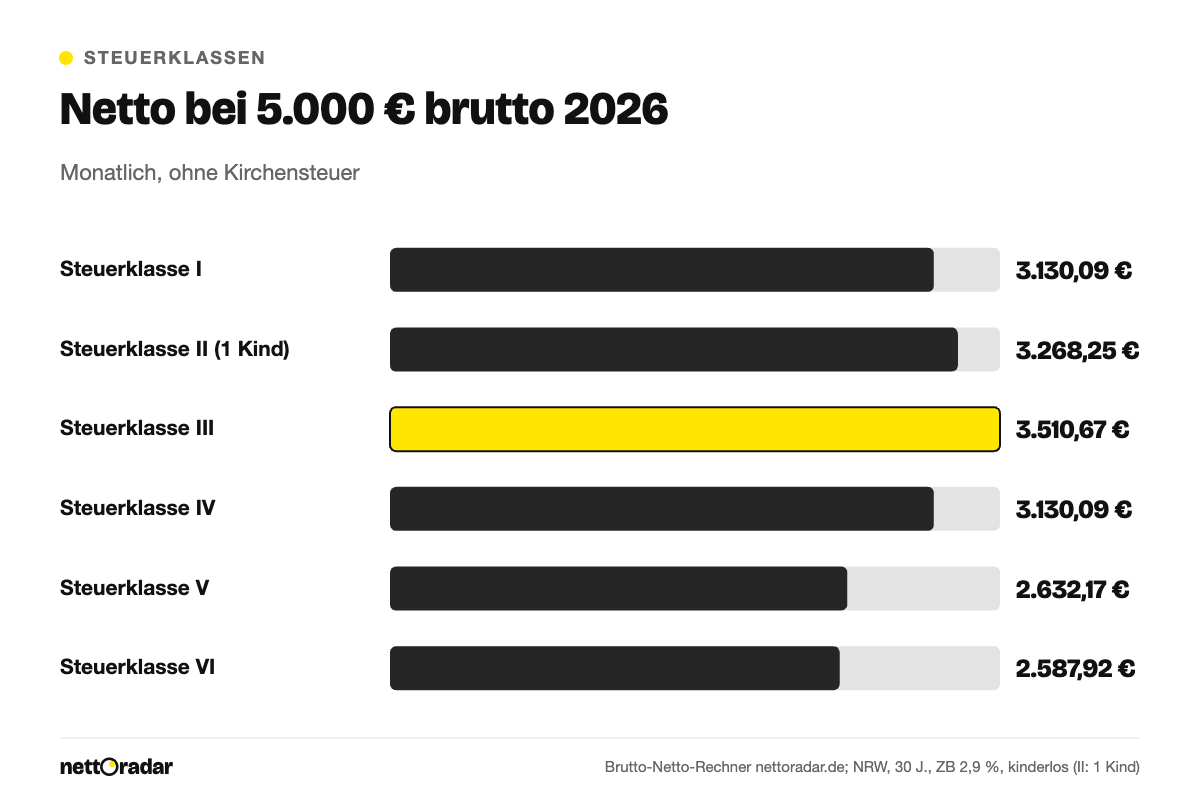
Wer 2026 5.000 € brutto im Monat verdient, behält in Steuerklasse 1 ohne Kinder und ohne Kirchensteuer 3.130,09 € netto – gerechnet für Nordrhein-Westfalen mit dem durchschnittlichen Zusatzbeitrag von 2,9 %. Das entspricht 62,6 % des Bruttolohns. In Steuerklasse 3 bleiben 3.510,67 €, in Steuerklasse 5 nur 2.632,17 €. Mit 5.000 € liegen Sie noch 812,50 € unter der Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung von 5.812,50 €: Bis dorthin wird jeder zusätzliche Euro voll mit Sozialabgaben belastet, darüber nicht mehr. Alle Zahlen haben den Stand Oktober 2026 und lassen sich im Brutto-Netto-Rechner mit Ihren eigenen Merkmalen nachrechnen.
Das Wichtigste in Kürze
- Steuerklasse 1 und 4: 3.130,09 € netto. Abzüge 1.869,91 €, davon 782,41 € Lohnsteuer und 1.087,50 € Sozialabgaben.
- Steuerklasse 3 bringt 3.510,67 €, Steuerklasse 5 nur 2.632,17 €, ein Zweitjob in Steuerklasse 6 sogar nur 2.587,92 €.
- Kirchensteuer kostet 70,42 € im Monat (9 %), in Bayern und Baden-Württemberg 62,59 € (8 %).
- In Sachsen zahlen Beschäftigte 0,5 Prozentpunkte mehr Pflegebeitrag und haben 16,50 € weniger netto.
- Ab 5.812,50 € brutto steigen KV- und PV-Beiträge nicht mehr mit. 2027 soll diese Grenze laut Kabinettsbeschluss auf 6.375 € steigen.
Netto bei 5.000 € brutto in allen sechs Steuerklassen
Die Sozialabgaben sind in allen Steuerklassen gleich hoch, solange Kinderzahl, Alter und Bundesland gleich bleiben. Bei 5.000 € brutto zahlen Sie 437,50 € Krankenversicherung (7,3 % allgemeiner Beitrag plus 1,45 % halber Zusatzbeitrag), 120,00 € Pflegeversicherung (1,8 % plus 0,6 % Zuschlag für Kinderlose), 465,00 € Rentenversicherung (9,3 %) und 65,00 € Arbeitslosenversicherung (1,3 %). Zusammen sind das 1.087,50 € oder 21,75 % des Bruttolohns. Den Unterschied zwischen den Steuerklassen macht allein die Lohnsteuer.
| Steuerklasse | Typische Situation | Lohnsteuer | Sozialabgaben | Netto |
|---|---|---|---|---|
| I | ledig, kinderlos | 782,41 € | 1.087,50 € | 3.130,09 € |
| II | alleinerziehend, 1 Kind | 674,25 € | 1.057,50 € | 3.268,25 € |
| III | verheiratet, Partner in V oder ohne Lohn | 401,83 € | 1.087,50 € | 3.510,67 € |
| IV | verheiratet, beide in IV | 782,41 € | 1.087,50 € | 3.130,09 € |
| V | verheiratet, Partner in III | 1.280,33 € | 1.087,50 € | 2.632,17 € |
| VI | zweites Arbeitsverhältnis | 1.324,58 € | 1.087,50 € | 2.587,92 € |
Annahmen: Nordrhein-Westfalen, 30 Jahre, gesetzlich versichert, Zusatzbeitrag 2,9 %, keine Kirchensteuer. In Steuerklasse 2 ist ein Kind berücksichtigt, deshalb entfällt dort der Kinderlosenzuschlag in der Pflegeversicherung.
Steuerklasse 4 ist bei gleichem Gehalt identisch mit Steuerklasse 1 – der Grundfreibetrag wird einmal pro Person berücksichtigt. Steuerklasse 3 enthält dagegen den doppelten Grundfreibetrag und senkt die Lohnsteuer bei 5.000 € auf 401,83 €. Den Preis dafür zahlt der Partner in Steuerklasse 5: Dort fehlt der Grundfreibetrag, die Lohnsteuer steigt auf 1.280,33 €. Welche Kombination für Sie passt und wann das Faktorverfahren besser ist, erklärt unser Überblick über die Steuerklassen 2026.
Steuerklasse 2 bringt Alleinerziehenden 138,16 € mehr als Steuerklasse 1: 108,16 € entfallen auf die niedrigere Lohnsteuer dank Entlastungsbetrag von 4.260 € im Jahr, 30,00 € auf die niedrigere Pflegeversicherung ohne Kinderlosenzuschlag.
Kirchensteuer, Sachsen und Kinder: was den Nettobetrag noch verschiebt
Kirchensteuer: 8 oder 9 Prozent der Lohnsteuer
Die Kirchensteuer wird nicht vom Brutto, sondern von der Lohnsteuer berechnet. In 14 Bundesländern beträgt sie 9 %, in Bayern und Baden-Württemberg 8 %. Bei 5.000 € in Steuerklasse 1 sind das 70,42 € in Nordrhein-Westfalen und 62,59 € in Bayern; netto bleiben 3.059,67 € beziehungsweise 3.067,50 €. In Steuerklasse 3 halbiert sich der Betrag ungefähr: 36,16 € bei 9 %, 32,15 € bei 8 %. Aufs Jahr gerechnet kostet die Kirchenmitgliedschaft in Steuerklasse 1 rund 845 €.
Sachsen: höherer Pflegebeitrag für Beschäftigte
Sachsen hat als einziges Bundesland den Buß- und Bettag als Feiertag behalten. Zum Ausgleich tragen Beschäftigte dort einen größeren Anteil an der Pflegeversicherung: 2,3 % statt 1,8 %, kinderlos 2,9 % statt 2,4 %. Bei 5.000 € sind das 145,00 € statt 120,00 €. Weil höhere Vorsorgeaufwendungen die Lohnsteuer leicht senken (773,91 € statt 782,41 €), bleiben unter dem Strich 3.113,59 € – 16,50 € weniger als in Nordrhein-Westfalen.
Kinder: Pflegeversicherung statt Lohnsteuer
Kinder senken die monatliche Lohnsteuer in den Steuerklassen 1, 3, 4 und 5 nicht. Kinderfreibeträge wirken im laufenden Jahr nur auf Solidaritätszuschlag und Kirchensteuer, ansonsten erhalten Sie Kindergeld von 259 € je Kind. Spürbar ist dagegen die Pflegeversicherung: Mit einem Kind entfällt der Zuschlag von 0,6 %, der Beitrag sinkt auf 90,00 € und das Netto in Steuerklasse 1 steigt auf 3.149,92 €. Ab dem zweiten Kind unter 25 Jahren gibt es zusätzlich einen Abschlag von 0,25 Punkten je Kind. Ein Paar in Steuerklasse 3 mit zwei Kindern zahlt nur noch 1,55 % beziehungsweise 77,50 € und kommt auf 3.542,17 € netto.
Wo die Bemessungsgrenzen greifen
Die Beitragsbemessungsgrenze (BBG) ist das Einkommen, bis zu dem Sozialbeiträge erhoben werden. Was darüber liegt, bleibt in dem jeweiligen Versicherungszweig beitragsfrei. 2026 gelten zwei Grenzen: 5.812,50 € im Monat (69.750 € im Jahr) für Kranken- und Pflegeversicherung sowie 8.450 € im Monat (101.400 € im Jahr) für Renten- und Arbeitslosenversicherung.
„Beitragspflichtige Einnahmen sind bis zu einem Betrag von einem Dreihundertsechzigstel der Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 für den Kalendertag zu berücksichtigen (Beitragsbemessungsgrenze).“
§ 223 Abs. 3 Satz 1 Fünftes Buch Sozialgesetzbuch (SGB V)
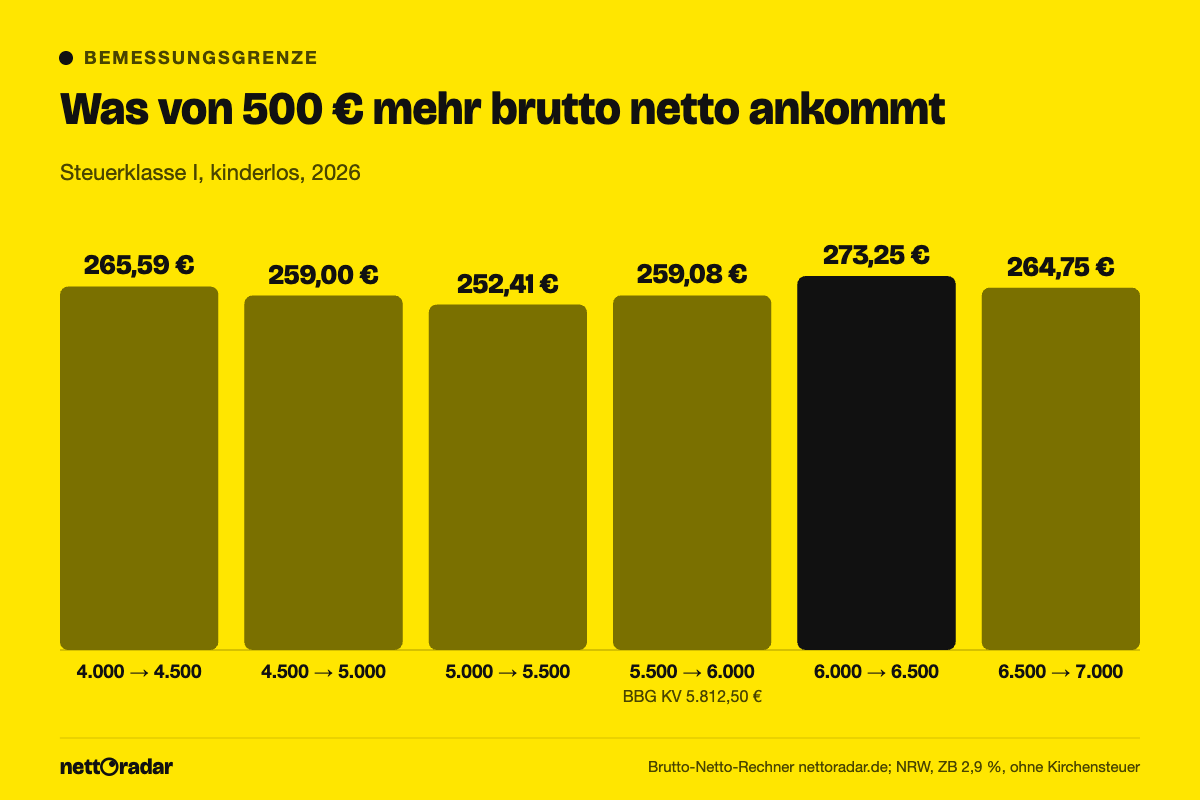
Mit 5.000 € erreichen Sie keine der beiden Grenzen. Für Ihr Gehalt heißt das: Jede Gehaltserhöhung bis 5.812,50 € kostet kinderlos weiterhin 21,75 % Sozialabgaben, hinzu kommt die Lohnsteuer mit einem Grenzsteuersatz von gut einem Drittel. Erst oberhalb von 5.812,50 € fallen auf den Mehrverdienst nur noch Renten- und Arbeitslosenbeitrag mit zusammen 10,6 % an. Krankenkasse und Pflegeversicherung bleiben dann bei höchstens 508,59 € und 139,50 € stehen.
Der Effekt ist messbar: Steigt Ihr Gehalt von 5.000 € auf 5.500 €, kommen von den 500 € brutto 252,41 € netto an (50,5 %). Dieselbe Erhöhung von 5.812,50 € auf 6.312,50 € bringt 276,50 € netto (55,3 %), obwohl die Lohnsteuer dort schon progressiver greift.
Rechenbeispiel: So entstehen die 3.130,09 €
Ausgangslage: ledig, 30 Jahre, keine Kinder, keine Kirchensteuer, Wohnort Köln, Krankenkasse mit 2,9 % Zusatzbeitrag, 5.000 € Monatsgehalt.
- Krankenversicherung: 5.000 € × 8,75 % (7,3 % + 1,45 %) = 437,50 €
- Pflegeversicherung: 5.000 € × 2,4 % (1,8 % + 0,6 % Kinderlosenzuschlag) = 120,00 €
- Rentenversicherung: 5.000 € × 9,3 % = 465,00 €
- Arbeitslosenversicherung: 5.000 € × 1,3 % = 65,00 €
- Zwischensumme nach Sozialabgaben: 5.000 € − 1.087,50 € = 3.912,50 €
- Lohnsteuer nach Programmablaufplan 2026, Steuerklasse 1: 782,41 €
- Nettolohn: 3.912,50 € − 782,41 € = 3.130,09 €
Mit Kirchenmitgliedschaft kommen 9 % von 782,41 € hinzu, also 70,42 €, und das Netto sinkt auf 3.059,67 €. Ihr Arbeitgeber zahlt zusätzlich rund 1.057,50 € Arbeitgeberanteile, Ihre Stelle kostet ihn also gut 6.050 € im Monat. Bei einer Kasse mit 3,5 % Zusatzbeitrag statt 2,9 % sinkt Ihr Netto um 9,92 € auf 3.120,17 €. Wie sich die einzelnen Abzüge prozentual zusammensetzen, zeigt unser Beitrag zu den Sozialabgaben 2026.
Einordnung: 5.000 € im Vergleich zu 4.000 € und 6.000 €
Die Abzugsquote steigt mit dem Gehalt, aber langsamer, als viele erwarten. Bei 4.000 € brutto bleiben in Steuerklasse 1 noch 2.605,50 € oder 65,1 %. Bei 5.000 € sind es 62,6 %, bei 6.000 € 3.641,58 € oder 60,7 %. Von den 1.000 € zwischen 4.000 und 5.000 € kommen 524,59 € netto an, von den 1.000 € zwischen 5.000 und 6.000 € noch 511,49 €. Dass der Abstand so gering ist, liegt an der Bemessungsgrenze: Ab 5.812,50 € fällt die Kranken- und Pflegeversicherung als Kostenfaktor weg und gleicht die steigende Lohnsteuer teilweise aus.
Ausblick 2027: höhere Grenze, höherer Pflegezuschlag
Für 2027 hat das Bundeskabinett am 7. Oktober 2026 neue Rechengrößen beschlossen, die Zustimmung des Bundesrats steht noch aus. Die Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung soll auf 6.375 € im Monat steigen, einschließlich einer Sonderanhebung um 300 €. Bei 5.000 € brutto ändert sich dadurch nichts, Sie liegen weiterhin darunter. Wer aber mehr als 5.812,50 € verdient, zahlt auf den Teil bis 6.375 € künftig wieder Beiträge. Bei 6.375 € und mehr summiert sich das auf bis zu 562,50 € × 11,15 % = 62,72 € im Monat (kinderlos, Beitragssätze 2026), mit Kind auf 59,34 €. Die Grenze in der Renten- und Arbeitslosenversicherung soll auf 8.850 € steigen.
Für Kinderlose ist zudem eine Anhebung des Pflegezuschlags von 0,6 % auf 0,9 % geplant (Entwurf, Kabinett 30.9.2026). Bei 5.000 € wären das 15 € mehr im Monat. Der Schätzerkreis rechnet 2027 mit einem durchschnittlichen Zusatzbeitrag von 2,9 %; viele Kassen liegen schon heute darüber, im Schnitt erhoben werden derzeit rund 3,13 %. Der Rentenbeitragssatz für 2027 ist noch offen, geplant sind unverändert 18,6 %. Auf der Steuerseite sollen Grundfreibetrag (12.564 €) und Arbeitnehmer-Pauschbetrag (1.430 €) steigen – beides steht im Entwurf des Einkommensteuer-Reformgesetzes 2027 und würde die Lohnsteuer bei 5.000 € leicht senken.
Häufige Fragen
Wie viel netto sind 5.000 € brutto in Steuerklasse 1?
3.130,09 € im Monat, wenn Sie kinderlos sind, keine Kirchensteuer zahlen und Ihre Kasse 2,9 % Zusatzbeitrag verlangt. Mit Kirchensteuer sind es 3.059,67 €, mit einem Kind 3.149,92 €.
Was bleibt von 5.000 € brutto in Steuerklasse 3?
3.510,67 € ohne Kinder und Kirche, mit zwei Kindern wegen des niedrigeren Pflegebeitrags 3.542,17 €. Der Partner in Steuerklasse 5 zahlt dafür deutlich mehr Lohnsteuer; die tatsächliche Jahressteuer ergibt sich erst aus der gemeinsamen Steuererklärung.
Lohnt sich eine Gehaltserhöhung über 5.000 € hinaus?
Ja. Bis 5.812,50 € kommt von jedem zusätzlichen Euro etwa die Hälfte netto an, knapp oberhalb der Grenze 53 bis 55 %. Eine Gehaltserhöhung lohnt sich daher in diesem Bereich besonders.
Kann ich mit 5.000 € brutto privat krankenversichert sein?
Als Angestellter in der Regel nicht. Ihr Jahresentgelt von 60.000 € (ohne Sonderzahlungen) liegt unter der Versicherungspflichtgrenze von 77.400 €. 2027 soll diese Grenze auf 84.150 € steigen.