Die Schadenfreiheitsklasse (SF-Klasse) bestimmt Ihren Kfz-Beitrag stärker als fast jedes andere Merkmal: In SF 0 zahlen Sie je nach Tarif 100 % des Grundbeitrags, nach Jahrzehnten ohne Unfall oft nur noch 20 bis 30 %. Ein einziger regulierter Haftpflichtschaden wirft Sie dagegen um mehrere Klassen zurück – im Beispieltarif unten kostet ein Parkrempler aus SF 10 über zehn Jahre rund 750 € Mehrbeitrag. Prozentsätze und Rückstufungen legt jeder Versicherer selbst fest; die Tabelle zeigt deshalb typische Werte eines Beispieltarifs, Stand 2026. Wie Sie Ihre SF-Klasse zum Stichtag mitnehmen, erklärt der Ratgeber Kfz-Versicherung wechseln bis 30. November 2026.
Das Wichtigste in Kürze
- Jedes schadenfreie Kalenderjahr bringt zum 1. Januar eine SF-Klasse mehr; die Skala endet je nach Versicherer bei SF 35 oder erst bei SF 50.
- Die Beitragssätze sind tarifabhängig – typisch sind 100 % in SF 0 und 20 bis 30 % in den höchsten Klassen.
- Haftpflicht und Vollkasko haben getrennte SF-Klassen; Teilkaskoschäden wie Glasbruch, Wildunfall oder Hagel kosten keinen Rabatt.
- Wie weit ein Unfall zurückstuft, regelt die Rückstufungstabelle Ihres Versicherers – im Beispieltarif geht es von SF 10 auf SF 5.
- Wer die Zahlung des Versicherers meist binnen sechs Monaten erstattet, behält seine Klasse; im Beispiel lohnt das bis etwa 450 bis 750 € Schadenhöhe.
So funktioniert das SF-System
Die SF-Klasse zählt, wie viele Jahre Sie ohne regulierten Schaden versichert waren. Sie steigt zum 1. Januar um eine Stufe, wenn der Vertrag im Vorjahr bestand und der Versicherer keinen Schaden bezahlen musste. Unterhalb von SF 0 liegt die Malusklasse M; dort landet, wer aus einer niedrigen Klasse heraus einen Unfall verursacht. Wo Sie einsteigen, hängt vor allem vom Führerschein ab: Mit mindestens drei Jahren Fahrerlaubnis beginnen Sie in der Regel in SF ½, sonst in SF 0. Ausnahmen für Zweitwagen oder Kinder von Bestandskunden zeigt unser Ratgeber zur Kfz-Versicherung für Fahranfänger.
Nach oben ist die Skala nicht einheitlich: Viele Tarife enden bei SF 35, andere führen Klassen bis SF 50. Wer seit 40 Jahren unfallfrei fährt, hat bei einem Versicherer die Höchststufe erreicht und bei einem anderen noch Luft nach oben. Haftpflicht und Vollkasko werden getrennt eingestuft; ein Unfall, bei dem Ihr Versicherer den fremden Schaden und Ihre eigene Reparatur bezahlt, kostet deshalb in beiden Sparten Klassen. Die Teilkasko kennt keine SF-Klassen. Zahlt bei einem unverschuldeten Unfall allein die gegnerische Versicherung, bleibt Ihre Einstufung unberührt. Bei einer Teilschuld zahlt Ihr eigener Haftpflichtversicherer einen Anteil – und schon das genügt für eine Rückstufung.
Schadenfreiheitsklassen-Tabelle 2026: typische Beitragssätze im Beispieltarif
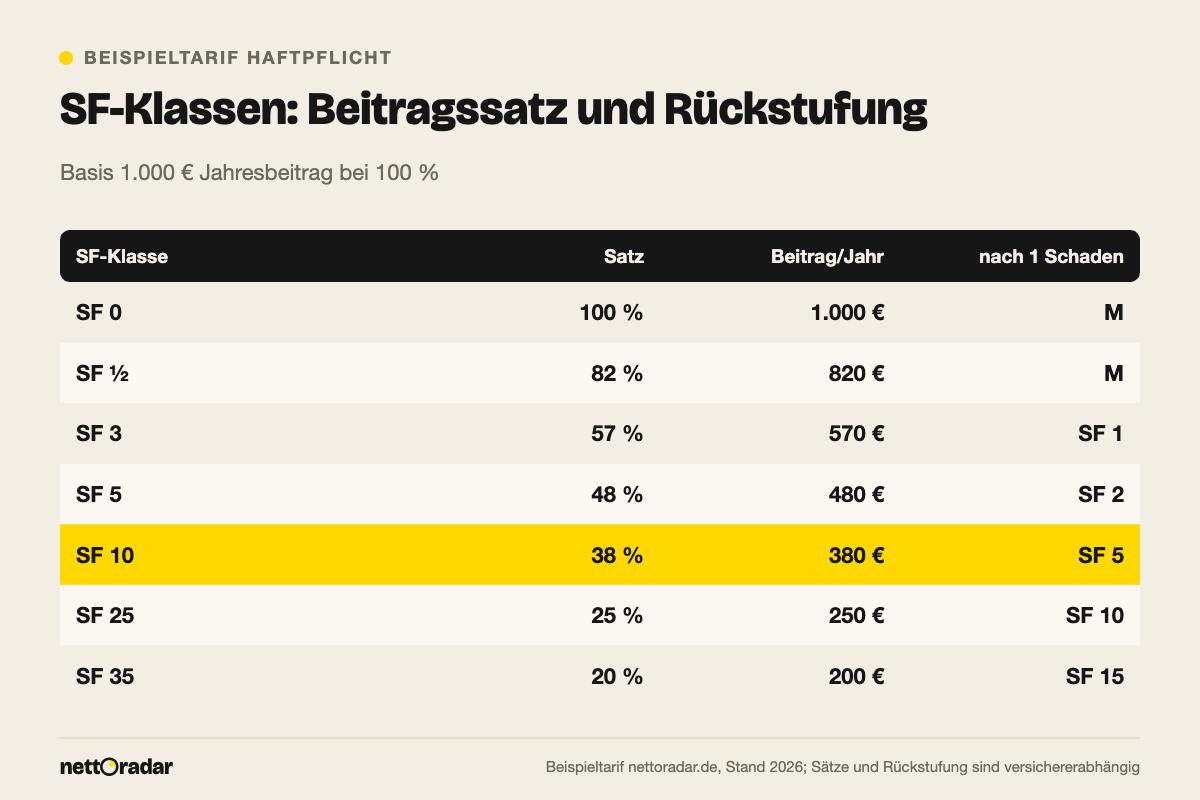
Die Beitragssätze sind weder gesetzlich noch branchenweit einheitlich vorgegeben. Die Tabelle zeigt typische Beitragssätze in einem Beispieltarif für die Kfz-Haftpflicht, gerechnet mit 1.000 € Jahresbeitrag bei 100 %. Zwischen SF 5 und SF 10 sinkt der Satz im Beispiel um zwei Punkte je Klasse, zwischen SF 10 und SF 20 um einen Punkt. Ihren tatsächlichen Satz finden Sie auf der Beitragsrechnung.
| SF-Klasse | Beitragssatz (Beispieltarif) | Jahresbeitrag bei 1.000 € Basis | Nach 1 Schaden (Beispiel) |
|---|---|---|---|
| M (Malus) | 155 % | 1.550 € | M |
| SF 0 | 100 % | 1.000 € | M |
| SF ½ | 82 % | 820 € | M |
| SF 1 | 70 % | 700 € | SF 0 |
| SF 2 | 63 % | 630 € | SF ½ |
| SF 3 | 57 % | 570 € | SF 1 |
| SF 4 | 52 % | 520 € | SF 2 |
| SF 5 | 48 % | 480 € | SF 2 |
| SF 10 | 38 % | 380 € | SF 5 |
| SF 15 | 33 % | 330 € | SF 7 |
| SF 20 | 28 % | 280 € | SF 8 |
| SF 25 | 25 % | 250 € | SF 10 |
| SF 35 | 20 % | 200 € | SF 15 |
In den ersten Jahren sinkt der Beitrag schnell: Von SF 0 bis SF 3 fällt der Satz im Beispiel um 43 Prozentpunkte, von 1.000 auf 570 €. In hohen Klassen bringt jedes weitere Jahr nur noch ein oder zwei Punkte. Umgekehrt trifft ein Unfall gerade erfahrene Fahrer hart: Wer von SF 25 auf SF 10 fällt, zahlt 380 statt 250 €, also 52 % mehr – und braucht 15 unfallfreie Jahre, um die alte Klasse wieder zu erreichen.
Rückstufung nach einem Unfall: Was in Ihrem Vertrag steht
Hat Ihr Versicherer im Kalenderjahr einen Schaden reguliert, werden Sie zum folgenden 1. Januar zurückgestuft. Wie weit, regelt die Rückstufungstabelle in den Allgemeinen Bedingungen für die Kfz-Versicherung (AKB). Sie ist versichererabhängig; zwei Anbieter können denselben Fahrer nach einem Unfall unterschiedlich tief einstufen, zwei Schäden im selben Jahr führen noch weiter nach unten. Ein Blick in die Tabelle lohnt sich daher schon vor dem Abschluss. Ob ein Unfall Ihre Klasse kostet, entscheidet sich bei der Zahlung, nicht bei der Meldung. Melden müssen Sie ihn trotzdem:
„Der Versicherungsnehmer hat den Eintritt des Versicherungsfalles, nachdem er von ihm Kenntnis erlangt hat, dem Versicherer unverzüglich anzuzeigen.“
§ 30 Abs. 1 Satz 1 Versicherungsvertragsgesetz (VVG)
Die AKB nennen dafür meist eine Frist von einer Woche. Wer sich nur privat mit dem Gegner einigt und später doch mit dessen Ansprüchen konfrontiert wird, riskiert Ärger wegen verspäteter Anzeige. Die Meldung allein löst keine Rückstufung aus: Zahlt der Versicherer nichts oder erstatten Sie ihm die Zahlung, bleibt die Klasse erhalten.
Schaden selbst zahlen: Rückkauf innerhalb von sechs Monaten
Die Rückstufung lässt sich vermeiden, indem Sie dem Versicherer die Entschädigung freiwillig erstatten. Nach der Regulierung teilt er Ihnen mit, wie viel er gezahlt hat; ab dann haben Sie nach den meisten Bedingungen sechs Monate Zeit. Das funktioniert in der Haftpflicht und in vielen Tarifen auch in der Vollkasko. Ob sich der Rückkauf lohnt, ist eine Rechenfrage: Schadenhöhe gegen den Mehrbeitrag der kommenden Jahre. Viele Fahrer unterschätzen den Zeitraum, denn der Abstand zum schadenfreien Verlauf bleibt bestehen, bis dieser die Obergrenze der Skala erreicht.
Rechenbeispiel: Parkrempler in SF 10 – melden oder selbst zahlen?
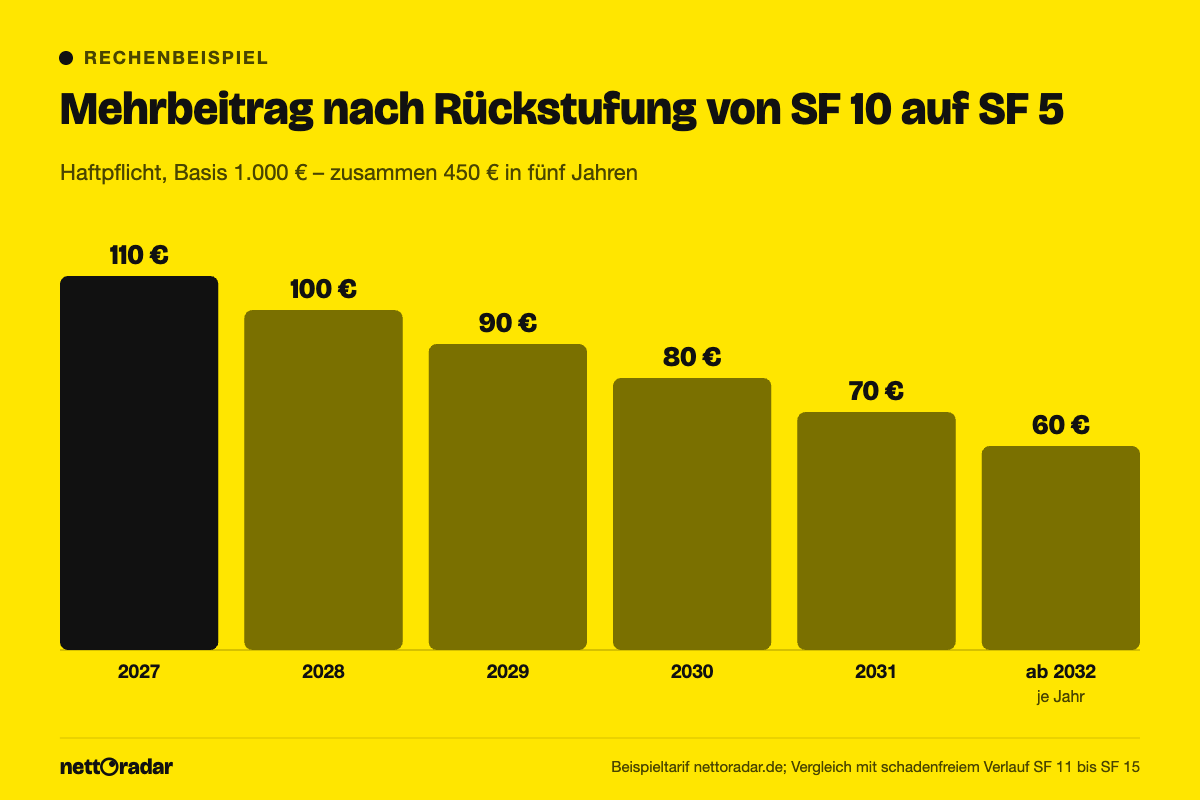
Eine Fahrerin ist 2026 in der Haftpflicht in SF 10 und zahlt im Beispieltarif 38 % von 1.000 €, also 380 €. Beim Ausparken beschädigt sie ein fremdes Auto; die Reparatur kostet 900 €, ihr Versicherer zahlt. Ohne Rückkauf fällt sie zum 1. Januar 2027 auf SF 5, statt auf SF 11 aufzusteigen.
| Jahr | Mit Rückstufung | Ohne Rückstufung | Mehrbeitrag |
|---|---|---|---|
| 2027 | SF 5: 480 € | SF 11: 370 € | 110 € |
| 2028 | SF 6: 460 € | SF 12: 360 € | 100 € |
| 2029 | SF 7: 440 € | SF 13: 350 € | 90 € |
| 2030 | SF 8: 420 € | SF 14: 340 € | 80 € |
| 2031 | SF 9: 400 € | SF 15: 330 € | 70 € |
| Summe 2027–2031 | 2.200 € | 1.750 € | 450 € |
In den fünf Jahren danach bleibt ein Abstand von sechs Klassen, im Beispiel jedes Jahr 60 € – etwa SF 10 mit 38 % gegen SF 16 mit 32 %. Über zehn Jahre summiert sich der Nachteil auf 750 €. Den 900-€-Schaden zu melden, ist damit günstiger als der Rückkauf. Hätte die Reparatur 400 € gekostet, wäre der Rückkauf klar besser: 400 € einmalig gegen 450 € Mehrbeitrag schon in fünf Jahren. Die Schwelle liegt im Beispiel zwischen 450 und 750 €, je nachdem, wie lange Sie planen.
Bei Ihnen kann sie deutlich höher liegen. Ist Ihr 100-%-Beitrag höher, etwa wegen einer teuren Regionalklasse oder eines jungen Fahrers, steigen alle Mehrbeiträge im gleichen Verhältnis: Bei 1.500 € Basis wären es 675 € in fünf und 1.125 € in zehn Jahren. Wird zusätzlich die Vollkasko zurückgestuft, kommt ein zweiter Mehrbeitrag dazu. Wo die Versicherung im gesamten Budget steht, zeigt der Ratgeber Autokosten pro Monat berechnen.
Rabattschutz und Rabattretter: Was der Baustein leistet
Mit einem Rabattschutz bleibt Ihre SF-Klasse nach einem Schaden pro Kalenderjahr erhalten. Der Baustein kostet einen Aufschlag, dessen Höhe der Versicherer festlegt. Ein Rabattretter gilt oft erst ab einer hohen SF-Klasse oder langer Vertragsdauer und ist teils ohne Aufpreis enthalten. Prüfen Sie, ob der Schutz für Haftpflicht und Vollkasko gilt und wie viele Schäden er abdeckt.
Der Haken liegt im Wechsel: Der Rabattschutz wirkt nur beim eigenen Versicherer. Kündigen Sie, stuft der neue Anbieter nach seiner eigenen Tabelle zurück, als hätte es den Schutz nie gegeben. Wer mit Rabattschutz einen Unfall hatte, ist faktisch gebunden – auch wenn die neuen Typklassen 2027 den Beitrag nach oben treiben und ein anderer Anbieter günstiger wäre.
Lohnt der Rabattschutz? Die Rechnung im Beispiel
Angenommen, der Rabattschutz kostet 15 % Aufschlag. In SF 10 sind das 57 € im Jahr; da der Beitrag ohne Schaden mit jeder Klasse sinkt, kommen von 2027 bis 2036 rund 490 € zusammen (15 % von 3.250 €). Dem steht der Mehrbeitrag nach einem Schaden gegenüber, im Beispiel 750 €. Passiert genau ein Unfall, spart der Schutz unterm Strich rund 260 €. Bleiben Sie unfallfrei, haben Sie 490 € ohne Gegenwert bezahlt, und einen Kleinschaden hätten Sie billiger zurückkaufen können. Rabattschutz lohnt sich daher eher für Vielfahrer mit hohem Grundbeitrag, die bei ihrem Versicherer bleiben wollen. Wer regelmäßig vergleichen und wechseln möchte, fährt mit dem Rückkaufrecht meist besser.
Häufige Fragen
Wo finde ich meine aktuelle SF-Klasse?
Auf der Beitragsrechnung, die meist im Herbst für das Folgejahr kommt, und im Versicherungsschein – getrennt für Haftpflicht und Vollkasko. Beim Wechsel fragt der neue Versicherer Ihre Einstufung beim bisherigen ab.
Was passiert mit der SF-Klasse, wenn ich einige Jahre kein Auto habe?
Nach den Musterbedingungen bleibt der Schadenverlauf bei einer Unterbrechung von bis zu sieben Jahren grundsätzlich erhalten, je nach Tarif können Sie aber Klassen verlieren. Dauert die Pause länger, beginnen Sie neu.
Kann ich meine SF-Klasse auf mein Kind übertragen?
Innerhalb der Familie lassen das die meisten Versicherer zu. Ihr Kind erhält aber höchstens so viele schadenfreie Jahre, wie es seit dem Führerscheinerwerb hätte sammeln können. Sie selbst verlieren Ihre gesamte Einstufung – das lohnt sich vor allem, wenn Sie kein Auto mehr fahren.