Die neuen Typklassen 2027 verschieben die Kfz-Beiträge für Millionen Autos: Nach der Statistik, die der Gesamtverband der Versicherer (GDV) am 30. September 2026 veröffentlicht hat, rutschen in der Haftpflicht rund 7,4 Millionen Fahrzeuge in eine schlechtere Klasse, etwa 5,1 Millionen in eine bessere; rund 71 % bleiben unverändert. Teurer wird es unter anderem für den BMW 330d Touring xDrive, den Citroën C4 1.2 und den Škoda Rapid 1.2, die jeweils zwei Klassen steigen. Eine Klasse mehr bedeutet je nach Tarif einige Prozent Aufschlag – im Rechenbeispiel unten rund 47 € im Jahr. Wer betroffen ist, kann die Beitragsrechnung prüfen und bis zum 30. November wechseln; die Anleitung dazu steht im Ratgeber Kfz-Versicherung wechseln bis 30. November 2026.
Das Wichtigste in Kürze
- GDV-Typklassen 2027 (30.9.2026): In der Haftpflicht rund 7,4 Millionen Autos schlechter, 5,1 Millionen besser, rund 71 % unverändert.
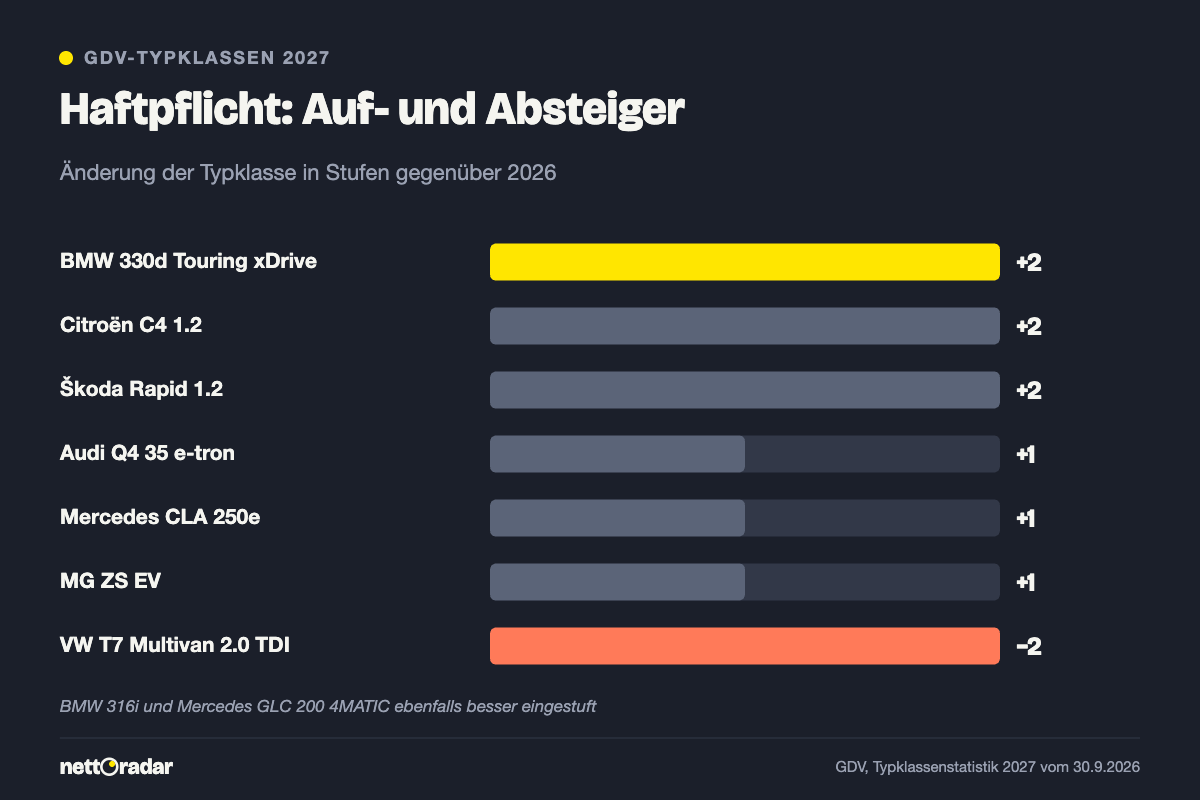
- Zwei Klassen höher: BMW 330d Touring xDrive, Citroën C4 1.2, Škoda Rapid 1.2; eine Klasse höher: Audi Q4 35 e-tron, Mercedes CLA 250e, MG ZS EV.
- Besser eingestuft: VW T7 Multivan 2.0 TDI (zwei Klassen), BMW 316i und Mercedes GLC 200 4MATIC.
- Die Skalen reichen in der Haftpflicht von 10 bis 25, in der Vollkasko von 10 bis 34 und in der Teilkasko von 10 bis 33.
- Ihre Typklasse finden Sie mit HSN und TSN aus dem Fahrzeugschein in der Online-Abfrage des GDV.
Was die Typklasse misst – drei Skalen für drei Sparten
Die Typklasse beschreibt die Schadenbilanz eines Automodells. Der GDV wertet jedes Jahr aus, wie häufig und wie teuer die Schäden waren, die mit einem bestimmten Modell entstanden sind, und vergleicht das mit dem Durchschnitt aller Pkw. Je höher die Klasse, desto höher der Schadenaufwand. Die Einstufung hängt nicht vom einzelnen Fahrer ab: Ein vorsichtiger Fahrer eines Modells mit schlechter Bilanz zahlt den Aufschlag ebenso, wie ein unvorsichtiger Fahrer eines unauffälligen Modells davon profitiert. Für die persönliche Schadenbilanz gibt es die Schadenfreiheitsklassen.
Es gibt drei getrennte Skalen. Die Haftpflicht-Typklasse (10 bis 25) bildet die Schäden ab, die mit dem Modell anderen zugefügt wurden. Die Vollkasko-Typklasse (10 bis 34) spiegelt die Kosten für Schäden am eigenen Fahrzeug, also vor allem Reparaturpreise für Karosserie, Scheinwerfer und Sensorik. Die Teilkasko-Typklasse (10 bis 33) erfasst Diebstahl, Glasbruch, Wild-, Sturm- und Hagelschäden. Ein Modell kann deshalb in der Haftpflicht günstig und in der Kasko teuer sein – oder umgekehrt.
Die Haftpflicht-Typklasse trifft jeden Halter, weil die Haftpflicht keine freiwillige Versicherung ist:
„Der Halter eines Kraftfahrzeugs oder Anhängers mit regelmäßigem Standort im Inland ist verpflichtet, für sich, den Eigentümer und den Fahrer eine Haftpflichtversicherung zur Deckung der durch den Gebrauch des Fahrzeugs verursachten Personenschäden, Sachschäden und sonstigen Vermögensschäden nach den folgenden Vorschriften abzuschließen und aufrechtzuerhalten, wenn das Fahrzeug auf öffentlichen Wegen oder Plätzen (§ 1 des Straßenverkehrsgesetzes) verwendet wird.“
§ 1 Pflichtversicherungsgesetz (PflVG)
Die GDV-Statistik ist für die Versicherer unverbindlich. Die meisten übernehmen sie, entscheiden aber selbst, wie stark eine Klasse ihren Tarif beeinflusst. Bestehende Verträge werden in der Regel zur nächsten Hauptfälligkeit umgestellt, bei den meisten Policen also zum 1. Januar 2027.
Typklassen 2027: Diese Modelle werden teurer – und diese günstiger
Für die folgenden Modelle hat der GDV Änderungen in der Haftpflicht veröffentlicht. Ihre absolute Typklasse finden Sie in der Abfrage, die Tabelle zeigt nur die Veränderung gegenüber 2026.
| Modell | Haftpflicht-Typklasse 2027 | Folge für den Beitrag |
|---|---|---|
| BMW 330d Touring xDrive | +2 Klassen | steigt |
| Citroën C4 1.2 | +2 Klassen | steigt |
| Škoda Rapid 1.2 | +2 Klassen | steigt |
| Audi Q4 35 e-tron | +1 Klasse | steigt leicht |
| Mercedes CLA 250e | +1 Klasse | steigt leicht |
| MG ZS EV | +1 Klasse | steigt leicht |
| VW T7 Multivan 2.0 TDI | −2 Klassen | sinkt |
| BMW 316i | besser | sinkt |
| Mercedes GLC 200 4MATIC | besser | sinkt |
Auffällig ist, dass mit dem Audi Q4 35 e-tron und dem MG ZS EV auch Elektroautos nach oben wandern. Wer gerade überlegt, auf ein E-Auto umzusteigen, sollte die Versicherung deshalb in die Gesamtrechnung einbeziehen; einen Kostenvergleich zeigt der Ratgeber Elektroauto vs. Verbrenner. Wie stark eine neue Einstufung den Beitrag verändern kann, hat Verivox für einzelne Modelle durchgerechnet: Beim Mini Cooper C sinkt der Beitrag demnach um rund 21 %, beim Jeep Wrangler 2.0 steigt er um rund 25 %.
Was eine Typklasse mehr im Beitrag ausmacht
Die Typklasse ist ein Faktor unter vielen. Ihr Beitrag ergibt sich aus dem Grundbeitrag des Tarifs, der mit Schadenfreiheitsklasse, Regionalklasse, Fahrerkreis, Fahrleistung und weiteren Merkmalen multipliziert wird. Eine schlechtere Typklasse erhöht diesen Grundbeitrag um einen Prozentsatz, den jeder Versicherer selbst festlegt. Bei einem Fahrer mit hoher SF-Klasse fällt der Aufschlag in Euro deshalb klein aus, bei einem Fahranfänger in SF 0 deutlich größer.
Ändern sich Typ- und Regionalklasse gleichzeitig, multiplizieren sich die Effekte. Ein Modell, das in der Haftpflicht steigt und dessen Halter zugleich in einem schlechter eingestuften Bezirk wohnt, kann so einen spürbaren Sprung erleben. Umgekehrt kann eine bessere Regionalklasse einen Typklassen-Aufschlag ausgleichen. Welchen Effekt beide zusammen haben, sehen Sie erst auf der Beitragsrechnung für 2027.
Rechenbeispiel: Zwei Klassen rauf, zwei Klassen runter
Die folgenden Beträge sind Beispielwerte. Wir nehmen an, dass der Versicherer je Haftpflicht-Typklasse rund 6 % auf- oder abschlägt. Ein BMW 330d Touring xDrive ist 2026 in der Haftpflicht für 380 € und in der Vollkasko für 450 € versichert, zusammen 830 €. Zwei Klassen höher kostet die Haftpflicht 380 € × 1,06 × 1,06 = 426,97 €. Bei unveränderter Kasko steigt der Jahresbeitrag um 46,97 € oder 5,7 % auf 876,97 €; über vier Jahre sind das 187,88 €. Beim VW T7 Multivan 2.0 TDI läuft es umgekehrt: Aus 560 € Haftpflicht werden nach zwei Klassen Abstieg 498,40 €.
| Modell (Beispielwerte) | Beitrag 2026 | Beitrag 2027 | Differenz |
|---|---|---|---|
| BMW 330d Touring xDrive, Haftpflicht (+2) | 380,00 € | 426,97 € | +46,97 € |
| VW T7 Multivan 2.0 TDI, Haftpflicht (−2) | 560,00 € | 498,40 € | −61,60 € |
| Jeep Wrangler 2.0 (Effekt laut Verivox +25 %) | 900,00 € | 1.125,00 € | +225,00 € |
| Mini Cooper C (Effekt laut Verivox −21 %) | 700,00 € | 553,00 € | −147,00 € |
Ein Plus von knapp 47 € klingt verkraftbar. Es ist aber oft nur ein Teil der Erhöhung, weil viele Versicherer gleichzeitig ihre Tarife anpassen. Wer zum Jahreswechsel ohnehin mehr zahlen soll, gewinnt durch einen Vergleich häufig mehr, als die Typklasse kostet. Wie die Versicherung neben Steuer, Kraftstoff und Wertverlust ins Gesamtbudget passt, zeigt der Ratgeber Autokosten pro Monat berechnen.
So finden Sie Ihre Typklasse: HSN und TSN
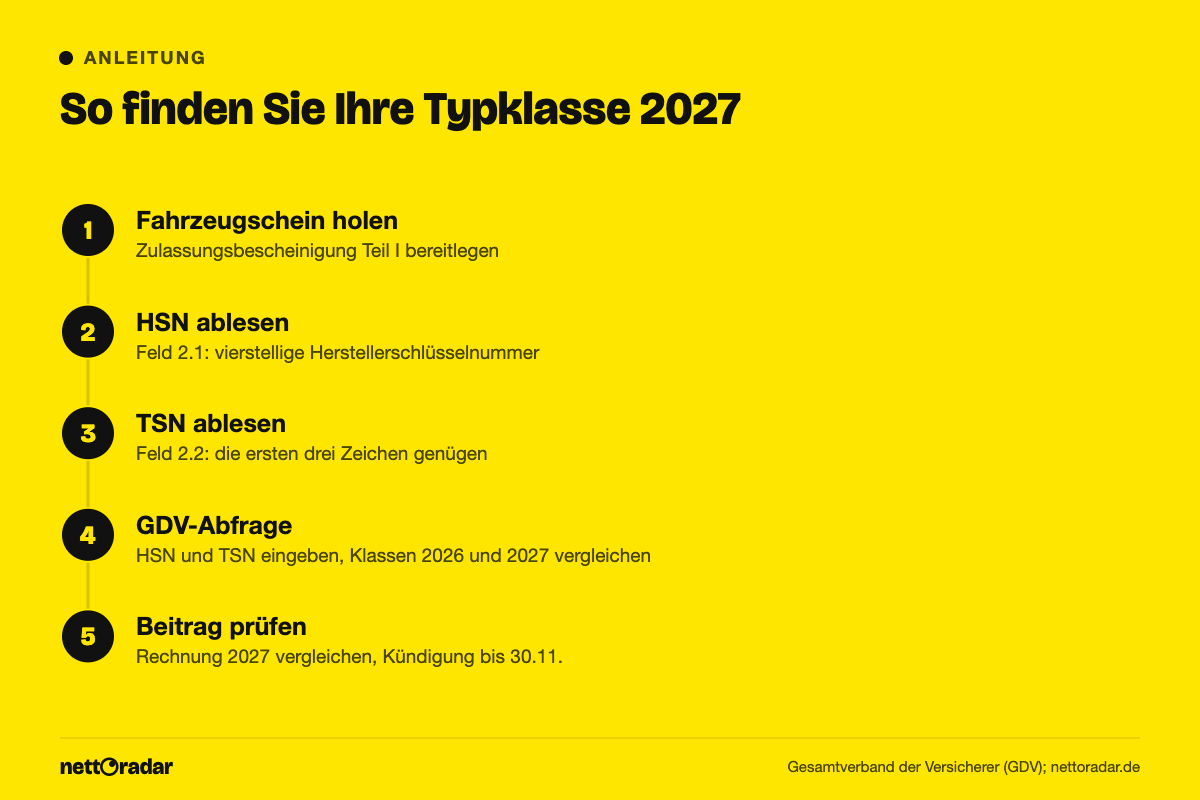
Für die Abfrage brauchen Sie die Zulassungsbescheinigung Teil I, den früheren Fahrzeugschein. In Feld 2.1 steht die vierstellige Herstellerschlüsselnummer (HSN), in Feld 2.2 die Typschlüsselnummer (TSN); für die Abfrage genügen meist deren erste drei Zeichen. Mit beiden Nummern zeigt die Typklassenabfrage auf der Website des GDV die Klassen für Haftpflicht, Vollkasko und Teilkasko. Achten Sie darauf, die Werte für 2027 mit denen von 2026 zu vergleichen.
Gibt es zu Ihrer Kombination mehrere Einträge, etwa wegen unterschiedlicher Motorisierungen, wählen Sie den mit passender Leistung in Kilowatt. Ihr Versicherer weist die verwendete Typklasse zudem meist auf der Beitragsrechnung aus. Steht dort eine andere Klasse als in der GDV-Abfrage, fragen Sie nach – möglicherweise ist ein falscher Fahrzeugtyp hinterlegt.
Teurer eingestuft: Was Sie jetzt tun können
Steigt Ihr Beitrag allein wegen der neuen Typklasse, gilt das in den üblichen Bedingungen als Beitragserhöhung ohne Leistungsverbesserung. Sie können dann innerhalb eines Monats nach Zugang der Mitteilung kündigen, auch wenn der 30. November schon verstrichen ist. Unabhängig davon lohnen drei Prüfungen: Ist die Vollkasko für ein älteres Fahrzeug noch sinnvoll, oder reicht die Teilkasko? Passt die Selbstbeteiligung? Und stimmen Fahrleistung und Fahrerkreis noch? Wer nach einem Schaden einen Rabattschutz nutzt, sollte vor einem Wechsel nachrechnen, denn der neue Versicherer stuft nach seiner eigenen Tabelle zurück.
Häufige Fragen
Gilt die neue Typklasse automatisch ab 1. Januar 2027?
Meist ja. Die Versicherer stellen bestehende Verträge in der Regel zur nächsten Hauptfälligkeit um und nennen die neue Einstufung auf der Beitragsrechnung. Weil die GDV-Werte unverbindlich sind, kann ein Versicherer auch abweichen.
Ändert sich die Typklasse mit dem Alter meines Autos?
Nicht direkt. Die Klasse hängt am Modell, das über HSN und TSN bestimmt wird, und wird jedes Jahr neu berechnet. Ein zehn Jahre alter Wagen kann daher steigen oder fallen, je nachdem, wie sich die Schäden aller Fahrzeuge dieses Typs entwickelt haben.
Lohnt es sich, beim Autokauf auf die Typklasse zu achten?
Ja, vor allem für Fahranfänger und in teuren Regionen, wo jeder Prozentpunkt auf einen hohen Grundbeitrag wirkt. Vergleichen Sie vor dem Kauf zwei oder drei Modelle in der GDV-Abfrage und holen Sie für den Favoriten ein Versicherungsangebot ein.