Wer seine Kfz-Versicherung zum 1. Januar 2027 wechseln will, muss die Kündigung so abschicken, dass sie spätestens am Montag, 30. November 2026, beim bisherigen Versicherer eingeht. Das gilt für alle Verträge mit Hauptfälligkeit 1. Januar – also für die große Mehrheit. Verpassen Sie den Termin, bleibt Ihnen noch das Sonderkündigungsrecht nach einer Beitragserhöhung oder einem Schaden. Der Markt ist 2026 ruhiger als in den Vorjahren: Verivox spricht von einem Preisplateau; Wechsler zahlten im August nur 1,3 % mehr als ein Jahr zuvor, aber 52,8 % mehr als 2022. Ein Vergleich lohnt sich trotzdem, denn die neuen Typ- und Regionalklassen 2027 verschieben die Beiträge für Millionen Fahrzeuge. Diese Anleitung zeigt Fristen, Vergleichskriterien und ein Rechenbeispiel.
Das Wichtigste in Kürze
- Stichtag: Kündigung muss bis 30.11.2026 zugehen, Kündigungsfrist ein Monat zum Ablauf des Versicherungsjahres am 31.12.
- Sonderkündigung: innerhalb eines Monats nach Zugang einer Beitragserhöhung ohne Leistungsverbesserung oder nach Regulierung eines Schadens.
- Typklassen 2027: rund 7,4 Millionen Fahrzeuge in der Haftpflicht schlechter, 5,1 Millionen besser, rund 71 % unverändert.
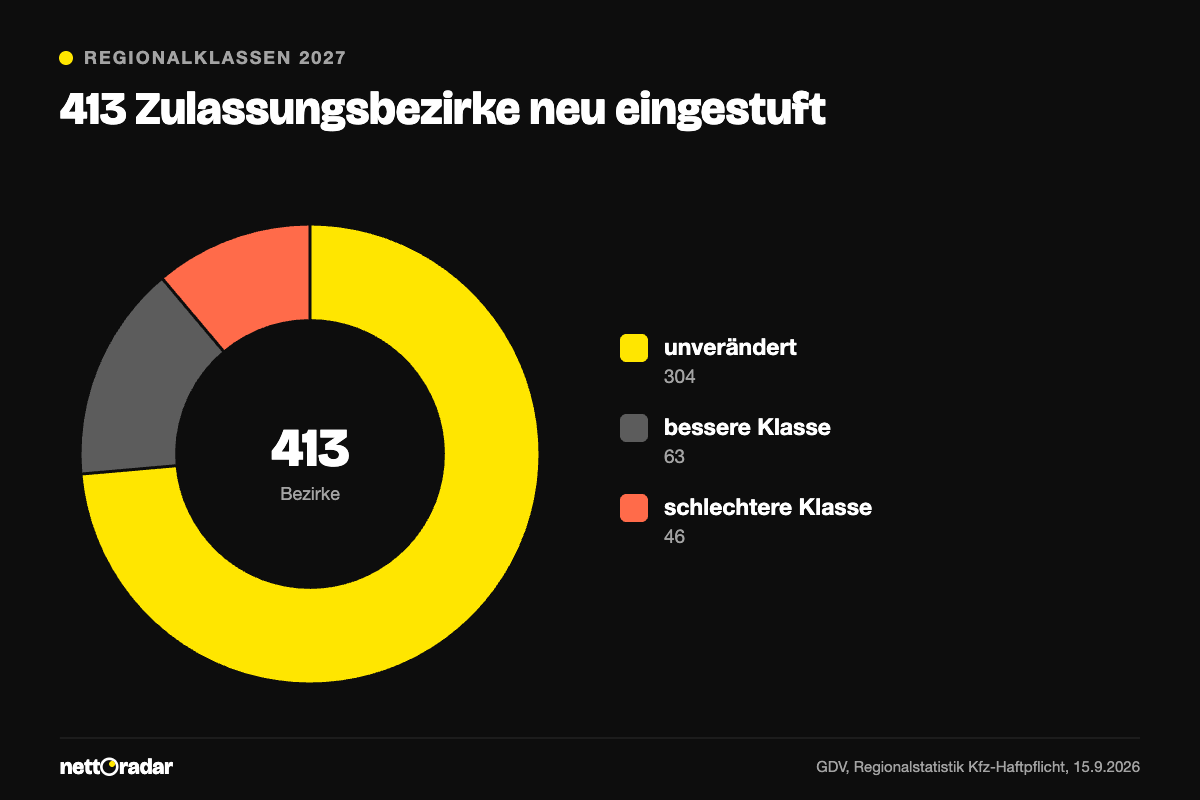
- Regionalklassen 2027: 63 von 413 Bezirken besser, 46 schlechter; am günstigsten Elbe-Elster, am teuersten Offenbach, Gelsenkirchen und Berlin.
- Die Schadenfreiheitsklasse nehmen Sie mit; der neue Versicherer meldet sich selbst bei der Zulassungsstelle.
Kündigung zum 30. November: Fristen und Form
Die Kfz-Versicherung ist ein Jahresvertrag, der sich automatisch um ein Jahr verlängert, wenn niemand kündigt. Bei fast allen Policen ist das Versicherungsjahr das Kalenderjahr, die Hauptfälligkeit also der 1. Januar. Die Kündigungsfrist beträgt einen Monat. Entscheidend ist der Zugang, nicht das Absendedatum: Schicken Sie die Kündigung per Post, planen Sie einige Werktage Puffer ein. 2026 fällt der 30. November auf einen Montag – eine Kündigung, die am Freitag davor in den Briefkasten geht, kann zu spät kommen.
Die Kündigung muss in Textform erfolgen. Das heißt: E-Mail, Fax oder Brief genügen, eine eigenhändige Unterschrift ist nicht nötig. Bietet der Versicherer Verträge auf seiner Website an, muss er dort auch einen Kündigungsbutton bereithalten. Nennen Sie Versicherungsnummer, Kennzeichen und den Kündigungstermin und bitten Sie um eine schriftliche Bestätigung. Viele neue Versicherer bieten an, die Kündigung für Sie zu übernehmen – praktisch, aber prüfen Sie, ob die Bestätigung des alten Versicherers ankommt.
Ausnahme: Einige Verträge laufen ab dem Zulassungsdatum und haben eine abweichende Hauptfälligkeit. Dann gilt die Monatsfrist zu diesem Datum. Der Termin steht im Versicherungsschein und auf der Beitragsrechnung.
Sonderkündigung: Beitragserhöhung, Schaden, Fahrzeugwechsel
Auch nach dem 30. November ist ein Wechsel möglich, wenn ein Sonderkündigungsrecht greift. Die wichtigste Grundlage ist die Beitragserhöhung:
„Erhöht der Versicherer auf Grund einer Anpassungsklausel die Prämie, ohne den Umfang des Versicherungsschutzes entsprechend zu ändern, kann der Versicherungsnehmer den Vertrag innerhalb eines Monats nach Zugang der Mitteilung des Versicherers mit sofortiger Wirkung, frühestens jedoch zum Zeitpunkt des Wirksamwerdens der Erhöhung, kündigen.“
§ 40 Abs. 1 Satz 1 Versicherungsvertragsgesetz (VVG)
Steigt der Beitrag wegen einer neuen Typ- oder Regionalklasse, behandeln die üblichen Versicherungsbedingungen das ebenfalls als Beitragserhöhung mit Kündigungsrecht. Kein Sonderkündigungsrecht entsteht, wenn der Beitrag wegen Ihrer eigenen Rückstufung nach einem Unfall, wegen eines Umzugs oder einer höheren Fahrleistung steigt.
| Anlass | Frist | Wirkung |
|---|---|---|
| Ordentliche Kündigung | Zugang bis 30.11.2026 | zum 1.1.2027 |
| Beitragserhöhung ohne mehr Leistung | 1 Monat nach Zugang der Mitteilung | frühestens zum Erhöhungszeitpunkt |
| Schaden reguliert oder abgelehnt | 1 Monat danach | sofort oder zum Ende des Versicherungsjahres |
| Fahrzeug verkauft | Vertrag geht auf den Käufer über | Käufer kann binnen 1 Monat kündigen |
| Abweichende Hauptfälligkeit | 1 Monat vor diesem Datum | zum Ablauf des Versicherungsjahres |
Nach einem Schaden dürfen beide Seiten kündigen, sobald der Versicherer gezahlt oder die Zahlung abgelehnt hat. Bedenken Sie dabei: Die Rückstufung in der Schadenfreiheitsklasse nehmen Sie zum neuen Versicherer mit. Wie stark ein Unfall den Beitrag verteuert und ob sich ein Rabattschutz lohnt, zeigt unsere Tabelle der Schadenfreiheitsklassen 2026.
Typklassen und Regionalklassen 2027: Wer mehr zahlt
Zwei Statistiken des Gesamtverbands der Versicherer (GDV) bestimmen jedes Jahr einen Teil des Beitrags. Die Typklassen bewerten die Schadenbilanz jedes Automodells. Für 2027 hat der GDV am 30. September 2026 neue Werte veröffentlicht: In der Haftpflicht rutschen rund 7,4 Millionen Fahrzeuge in eine schlechtere Klasse, etwa 5,1 Millionen in eine bessere, rund 71 % bleiben unverändert. Ob Ihr Modell betroffen ist, lesen Sie in unserem Überblick Typklassen 2027.
Die Regionalklassen spiegeln die Schäden im Zulassungsbezirk wider. Von den 413 Bezirken stehen 2027 in der Haftpflicht 63 besser und 46 schlechter da, 304 bleiben unverändert. Rund 5,2 Millionen Autofahrer profitieren, rund 4,8 Millionen müssen mit einer schlechteren Einstufung rechnen. Die günstigste Regionalklasse hat der Landkreis Elbe-Elster in Brandenburg, die teuerste die Stadt Offenbach, gefolgt von Gelsenkirchen und Berlin. Die vollständige Liste finden Sie unter Regionalklassen 2027. Die Versicherer übernehmen die Klassen meist mit der Beitragsrechnung für das neue Jahr, die in vielen Haushalten im November eintrifft.
Vergleich: Gleiche Leistung, nicht nur gleicher Preis
Für einen fairen Vergleich brauchen Sie die Daten Ihres aktuellen Vertrags: SF-Klasse für Haftpflicht und Vollkasko, jährliche Fahrleistung, Fahrerkreis, Stellplatz, Selbstbeteiligung und Zahlweise. Übernehmen Sie diese Angaben genau – zu niedrige Kilometer oder ein verschwiegener junger Fahrer können im Schadenfall teuer werden. Junge Fahrer im Haushalt treiben den Beitrag besonders; Lösungen über Zweitwagen und Telematik zeigt der Ratgeber Kfz-Versicherung für Fahranfänger.
Achten Sie auf Leistungen, die sich im Preis kaum zeigen: eine hohe pauschale Deckungssumme in der Haftpflicht, den Verzicht auf den Einwand grober Fahrlässigkeit, Marderbiss mit Folgeschäden, Wildschäden durch Tiere aller Art und eine Neupreisentschädigung in der Kasko. Werkstattbindung senkt den Kaskobeitrag meist deutlich, schränkt aber die freie Wahl der Werkstatt ein. Nicht jeder Versicherer ist auf jedem Vergleichsportal gelistet; ein oder zwei Direktangebote ergänzen den Portalvergleich. Welche Versicherungen neben der Kfz-Haftpflicht wirklich nötig sind, zeigt der Versicherungs-Check 2026.
Anleitung: Wechsel in sieben Schritten
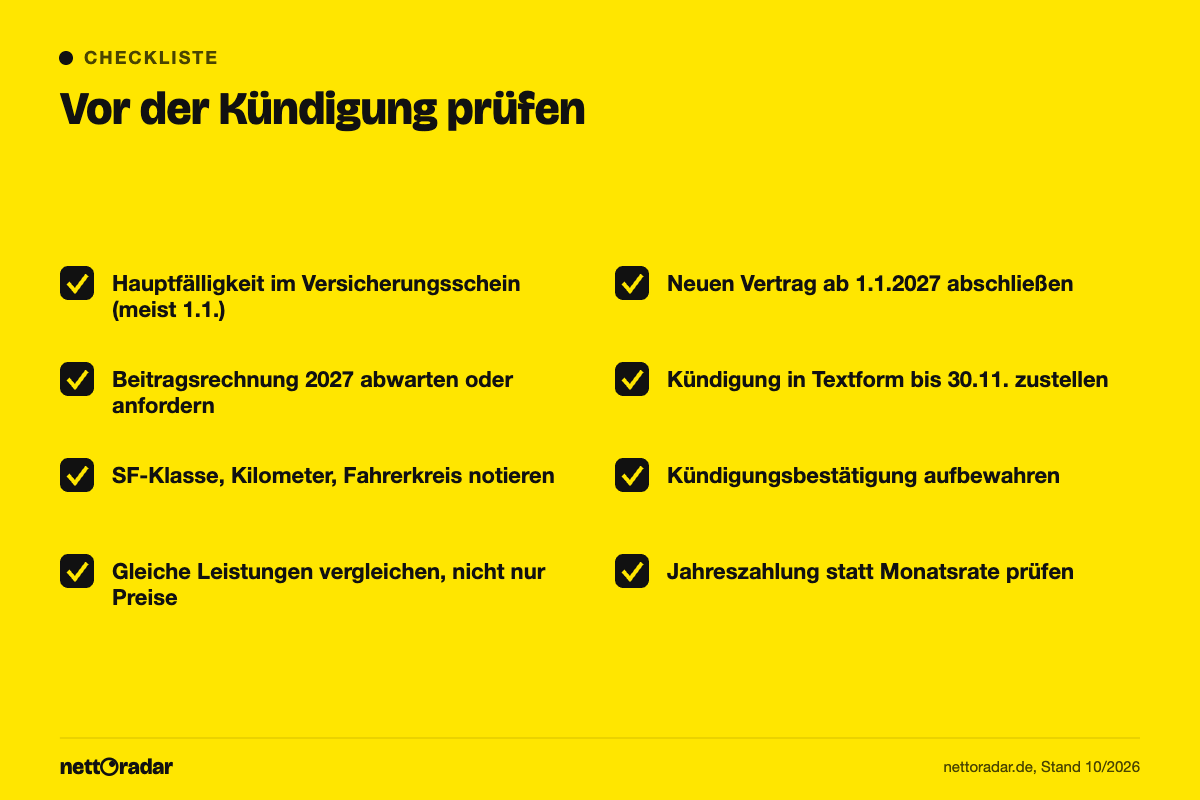
- Versicherungsschein und Beitragsrechnung 2027 bereitlegen; Hauptfälligkeit prüfen.
- Vertragsdaten notieren: SF-Klassen, Kilometer, Fahrer, Selbstbeteiligung, Zusatzbausteine.
- Mit identischen Angaben vergleichen, mindestens ein Portal und ein Direktangebot.
- Neuen Vertrag mit Beginn 1.1.2027 abschließen. Der neue Versicherer fragt Ihre SF-Klasse beim Vorversicherer ab und meldet den Wechsel elektronisch an die Zulassungsstelle – Sie müssen nicht dorthin. Eine eVB-Nummer brauchen Sie nur, wenn Sie ein Fahrzeug neu zulassen oder ummelden.
- Alten Vertrag kündigen, sodass die Kündigung bis 30.11. zugeht, oder den Kündigungsservice des neuen Versicherers nutzen.
- Bestätigungen von altem und neuem Versicherer aufbewahren.
- Anfang Januar prüfen, ob der alte Versicherer nicht mehr abbucht.
Wichtig ist die Reihenfolge: erst den neuen Vertrag sichern, dann kündigen. Die Kfz-Haftpflicht ist Pflicht; fehlt der Schutz, kann die Zulassungsstelle das Fahrzeug stilllegen.
Rechenbeispiel: Was ein Wechsel bringen kann
Die folgenden Beträge sind Beispielwerte, keine Marktdurchschnitte. Ein Kompaktwagen ist 2026 mit Haftpflicht für 430 € und Vollkasko mit 300 € Selbstbeteiligung für 470 € versichert, zusammen 900 € im Jahr. Weil sich die Regionalklasse verschlechtert, kündigt die Beitragsrechnung für 2027 ein Plus von 7 % an: 460,10 € plus 502,90 €, zusammen 963 €. Ein Konkurrenzangebot mit gleichen Fahrerdaten und Werkstattbindung in der Kasko kostet 760 €.
| Position | Alter Vertrag 2027 | Neues Angebot 2027 |
|---|---|---|
| Haftpflicht | 460,10 € | 395,00 € |
| Vollkasko (SB 300 €) | 502,90 € | 365,00 € |
| Jahresbeitrag | 963,00 € | 760,00 € |
| bei Monatszahlung (Annahme +5 %) | 1.011,15 € | 798,00 € |
Die Ersparnis beträgt 203 € im Jahr oder 21,1 %. Wer bisher monatlich gezahlt hat und auf Jahreszahlung umstellt, spart gegenüber dem alten Vertrag sogar 251,15 €. Bleiben die Beiträge vier Jahre konstant, summiert sich der Vorteil auf 812 €. Wo die Versicherung im gesamten Autobudget steht – neben Kraftstoff, Wertverlust und der Kfz-Steuer aus unserem Kfz-Steuer-Rechner –, zeigt der Ratgeber Autokosten pro Monat.
Häufige Fragen
Was passiert, wenn meine Kündigung erst am 1. Dezember ankommt?
Dann verlängert sich der Vertrag um ein Jahr. Ein Wechsel ist danach nur noch über ein Sonderkündigungsrecht möglich, etwa wenn die Beitragsrechnung für 2027 eine Erhöhung ohne Leistungsverbesserung enthält.
Verliere ich beim Wechsel meinen Schadenfreiheitsrabatt?
Nein. Die SF-Klasse wird übertragen, der neue Versicherer fragt sie beim alten ab. Die Prozentsätze je Klasse unterscheiden sich allerdings zwischen den Tarifen; ein Rabattschutz des alten Versicherers gilt in der Regel nicht weiter.
Kann ich nur die Kasko wechseln und die Haftpflicht behalten?
Grundsätzlich ja, die Sparten lassen sich getrennt kündigen. Oft ist das aber unpraktisch, weil Bündelrabatte entfallen und zwei Versicherer bei einem Unfall abstimmen müssen.