Fahranfänger zahlen für die Kfz-Versicherung den höchsten Satz: Wer ohne Vorerfahrung einen eigenen Vertrag abschließt, startet in der Schadenfreiheitsklasse SF 0 mit 100 % des Grundbeitrags; mit mindestens drei Jahren Führerschein wird es SF ½. Dazu kommen Aufschläge für junge Fahrer. Die wirksamsten Gegenmittel sind eine Zweitwagenregelung über die Eltern, ein Telematik-Tarif und das begleitete Fahren mit 17, das die Führerscheinzeit früh starten lässt. Im Rechenbeispiel unten sparen diese Hebel zusammen 3.162,50 € in sechs Jahren – alle Beiträge sind Beispielwerte, die tatsächlichen Sätze hängen vom Tarif ab. Wann Sie zum neuen Jahr den Versicherer wechseln können, erklärt der Ratgeber Kfz-Versicherung wechseln bis 30. November 2026.
Das Wichtigste in Kürze
- Ersteinstufung im eigenen Vertrag: SF 0 bei weniger als drei Jahren Führerschein, SF ½ ab drei Jahren.
- Zweitwagenregelung: Ist auf die Eltern bereits ein Auto versichert, ist für ein weiteres oft schon ab einem Jahr Führerschein SF ½ möglich, bei manchen Versicherern mehr.
- Begleitetes Fahren mit 17 bringt ein Jahr Führerschein, bevor das erste eigene Auto kommt.
- Telematik-Tarife geben Rabatt für vorsichtiges Fahren; die Höhe hängt von Anbieter und Fahrweise ab.
- Großeltern oder Eltern können ihre SF-Klasse übertragen – aber nur so viele Jahre, wie der Fahranfänger seit dem Führerschein hätte sammeln können.
Warum Fahranfänger so viel zahlen: SF 0 und SF ½
Der Kfz-Beitrag entsteht aus einem Grundbeitrag, der mit vielen Merkmalen gewichtet wird. Bei jungen Fahrern sind gleich zwei davon ungünstig: die niedrige Schadenfreiheitsklasse und das Alter. Nach den Musterbedingungen der Versicherungswirtschaft beginnt ein neuer Vertrag in SF 0, wenn der Fahrer weniger als drei Jahre einen Führerschein hat, und in SF ½, wenn es mindestens drei Jahre sind. Wie stark der Beitragssatz mit jeder Klasse sinkt, zeigt unsere Tabelle der Schadenfreiheitsklassen: Im Beispieltarif liegt SF 0 bei 100 %, SF ½ bei 82 % und SF 1 bei 70 %.
Unabhängig von der SF-Klasse verlangen viele Tarife Zuschläge, wenn Fahrer unter 23 oder 25 Jahren das Auto nutzen. Hinzu kommt das Risiko, das Fahranfänger auch rechtlich in eine Sonderrolle setzt:
„Bei erstmaligem Erwerb einer Fahrerlaubnis wird diese auf Probe erteilt; die Probezeit dauert zwei Jahre vom Zeitpunkt der Erteilung an.“
§ 2a Abs. 1 Satz 1 Straßenverkehrsgesetz (StVG)
Während der Probezeit gilt außerdem ein striktes Alkoholverbot am Steuer. Für die Versicherung zählt aber vor allem die Zeit seit Erteilung der Fahrerlaubnis. Sie entscheidet, ob ein Fahranfänger in SF 0 oder SF ½ startet, ob eine Zweitwagenregelung greift und wie viele Jahre er später von Eltern oder Großeltern übernehmen kann.
Zweitwagenregelung: Das Auto auf die Eltern versichern
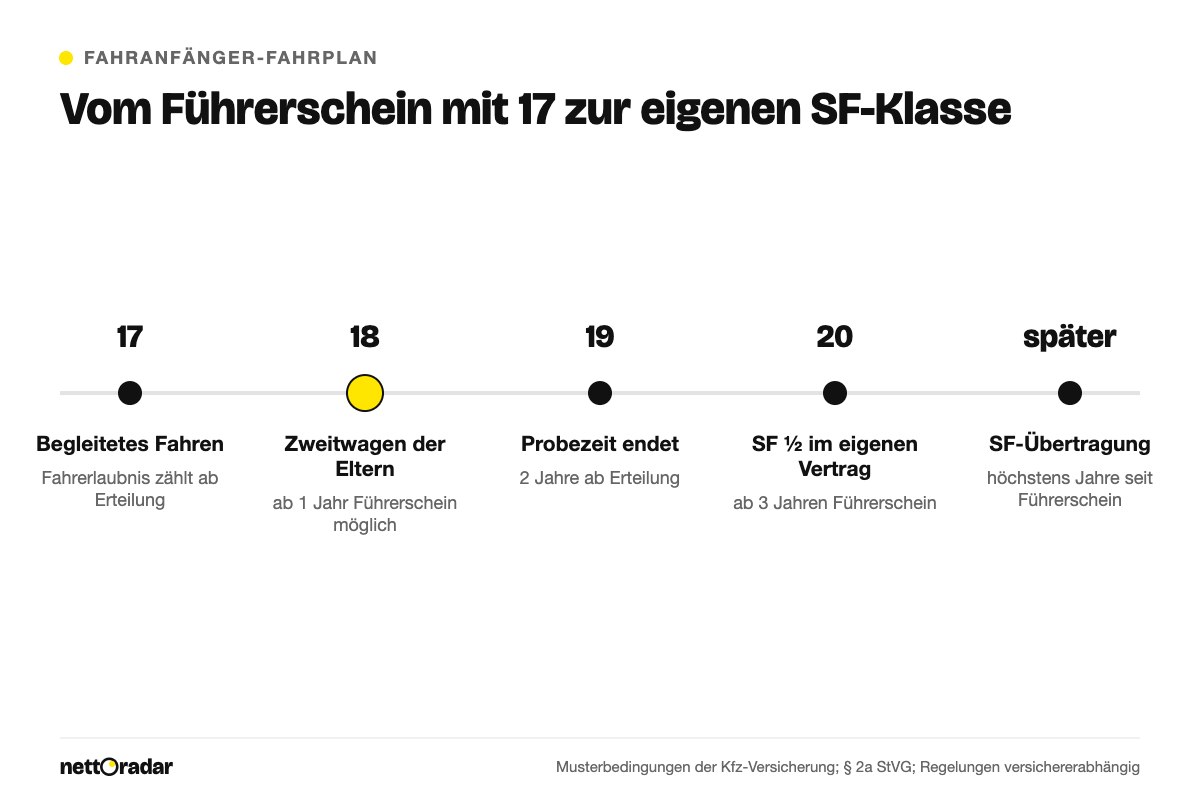
Der größte Hebel ist meist ein Zweitwagenvertrag auf den Namen eines Elternteils. Ist auf Vater oder Mutter bereits ein Auto mit mindestens SF ½ versichert, sehen die Musterbedingungen für ein weiteres Fahrzeug eine Einstufung in SF ½ vor, wenn der Fahrer seit mindestens einem Jahr einen Führerschein hat. Viele Versicherer gehen weiter und stufen Zweitwagen in SF 2 oder höher ein; fragen Sie gezielt danach, denn die Regelungen unterscheiden sich stark. Der Fahranfänger wird als Fahrer angegeben, damit der Versicherungsschutz voll gilt. Ihn zu verschweigen, um den Jungfahrerzuschlag zu sparen, kann im Schadenfall eine Vertragsstrafe oder Nachzahlung kosten.
Zwei Punkte sollten Familien bedenken. Versicherungsnehmer ist der Elternteil; die schadenfreien Jahre sammelt also zunächst dessen Zweitwagenvertrag. Verursacht der Fahranfänger einen Unfall, wird dieser Vertrag zurückgestuft, der Erstwagen bleibt unberührt. Später können die Eltern die SF-Klasse des Zweitwagens auf ihr Kind übertragen. Wichtig ist auch die Typklasse: Ein kleiner Gebrauchtwagen mit günstiger Einstufung spart zusätzlich. Welche Modelle 2027 teurer oder günstiger werden, zeigt der Überblick Typklassen 2027.
Begleitetes Fahren mit 17: Ein Jahr Vorsprung
Beim begleiteten Fahren erhalten Jugendliche den Führerschein der Klasse B schon mit 17 und dürfen bis zum 18. Geburtstag nur mit einer eingetragenen Begleitperson fahren. Diese muss mindestens 30 Jahre alt sein, seit mindestens fünf Jahren die Fahrerlaubnis der Klasse B besitzen und darf höchstens einen Punkt im Fahreignungsregister haben. Die Probezeit beginnt mit der Erteilung, also bereits mit 17.
Für die Versicherung bringt das zwei Vorteile. Erstens hat der Fahranfänger am 18. Geburtstag schon ein Jahr Führerschein und erfüllt damit die Voraussetzung vieler Zweitwagenregelungen. Zweitens beginnt mit 17 die Zeit, die später bei einer Übertragung der SF-Klasse zählt. Während des Begleitjahres muss der Jugendliche im Vertrag des Familienautos als Fahrer gemeldet sein. Manche Versicherer verlangen dafür keinen oder nur einen geringen Zuschlag; fragen Sie vor der ersten Fahrt nach.
Telematik-Tarife: Rabatt für vorsichtiges Fahren
Bei Telematik-Tarifen misst eine App oder ein kleines Gerät im Auto, wie gefahren wird: Beschleunigen, Bremsen, Kurvenverhalten, Tempo im Verhältnis zum Limit und oft auch die Tageszeit. Aus den Daten ergibt sich ein Punktwert, der den Beitrag senkt. Die Rabatte hängen vom Anbieter und von der Fahrweise ab; viele Tarife geben nur Nachlässe und erheben keinen Aufschlag. Für Fahranfänger sind sie besonders interessant, weil der Rabatt auf einen hohen Grundbeitrag wirkt.
Lesen Sie vor dem Abschluss die Bedingungen genau. Wichtig sind die Fragen, welche Daten erhoben und wie lange sie gespeichert werden, ob der Rabatt sofort oder erst nach einer Messphase gilt und ob häufige Nachtfahrten den Punktwert drücken. Wer viel in der Stadt fährt, abrupt bremsen muss oder nachts von der Arbeit kommt, erreicht womöglich nicht den beworbenen Höchstrabatt.
SF-Klasse von Eltern oder Großeltern übernehmen
Fährt ein Elternteil oder ein Großelternteil kein Auto mehr, kann es seine SF-Klasse an den Fahranfänger abgeben. Die meisten Versicherer erlauben die Übertragung innerhalb der Familie. Übertragen werden aber höchstens so viele schadenfreie Jahre, wie der Empfänger seit dem Führerscheinerwerb hätte sammeln können. Wer mit 17 begonnen hat und mit 24 übernimmt, kann also bis zu sieben Jahre erhalten. Der Abgebende verliert seine gesamte Einstufung, auch die nicht übertragenen Jahre. Eine Übertragung lohnt sich deshalb vor allem, wenn der Abgebende dauerhaft auf ein Auto verzichtet, und eher nach einigen Jahren Führerschein als sofort.
Rechenbeispiel: So kommen über 3.000 € zusammen
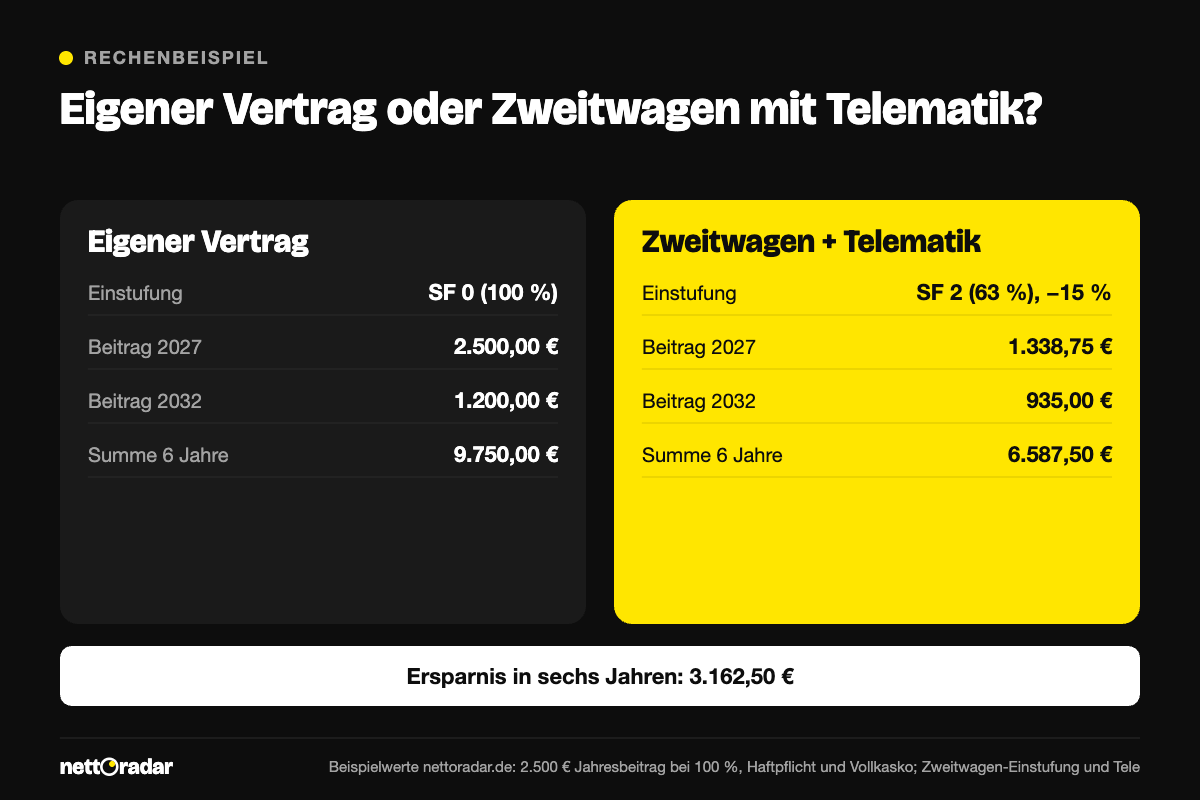
Die folgenden Beträge sind Beispielwerte. Ein 18-Jähriger mit einem Jahr Führerschein aus dem begleiteten Fahren braucht ab 2027 ein Auto. Haftpflicht und Vollkasko kosten im Tarif bei 100 % zusammen 2.500 € im Jahr, Jungfahrerzuschläge eingerechnet. Variante A: eigener Vertrag in SF 0. Variante B: Zweitwagen auf die Mutter, deren Versicherer Zweitwagen in SF 2 einstuft, dazu ein Telematik-Tarif mit 15 % Rabatt. Beide Varianten bleiben schadenfrei und steigen jedes Jahr eine Klasse; die Sätze stammen aus unserer Beispieltabelle.
| Jahr | A: eigener Vertrag | B: Zweitwagen + Telematik | Ersparnis |
|---|---|---|---|
| 2027 | SF 0: 2.500,00 € | SF 2: 1.338,75 € | 1.161,25 € |
| 2028 | SF 1: 1.750,00 € | SF 3: 1.211,25 € | 538,75 € |
| 2029 | SF 2: 1.575,00 € | SF 4: 1.105,00 € | 470,00 € |
| 2030 | SF 3: 1.425,00 € | SF 5: 1.020,00 € | 405,00 € |
| 2031 | SF 4: 1.300,00 € | SF 6: 977,50 € | 322,50 € |
| 2032 | SF 5: 1.200,00 € | SF 7: 935,00 € | 265,00 € |
| Summe | 9.750,00 € | 6.587,50 € | 3.162,50 € |
Ein Beispiel für Variante B im ersten Jahr: 2.500 € × 63 % = 1.575 €, davon 15 % Telematik-Rabatt abgezogen ergibt 1.338,75 €. Den größten Teil der Ersparnis bringt das erste Jahr, weil SF 0 und SF 2 weit auseinanderliegen. Würde der Versicherer der Mutter nur nach den Musterbedingungen in SF ½ einstufen, schrumpfte der Vorteil aus dem Zweitwagen auf 450 € im ersten Jahr; ab dann verliefen beide Varianten gleich. Prüfen Sie deshalb zuerst die Zweitwagenregelung und danach den Telematik-Rabatt. Ein Unfall in Variante B würde den Zweitwagenvertrag der Mutter zurückstufen und den Vorteil schmälern.
Weitere Stellschrauben für junge Fahrer
Neben den großen Hebeln helfen viele kleine Entscheidungen. Eine realistische, nicht zu hohe Kilometerangabe, ein fester Stellplatz, eine höhere Selbstbeteiligung und jährliche statt monatlicher Zahlung senken den Beitrag. Bei einem älteren Gebrauchtwagen reicht oft die Teilkasko statt der Vollkasko. Werkstattbindung macht die Kasko günstiger. Was ein Auto insgesamt kostet, also mit Kraftstoff, Steuer und Wertverlust, zeigt der Ratgeber Autokosten pro Monat berechnen. Welche Versicherungen junge Erwachsene darüber hinaus brauchen, beantwortet der Versicherungs-Check 2026.
Häufige Fragen
Darf ich als Fahranfänger das Auto meiner Eltern fahren?
Ja, wenn Sie im Vertrag als Fahrer angegeben sind oder der Tarif einen offenen Fahrerkreis ohne Altersgrenze hat. Fahren Sie, ohne gemeldet zu sein, drohen nach einem Schaden Nachzahlungen oder Vertragsstrafen, die Ihre Eltern als Versicherungsnehmer treffen.
Ab wann zahle ich keinen Jungfahrerzuschlag mehr?
Das legt jeder Versicherer selbst fest. Häufige Grenzen sind 23 oder 25 Jahre. Prüfen Sie nach dem Geburtstag, ob der Zuschlag im nächsten Beitrag entfällt, und melden Sie Änderungen im Fahrerkreis.
Kann ich nach dem begleiteten Fahren sofort in SF ½ starten?
Im eigenen Vertrag nach den Musterbedingungen erst mit drei Jahren Führerschein. Über eine Zweitwagenregelung der Eltern ist SF ½ oder besser meist schon ab einem Jahr möglich, also direkt mit 18.