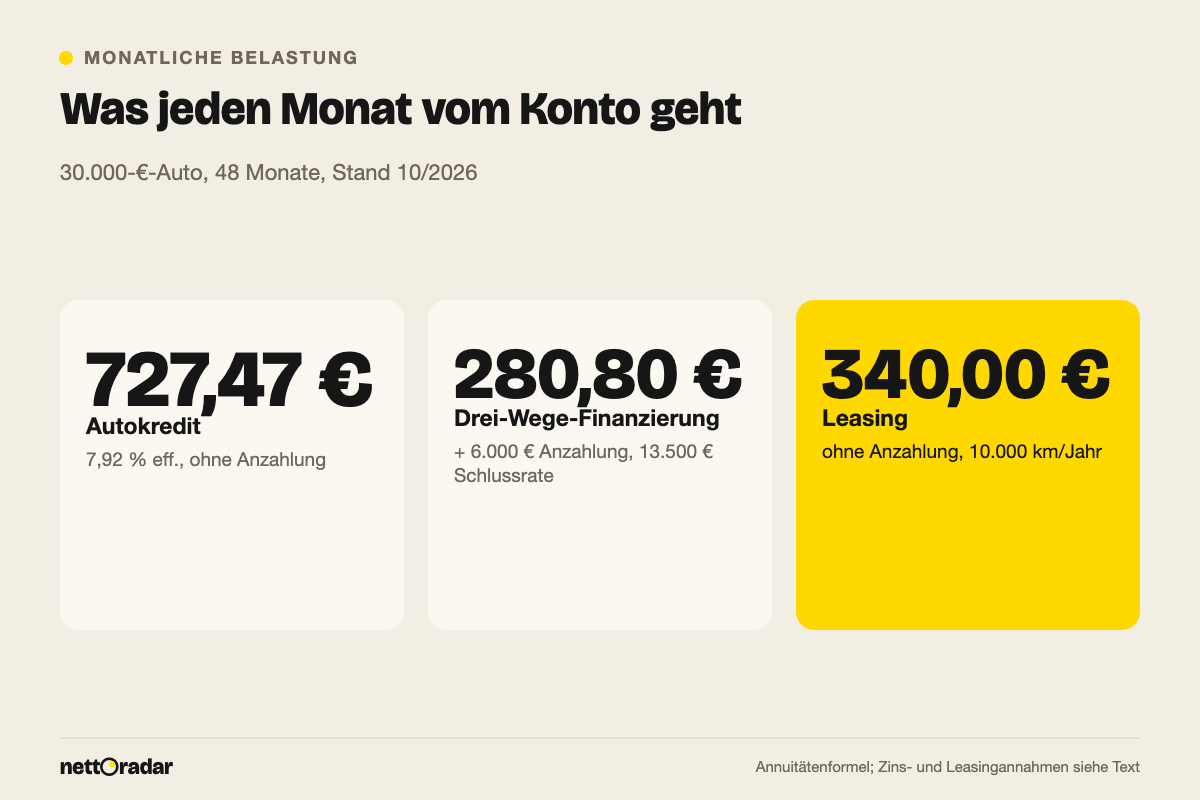
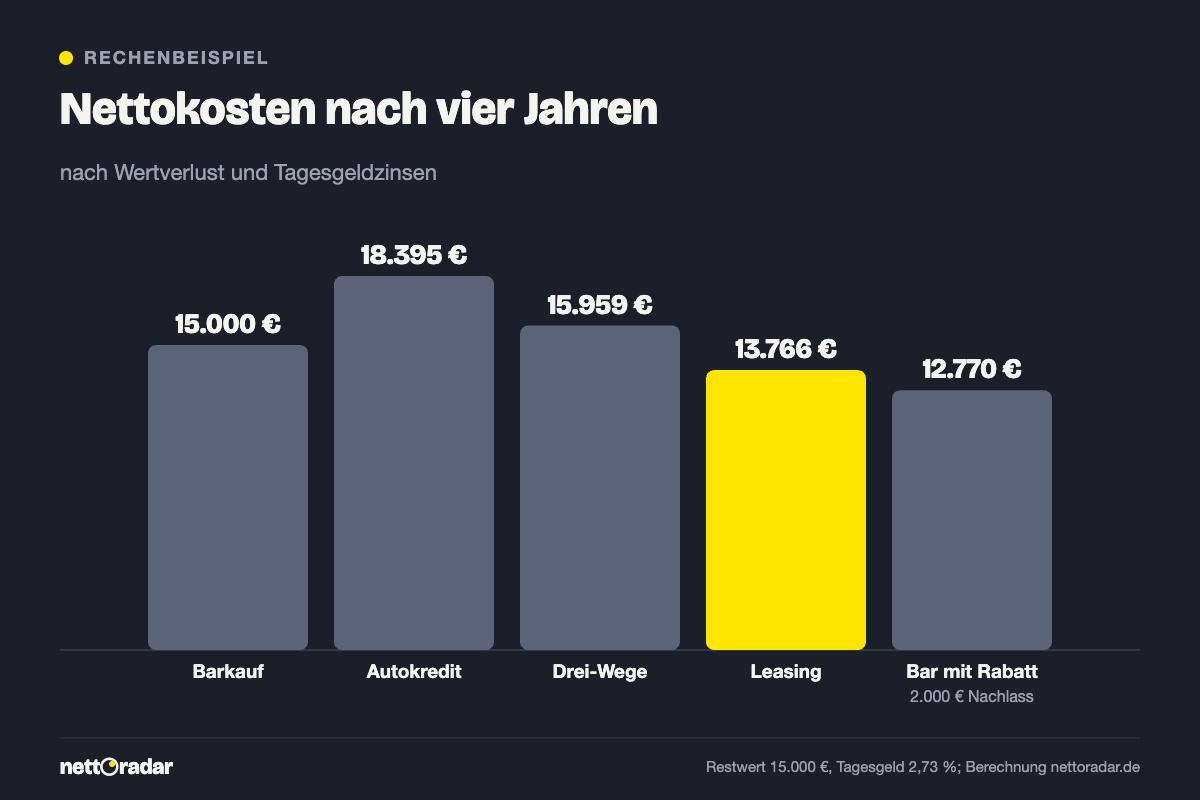
Für ein Auto mit 30.000 € Kaufpreis und vier Jahren Haltedauer liegen die Wege enger beieinander, als die Monatsraten vermuten lassen. In unserer Modellrechnung kostet der Barkauf nach Wertverlust netto 15.000 €, der Autokredit zum Bundesbank-Durchschnitt von 7,92 % effektiv rund 18.395 €, die Drei-Wege-Finanzierung mit Aktionszins rund 15.959 € und Leasing mit 340 € Rate rund 13.766 € – jeweils einschließlich der Zinsen, die das nicht gebundene Geld auf dem Tagesgeld bringt. Der klassische Ratenkredit ist damit der teuerste Weg: 3.394,75 € Mehrkosten gegenüber Barzahlung. Ob Leasing oder Barkauf vorn liegt, entscheiden Restwert und Rabatt. Alle Annahmen (Stand Oktober 2026) legen wir offen, damit Sie mit eigenen Zahlen nachrechnen können.
Das Wichtigste in Kürze
- Autokredit über 30.000 €, 48 Monate, 7,92 % effektiv: Rate 727,47 €, Zinsen 4.918,51 €.
- Barkauf spart diese Zinsen. Die entgangenen Tagesgeldzinsen von 3.457,41 € (2,73 %, vier Jahre) sind deutlich niedriger.
- Drei-Wege-Finanzierung und Leasing werden nur durch Subventionen der Herstellerbank günstig – Aktionszins oder hoch angesetzter Restwert.
- Leasing hat die niedrigste Belastung ohne Anzahlung, birgt aber Kosten bei Mehrkilometern, Schäden und beim Restwertvertrag.
- Mit 2.000 € Barzahlerrabatt wird der Barkauf zur günstigsten Variante: 12.769,51 € Nettokosten.
Die Annahmen: ein Auto, vier Jahre, gleiche Startbedingungen
Damit der Vergleich fair ist, starten alle Varianten mit 30.000 € auf dem Tagesgeldkonto. Was nicht für Anzahlung oder Kaufpreis gebraucht wird, bleibt dort und bringt 2,73 % Zinsen – das ist der Top-Zins im Oktober 2026. Tagesgeldzinsen sind variabel; wir rechnen vereinfacht mit vier Jahren konstantem Zins und monatlicher Gutschrift. Die Raten werden aus diesem Guthaben bezahlt. Steuern fallen in der Regel keine an: 30.000 € bringen bei monatlicher Gutschrift rund 830 € Zinsen im Jahr und bleiben damit unter dem Sparer-Pauschbetrag von 1.000 €, sofern Sie keine weiteren Kapitalerträge haben.
Der Neuwagen kostet 30.000 €, gefahren werden 10.000 km im Jahr. Nach vier Jahren nehmen wir einen Marktwert von 15.000 € an, also 50 % des Neupreises. Das ist eine Annahme: Restwerte schwanken je nach Modell, Antrieb und Zustand stark, weshalb wir unten auch 12.000 € und 18.000 € durchspielen. Laufende Kosten für Versicherung, Kfz-Steuer, Wartung und Kraftstoff sind in allen Varianten ähnlich und deshalb nicht enthalten. Was ein Auto insgesamt im Monat kostet, rechnet unser Ratgeber Autokosten pro Monat berechnen vor. Einziger Unterschied: Leasinggeber und Autobanken verlangen fast immer eine Vollkaskoversicherung.
Weg 1: Autokredit bei der Bank – die Rate mit der Annuitätenformel
Neue Ratenkredite kosteten im August 2026 laut Bundesbank im Schnitt 7,92 % effektiv. Der Effektivzins enthält die monatliche Verzinsung; der zugehörige Sollzins liegt bei 7,65 % im Jahr, also 0,6375 % im Monat. Die gleichbleibende Monatsrate ergibt sich aus der Annuitätenformel: Rate = Kredit × i × (1 + i) hoch n ÷ ((1 + i) hoch n − 1), mit i als Monatszins und n als Zahl der Monate.
Eingesetzt: 1,006375 hoch 48 ergibt 1,35666. Die Rate beträgt 30.000 € × 0,006375 × 1,35666 ÷ 0,35666 = 727,47 €. Über 48 Monate zahlen Sie 34.918,51 € zurück, davon 4.918,51 € Zinsen – genau das zeigt auch unser Kreditrechner, die letzte Rate fällt minimal niedriger aus. Wie Zins, Laufzeit und Tilgung zusammenhängen, erklärt der Beitrag Kreditrate berechnen mit der Annuitätenformel.
Ihr persönlicher Zins hängt von der Bonität ab und kann deutlich über oder unter dem Durchschnitt liegen. Verbraucherkredite dürfen Sie jederzeit ganz oder teilweise vorzeitig zurückzahlen; die Vorfälligkeitsentschädigung ist auf 1 % der vorzeitig getilgten Summe begrenzt, bei weniger als einem Jahr Restlaufzeit auf 0,5 %. Außerdem gilt ein Widerrufsrecht:
„Dem Darlehensnehmer steht bei einem Verbraucherdarlehensvertrag ein Widerrufsrecht nach § 355 zu.“
§ 495 Abs. 1 Bürgerliches Gesetzbuch (BGB)
Die Frist beträgt 14 Tage. Ist der Kredit mit dem Autokauf verbunden, etwa bei der Finanzierung über den Händler, erfasst der Widerruf auch den Kaufvertrag.
Weg 2: Drei-Wege-Finanzierung der Autobank
Bei der Ballon- oder Drei-Wege-Finanzierung zahlen Sie eine Anzahlung, niedrige Monatsraten und am Ende eine hohe Schlussrate. Dann haben Sie drei Möglichkeiten: Sie zahlen die Schlussrate und behalten das Auto, Sie finanzieren sie weiter, oder Sie geben das Fahrzeug zum vorher garantierten Wert zurück. Für unser Beispiel nehmen wir 6.000 € Anzahlung (20 %), 13.500 € Schlussrate (45 %) und einen Aktionszins von 3,99 % effektiv an. Herstellerbanken bieten solche Zinsen deutlich unter dem Marktschnitt an, um Neuwagen zu verkaufen.
Die Formel ändert sich um den Ballon: Rate = (Kredit − Schlussrate ÷ (1 + i) hoch n) × i ÷ (1 − (1 + i) hoch −n). Mit 24.000 € Kredit, 3,92 % Sollzins und 48 Monaten ergeben sich 280,80 € im Monat. Die Zinsen summieren sich trotzdem auf 2.978,40 €, weil die Schlussrate während der gesamten Laufzeit verzinst wird. Wer das Auto am Ende behalten will, braucht 13.500 € oder eine Anschlussfinanzierung zum dann gültigen Zins. Bei der Rückgabe zieht die Bank Mehrkilometer und Schäden vom garantierten Wert ab.
Weg 3: Leasing – Kilometer- oder Restwertvertrag
Für das Leasing setzen wir 340 € im Monat ohne Anzahlung bei 48 Monaten und 10.000 km im Jahr an. Der Leasingfaktor – Monatsrate geteilt durch Listenpreis mal 100 – liegt damit bei 1,13. Als Faustregel gilt ein Faktor unter 1 als günstig. Eine solche Rate ist nur möglich, weil der Leasinggeber mit einem höheren Restwert und subventioniertem Zins kalkuliert, in unserem Beispiel rund 58 % Restwert bei 3,9 % Zins.
Beim Kilometervertrag werden am Ende nur Mehr- oder Minderkilometer und Schäden über normalen Verschleiß abgerechnet, das Restwertrisiko trägt der Leasinggeber. Beim Restwertvertrag garantieren Sie einen kalkulierten Restwert: Liegt der Händlerwert darunter, zahlen Sie nach. Für Privatleute ist der Kilometervertrag meist die sicherere Wahl, gerade bei Elektroautos, deren Wiederverkaufswert schwer abzuschätzen ist – mehr dazu im Kostenvergleich Elektroauto gegen Verbrenner. Rechnen Sie Überführungs- und Zulassungskosten sowie ein mögliches Rückgabegutachten ein.
Rechenbeispiel: Gesamtkosten nach vier Jahren
Die Nettokosten ergeben sich aus allen Zahlungen, abzüglich des Fahrzeugwerts am Ende und abzüglich der Zinsen, die das restliche Geld auf dem Tagesgeld verdient. Beim Barkauf sind diese Zinsen null – das sind die Opportunitätskosten.
| Position | Barkauf | Autokredit | Drei-Wege | Leasing |
|---|---|---|---|---|
| Anzahlung bzw. Kaufpreis | 30.000,00 € | 0 € | 6.000,00 € | 0 € |
| Monatsrate | – | 727,47 € | 280,80 € | 340,00 € |
| Summe aller Zahlungen | 30.000,00 € | 34.918,51 € | 32.978,40 € | 16.320,00 € |
| Fahrzeugwert nach 4 Jahren | 15.000,00 € | 15.000,00 € | 15.000,00 € | – |
| Zinsertrag Tagesgeld | 0 € | 1.523,76 € | 2.019,55 € | 2.553,67 € |
| Nettokosten | 15.000,00 € | 18.394,75 € | 15.958,85 € | 13.766,33 € |
| je Monat | 312,50 € | 383,22 € | 332,48 € | 286,80 € |
Der Kredit kostet 4.918,51 € Zinsen, bringt aber 1.523,76 € Tagesgeldzinsen – unterm Strich 3.394,75 € mehr als der Barkauf. Leasing liegt hier vorn, weil die Rate subventioniert ist. Das Ergebnis kippt mit dem Rabatt: Zahlt der Barkäufer nach Verhandlung nur 28.000 €, bleiben 2.000 € auf dem Konto und bringen 230,49 € Zinsen – die Nettokosten sinken auf 12.769,51 €. Ebenso wichtig ist der Restwert:
| Wert nach 4 Jahren | Barkauf | Autokredit | Drei-Wege | Leasing |
|---|---|---|---|---|
| 12.000 € | 18.000,00 € | 21.394,75 € | 17.458,85 € (Rückgabe) | 13.766,33 € |
| 15.000 € | 15.000,00 € | 18.394,75 € | 15.958,85 € | 13.766,33 € |
| 18.000 € | 12.000,00 € | 15.394,75 € | 12.958,85 € | 13.766,33 € |
Bei der Drei-Wege-Finanzierung schützt der garantierte Rücknahmewert vor einem Wertverfall unter 13.500 €; beim Kilometerleasing trägt der Leasinggeber dieses Risiko komplett.
Opportunitätskosten: Wann sich Finanzieren trotz Rücklagen lohnt
Die Grundregel ist einfach: Finanzieren lohnt sich nur, wenn der Kreditzins unter dem liegt, was Ihr Geld sicher verdient. Beim Marktschnitt von 7,92 % gegen 2,73 % Tagesgeld oder rund 3,5 % für zweijähriges Festgeld ist das nicht der Fall. Anders bei Aktionszinsen von 0 % bis knapp 3 %: Dann kann es sinnvoll sein, zu finanzieren und die Rücklage angelegt zu lassen. Festgeld bindet das Geld allerdings, und die Raten müssen weiter flüssig bezahlt werden. Zinsen und Steuerregeln für Sparkonten finden Sie im Ratgeber Tagesgeld und Festgeld 2026.
Kaufen Sie bar, behalten Sie einen Notgroschen von drei bis sechs Monatsausgaben. Eine höhere Anzahlung mit kleinem Kredit ist besser als ein leeres Konto.
Häufige Fragen
Ist Leasing für Privatleute günstiger als ein Kredit?
Nicht automatisch. Im Beispiel ist Leasing günstiger als der Ratenkredit zum Marktschnitt, weil die Rate subventioniert ist. Mit einem gut verhandelten Barkauf oder bei langer Haltedauer über sechs, sieben Jahre schneidet Kaufen meist besser ab.
Wem gehört das Auto bei einer Finanzierung?
Bei der Autobank-Finanzierung wird das Fahrzeug meist zur Sicherheit übereignet: Die Zulassungsbescheinigung Teil II liegt bis zur letzten Rate bei der Bank. Beim Leasing bleibt der Leasinggeber Eigentümer, Sie sind nur Halter.
Kann ich Leasingraten von der Steuer absetzen?
Nur bei betrieblicher oder beruflicher Nutzung, etwa als Selbstständiger. Arbeitnehmer setzen den Arbeitsweg über die Pendlerpauschale von 0,38 € je Entfernungskilometer ab, unabhängig davon, ob das Auto gekauft oder geleast ist.