Selbstständige bekommen Elterngeld nach denselben Sätzen wie Angestellte – 65 bis 67 Prozent des Elterngeld-Nettos, mindestens 300 €, höchstens 1.800 € im Monat. Die Bemessung folgt aber eigenen Regeln: Maßgeblich ist nicht die Zeit der zwölf Monate vor der Geburt, sondern der Gewinn aus dem letzten abgeschlossenen steuerlichen Veranlagungszeitraum, belegt durch den Einkommensteuerbescheid. Für ein Kind, das 2026 zur Welt kommt, ist das in der Regel das Jahr 2025. Wie Elterngeld, Teilzeit und Partnerschaftsbonus zusammenspielen, zeigt unser Fahrplan zur Teilzeit in der Elternzeit 2026; hier geht es um die Besonderheiten für Freiberufler, Gewerbetreibende und Eltern mit Mischeinkünften.
Das Wichtigste in Kürze
- Bemessungszeitraum ist das letzte abgeschlossene Steuerjahr vor der Geburt – bei Geburten 2026 meist 2025.
- Bei Mischeinkünften aus Gehalt und Gewinn gilt dieses Kalenderjahr für alle Einkünfte.
- Grundlage ist der Gewinn laut Steuerbescheid; abgezogen werden fiktive Steuern und nur bei Versicherungspflicht Sozialabgabenpauschalen.
- Ab 1.240 € Elterngeld-Netto gilt die Ersatzrate von 65 %; kein Anspruch besteht über 175.000 € zu versteuerndem Einkommen.
- Gewinn während des Bezugs wird angerechnet: Ohne Nachweis gelten 25 % der Einnahmen als Betriebsausgaben, bewilligt wird vorläufig.
Bemessungszeitraum: Das Steuerjahr vor der Geburt entscheidet
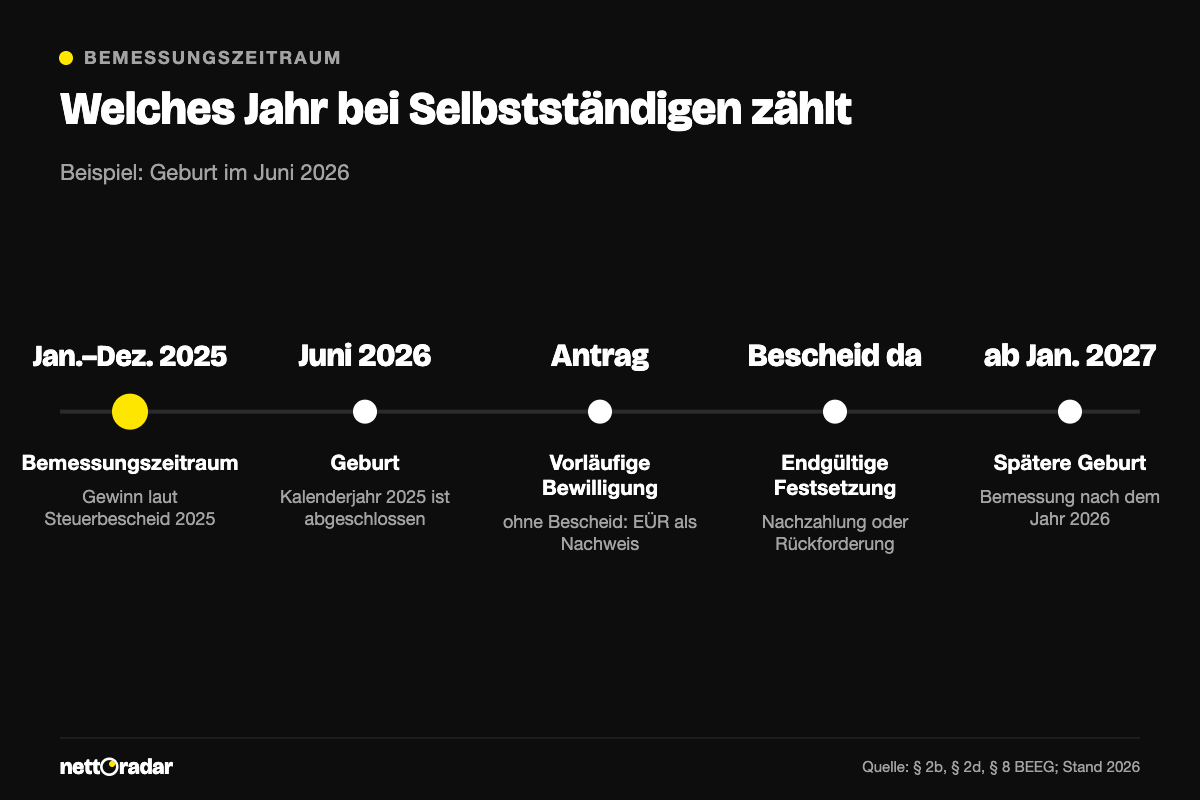
Bei Angestellten schaut die Elterngeldstelle auf die zwölf Kalendermonate vor dem Geburtsmonat. Für Gewinneinkünfte – aus selbstständiger Arbeit, Gewerbebetrieb oder Land- und Forstwirtschaft – gilt nach § 2b Abs. 2 BEEG der letzte abgeschlossene steuerliche Veranlagungszeitraum vor der Geburt, also das Kalenderjahr. „Abgeschlossen“ heißt nur, dass das Jahr vorbei ist, nicht, dass der Steuerbescheid vorliegt.
Kommt Ihr Kind im Juni 2026 zur Welt, ist 2025 der Bemessungszeitraum, auch wenn die Steuererklärung dafür noch fehlt. Bei einer Geburt im Dezember 2026 gilt ebenfalls 2025 – selbst wenn das Geschäft 2026 deutlich besser lief. Erst ein Kind, das ab Januar 2027 geboren wird, wird nach dem Jahr 2026 bemessen. In bestimmten Fällen lässt sich der Zeitraum auf Antrag um ein Jahr verschieben, etwa wenn Sie im maßgeblichen Jahr Elterngeld für ein älteres Kind oder Mutterschaftsgeld bezogen haben – mehr dazu im Beitrag zum Elterngeld beim zweiten Kind.
Mischeinkünfte: ein Zeitraum für alles
Wer angestellt ist und nebenbei ein Gewerbe oder freiberufliche Aufträge hat, fällt unter § 2b Abs. 3 BEEG: Dann gilt der steuerliche Veranlagungszeitraum auch für das Gehalt. Wer etwa im Frühjahr 2025 von Teilzeit auf Vollzeit aufgestockt hat und im Herbst 2026 entbindet, würde als reine Angestellte nur nach Vollzeitmonaten bemessen. Mit Nebengewerbe zählt das ganze Jahr 2025 einschließlich der Teilzeitmonate. Für sehr geringe Nebengewinne gibt es auf Antrag eine Ausnahme.
Gewinn laut Steuerbescheid: Was als Einkommen zählt
Als Einkommen aus selbstständiger Erwerbstätigkeit zählt nach § 2d BEEG der Gewinn laut Einkommensteuerbescheid für den Bemessungszeitraum. Der Umsatz spielt keine Rolle, entscheidend ist, was nach Abzug der Betriebsausgaben übrig bleibt. Mieteinnahmen, Kapitalerträge oder Renten erhöhen das Elterngeld nicht. Der Jahresgewinn wird durch zwölf geteilt; dieser Monatsbetrag ist der Ausgangswert für alle weiteren Abzüge.
Daraus folgt eine Planungsfrage: Sonderabschreibungen oder ein Investitionsabzugsbetrag senken den steuerlichen Gewinn – und damit auch das Elterngeld. Wer im maßgeblichen Jahr größere Investitionen plant, sollte das mit der Steuerberatung abstimmen. Liegt das Elterngeld-Netto ohnehin über rund 2.770 €, ist der Höchstbetrag erreicht und die Frage erledigt sich.
Kein Bescheid? Dann wird vorläufig gezahlt
Fehlt der Steuerbescheid bei Antragstellung noch, machen Sie den Gewinn anders glaubhaft, etwa mit der Einnahmenüberschussrechnung oder der Bilanz. Die Elterngeldstelle bewilligt dann nach § 8 BEEG vorläufig. Liegt der Bescheid vor, reichen Sie ihn nach und das Elterngeld wird endgültig festgesetzt – mit Nachzahlung, wenn der Gewinn höher ausfällt, oder Rückforderung, wenn er niedriger ist. Welche Nachweise Sie brauchen, zeigt unsere Anleitung zum Elterngeldantrag mit allen Unterlagen.
Pauschale Abzüge: Steuern und Sozialabgaben
Vom Monatsgewinn zieht die Elterngeldstelle nicht die tatsächlich gezahlten Steuern und Beiträge ab, sondern Pauschalen. Die Steuer wird fiktiv nach dem Lohnsteuer-Programmablaufplan berechnet; wer ausschließlich Gewinneinkünfte hatte, wird mit Steuerklasse IV gerechnet. Ein Steuerklassenwechsel, wie ihn angestellte Paare nutzen, bringt reinen Selbstständigen daher nichts – mehr dazu im Beitrag zum Steuerklassenwechsel vor dem Elterngeld.
Bei den Sozialabgaben kommt es auf den Versicherungsstatus an. Nach § 2f BEEG werden Pauschalen nur für die Zweige abgezogen, in denen im Bemessungszeitraum Versicherungspflicht bestand. Wer freiwillig gesetzlich oder privat krankenversichert und nicht rentenversicherungspflichtig ist, dem wird in der Regel keine Sozialabgabenpauschale abgezogen. Pflichtversichert sind dagegen etwa Mitglieder der Künstlersozialkasse sowie rentenversicherungspflichtige Handwerker, Lehrkräfte und Hebammen. Wie Ihr Status eingeordnet wird, entscheidet die Elterngeldstelle – fragen Sie bei Unklarheiten vorher nach.
| Abzug vom Monatsgewinn | Wann er greift | Höhe |
|---|---|---|
| Steuern (ESt, Soli, Kirchensteuer) | immer, fiktiv berechnet | nach Programmablaufplan, Steuerklasse IV bei reinen Gewinneinkünften |
| Kranken- und Pflegeversicherung | nur bei Versicherungspflicht, z. B. über die KSK | 9 % |
| Rentenversicherung | nur bei Rentenversicherungspflicht | 10 % |
| Arbeitslosenversicherung | nur bei Versicherungspflicht | 2 % |
| Arbeitnehmer-Pauschbetrag | nur bei Lohn, nicht beim Gewinn | 102,50 € im Monat |
Ersatzrate, Höchstbetrag und Einkommensgrenze
Ist das Elterngeld-Netto ermittelt, gelten dieselben Sätze wie für alle Eltern: zwischen 1.000 und 1.200 € beträgt die Ersatzrate 67 %, darunter steigt sie schrittweise bis 100 %, darüber sinkt sie um 0,1 Prozentpunkte je 2 € und erreicht ab 1.240 € die Untergrenze von 65 %. Das Basiselterngeld liegt zwischen 300 und 1.800 €, ElterngeldPlus zwischen 150 und 900 €.
„Elterngeld wird in Höhe von 67 Prozent des Einkommens aus Erwerbstätigkeit vor der Geburt des Kindes gewährt.“
§ 2 Abs. 1 Satz 1 BEEG
Für Geburten seit dem 1. April 2025 entfällt der Anspruch, wenn das zu versteuernde Einkommen im letzten abgeschlossenen Veranlagungszeitraum vor der Geburt über 175.000 € lag – bei Paaren zählt die Summe beider. Maßgeblich ist das zu versteuernde Einkommen laut Bescheid, nicht der Gewinn; auch Vermietung oder Kapitalerträge fließen ein. Die Grundlagen erklärt unser Überblick Elterngeld 2026: Basis, Plus und Berechnung.
Weiterarbeiten im Bezug: 25 % Pauschale und Nachprüfung
Weiterarbeiten ist erlaubt, solange Sie im Monatsdurchschnitt höchstens 32 Wochenstunden arbeiten. Der Gewinn in den Bezugsmonaten wird angerechnet: Das Elterngeld beträgt dann 65 bis 67 % der Differenz zwischen dem Elterngeld-Netto vor und nach der Geburt. Betriebsausgaben werden für diese Monate pauschal mit 25 % der Einnahmen abgezogen, ohne Belege; höhere Kosten können Sie nachweisen. Weil der Gewinn erst im Nachhinein feststeht, schätzen Sie ihn beim Antrag, und die Elterngeldstelle bewilligt vorläufig. Nach dem Bezug belegen Sie die tatsächlichen Zahlen und es wird abgerechnet. Schätzen Sie realistisch und legen Sie für eine mögliche Rückforderung etwas zurück.
ElterngeldPlus und Partnerschaftsbonus
Wer reduziert weiterarbeitet, fährt mit ElterngeldPlus oft besser. Es beträgt höchstens die Hälfte des Basiselterngelds ohne Einkommen, wird aber doppelt so lange gezahlt. Fünf durchgerechnete Fälle zeigt unser Beitrag ElterngeldPlus mit Teilzeit. Den Partnerschaftsbonus – zwei bis vier zusätzliche ElterngeldPlus-Monate je Elternteil – gibt es, wenn beide gleichzeitig zwei bis vier Monate zwischen 24 und 32 Wochenstunden arbeiten. Selbstständige erklären die Stunden selbst und sollten sie nachvollziehbar dokumentieren, etwa per Zeiterfassung.
Rechenbeispiel: Freiberuflerin mit 30.000 € Gewinn
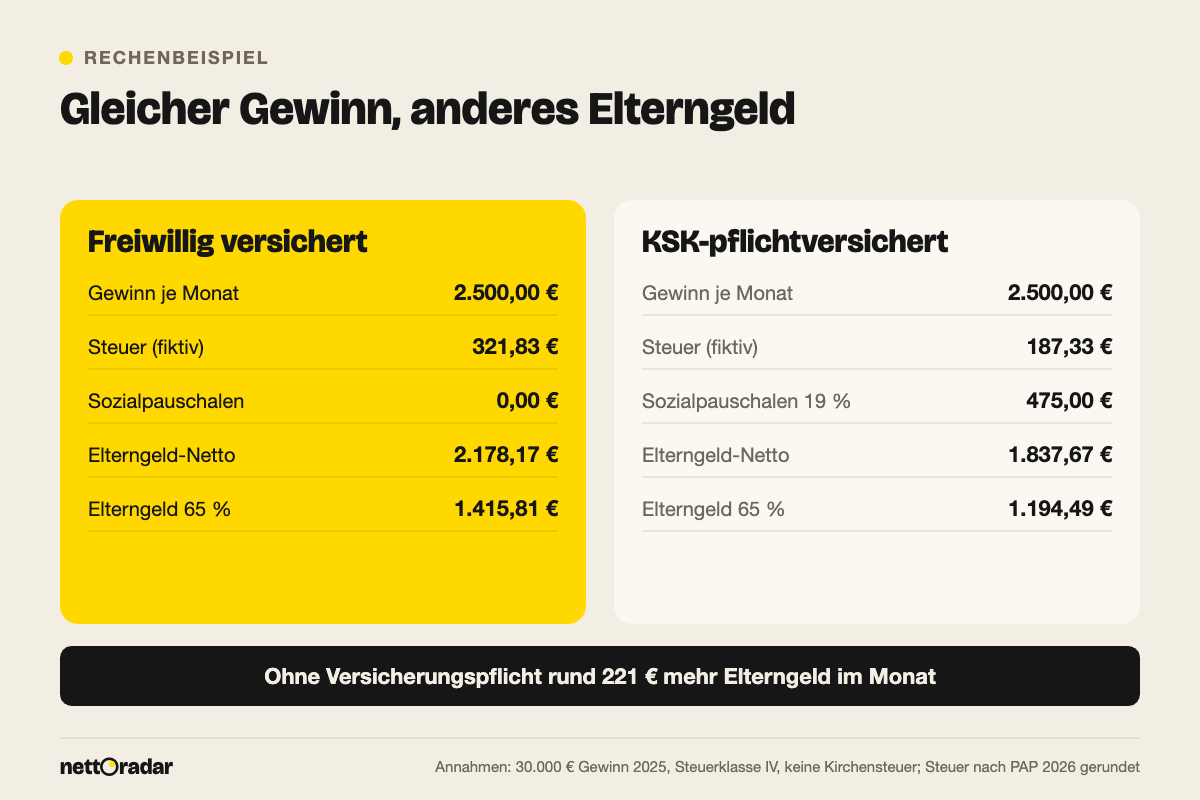
Lena ist freiberufliche Grafikdesignerin, freiwillig gesetzlich krankenversichert, nicht rentenversicherungspflichtig und nicht kirchensteuerpflichtig. Ihr Kind kommt im Juni 2026 zur Welt, Bemessungszeitraum ist 2025, der Gewinn laut Steuerbescheid betrug 30.000 €.
- Monatsgewinn: 30.000 € ÷ 12 = 2.500,00 €.
- Fiktive Steuer nach Steuerklasse IV ohne Vorsorgepauschale: rund 321,83 €.
- Sozialabgabenpauschalen: 0 €, da keine Versicherungspflicht.
- Elterngeld-Netto: 2.500,00 € − 321,83 € = 2.178,17 €.
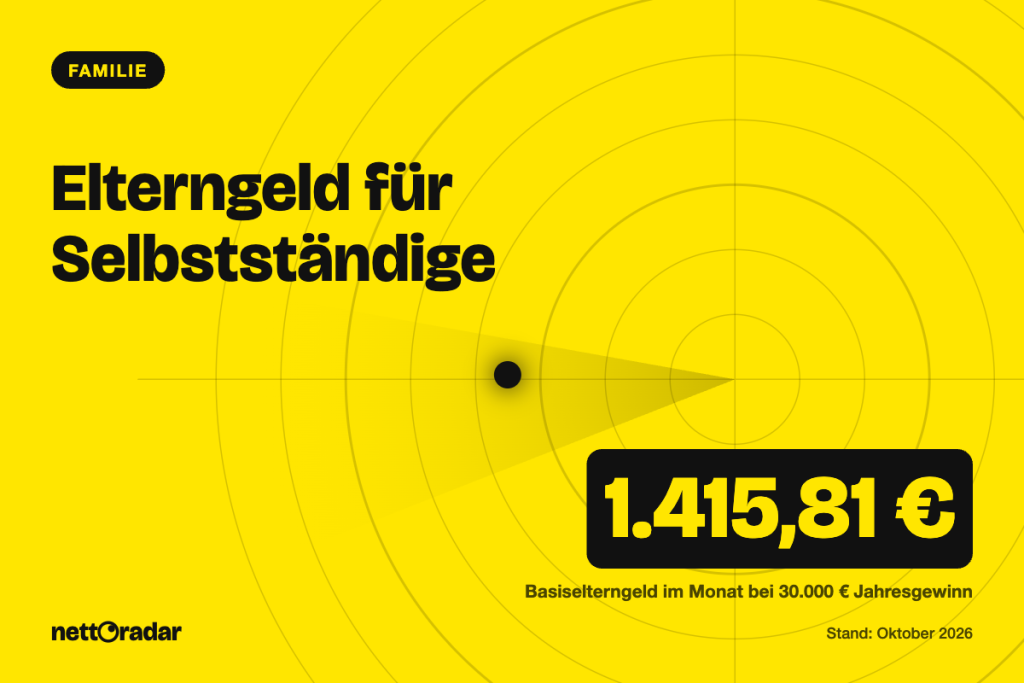
- Ersatzrate 65 %: 2.178,17 € × 0,65 = 1.415,81 € Basiselterngeld im Monat, über zwölf Monate 16.989,72 €.
Wäre Lena über die Künstlersozialkasse kranken-, pflege- und rentenversichert, gingen 19 % Pauschalen ab, also 475 €, und die Steuer sänke dank Vorsorgepauschale auf rund 187,33 €. Ihr Elterngeld-Netto läge bei 1.837,67 €, das Elterngeld bei 1.194,49 € – gut 221 € weniger im Monat. Kleine Abweichungen bei der Elterngeldstelle sind möglich.
Nimmt Lena später wieder Aufträge an und erwartet 1.200 € Einnahmen im Monat, bleibt nach der 25-%-Pauschale ein Gewinn von 900 €, auf den keine fiktive Steuer entfällt. Die Differenz zum Elterngeld-Netto vor der Geburt beträgt 1.278,17 €; 65 % davon ergeben 830,81 € Basiselterngeld. ElterngeldPlus ist auf die Hälfte von 1.415,81 € gedeckelt, also 707,91 € – dafür doppelt so lange. Unser Elterngeld-Rechner ist auf Angestellte zugeschnitten und zieht 21 % Sozialpauschale sowie 102,50 € ab; für freiwillig versicherte Selbstständige liefert er daher eine vorsichtige Untergrenze.
Häufige Fragen
Was passiert, wenn der Steuerbescheid erst nach der Geburt kommt?
Beantragen Sie trotzdem rechtzeitig – rückwirkend gibt es Elterngeld nur für drei Lebensmonate vor dem Antragsmonat. Die Elterngeldstelle zahlt auf Basis Ihrer Gewinnermittlung vorläufig und setzt nach Vorlage des Bescheids endgültig fest.
Bekommen Selbstständige Mutterschaftsgeld?
Nur wenn sie gesetzlich versichert sind und Anspruch auf Krankengeld haben, etwa über die Wahlerklärung. Das Mutterschaftsgeld wird auf das Elterngeld angerechnet. Details stehen im Beitrag zum Krankengeld für Selbstständige.
Ändert sich 2027 etwas?
Für Geburten 2026 gelten die beschriebenen Regeln. Eine Reform mit 12 statt 14 Monaten und 330 bis 1.900 € für Geburten ab dem 1. November 2027 liegt bisher nur als Entwurf in der Ressortabstimmung vor und ist nicht beschlossen.