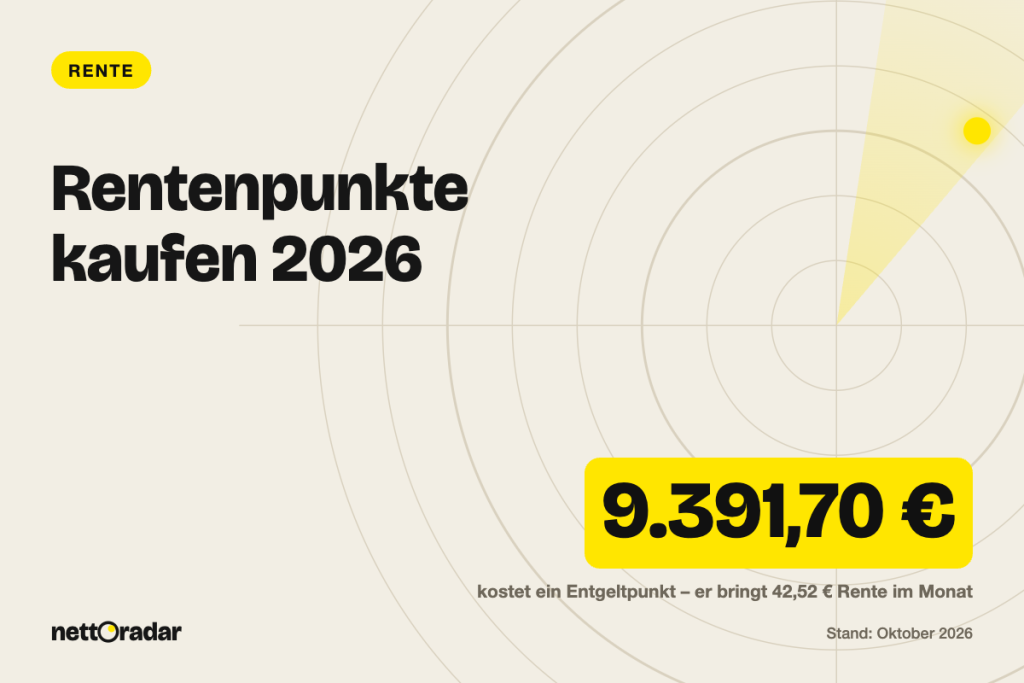
Ab 50 können gesetzlich Versicherte Rentenpunkte per Sonderzahlung kaufen – offiziell als Ausgleichszahlung für Abschläge bei vorzeitiger Altersrente. Ein Entgeltpunkt kostet 2026 9.391,70 € und erhöht die Monatsrente um 42,52 €, also 510,24 € im Jahr. Ohne Rentenerhöhungen hätte sich der Betrag nach rund 18,4 Jahren Rentenbezug amortisiert; mit Erhöhungen deutlich früher. Weil die Zahlung voll als Altersvorsorgeaufwand absetzbar ist, sinken die Nettokosten bei mittlerem Einkommen um rund ein Drittel. Wie viele Punkte Sie bereits haben, steht in Ihrer Renteninformation – unser Ratgeber Renteninformation lesen 2026 erklärt die Zeilen. Hier rechnen wir den Kauf mit allen Annahmen durch, Stand Oktober 2026.
Das Wichtigste in Kürze
- Möglich ab 50 nach einer besonderen Rentenauskunft (§ 187a SGB VI), auch in Teilbeträgen.
- Kosten je Entgeltpunkt 2026: vorläufiges Durchschnittsentgelt 50.493 € × 18,6 % = 9.391,70 €. 2027 wird es voraussichtlich rund 550 € teurer.
- Ertrag: 42,52 € Monatsrente je Punkt; Amortisation brutto nach 18,4 Jahren ohne Rentenanpassung.
- Steuer: Die Zahlung ist bis zum Höchstbetrag von rund 30.800 € zu 100 % absetzbar; die Rente ist später zu 84 bis 95 % steuerpflichtig und kranken- und pflegeversicherungspflichtig.
- Gehen Sie doch nicht früher in Rente, verfällt nichts: Die Punkte erhöhen die reguläre Altersrente.
Sonderzahlung ab 50: So funktioniert die Ausgleichszahlung
Wer vor der Regelaltersgrenze in Rente geht, muss mit einem Abschlag von 0,3 % je Monat rechnen – dauerhaft. Bei vier Jahren Vorlauf sind das 14,4 %. Diese Minderung lässt sich vorab ganz oder teilweise abkaufen. Die Rechtsgrundlage ist kurz:
„Bis zum Erreichen der Regelaltersgrenze können Rentenminderungen durch die vorzeitige Inanspruchnahme einer Rente wegen Alters durch Zahlung von Beiträgen ausgeglichen werden.“
§ 187a Abs. 1 Satz 1 Sozialgesetzbuch VI (SGB VI)
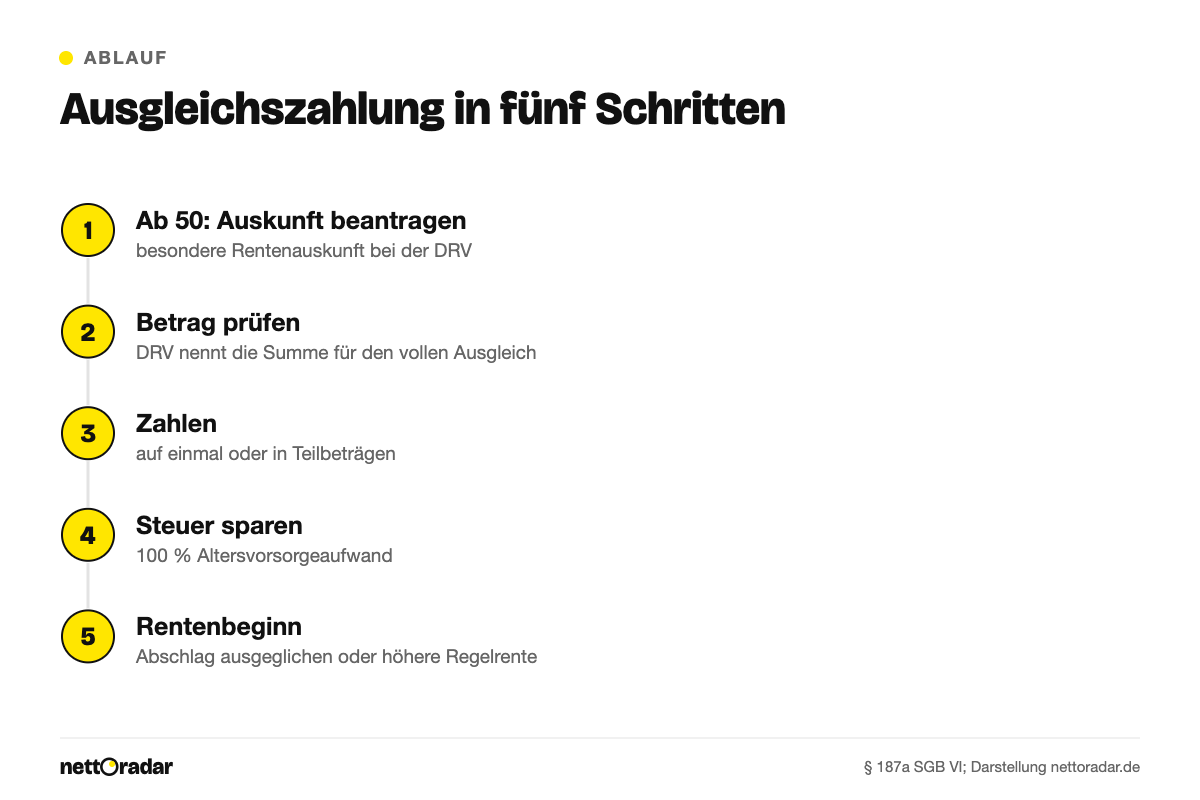
Voraussetzung ist, dass Sie mindestens 50 Jahre alt sind und erklären, eine vorzeitige Altersrente in Anspruch nehmen zu wollen – in der Regel die Altersrente für langjährig Versicherte ab 63 nach 35 Versicherungsjahren. Mit dieser Erklärung beantragen Sie bei der Deutschen Rentenversicherung eine besondere Rentenauskunft. Sie nennt den Betrag, der die Abschläge zum geplanten Rentenbeginn vollständig ausgleicht. Wie Sie eine Rentenauskunft anfordern und was darin steht, zeigt der Beitrag Rentenauskunft beantragen.
Sie müssen nicht den vollen Betrag zahlen. Möglich sind auch Teilbeträge über mehrere Jahre, solange Sie die Regelaltersgrenze noch nicht erreicht haben und noch keine Altersrente beziehen. Ein Erstattungsanspruch besteht nicht: Das Geld ist dauerhaft in der Rentenversicherung. Entscheiden Sie sich später gegen die Frührente, erhöhen die gekauften Punkte die Regelaltersrente – oder sie gleichen einen kürzeren Vorlauf als geplant aus. Wer 45 Beitragsjahre erreicht, kann ohnehin zwei Jahre vor der Regelaltersgrenze abschlagsfrei gehen – für diesen Zeitraum ist kein Ausgleich nötig; welche Altersgrenzen für Ihren Jahrgang gelten, steht im Ratgeber Rente mit 63: Abschläge nach Jahrgängen.
Kosten je Entgeltpunkt: 2026 günstiger als 2027
Der Preis eines Entgeltpunkts ergibt sich aus dem vorläufigen Durchschnittsentgelt des Zahlungsjahres mal dem Beitragssatz. 2026 sind das 50.493 € × 18,6 % = 9.391,70 €. Für 2027 hat das Bundeskabinett ein vorläufiges Durchschnittsentgelt von 53.452 € beschlossen; die Zustimmung des Bundesrats steht aus, der Beitragssatz ist noch offen. Je nach Satz kostet ein Punkt dann rund 9.942 € oder 10.049 €.
| Zahlungsjahr | Durchschnittsentgelt (vorläufig) | Beitragssatz | Kosten je Entgeltpunkt |
|---|---|---|---|
| 2026 | 50.493 € | 18,6 % | 9.391,70 € |
| 2027 (Kabinettsbeschluss) | 53.452 € | 18,6 % (Planung) | 9.942,07 € |
| 2027 (Szenario DRV-Warnung) | 53.452 € | 18,8 % | 10.048,98 € |
Der Wert des Punkts in der Rente ist dagegen für alle gleich: der aktuelle Rentenwert, seit 1. Juli 2026 42,52 €. Wer noch 2026 zahlt, bekommt für dasselbe Geld also rund 6 % mehr Rentenanspruch als 2027. Für den vollständigen Ausgleich teilt die Rentenversicherung die fehlenden Punkte durch den Zugangsfaktor. Ein Beispiel: Beträgt die Rente zum geplanten Beginn mit 63 ohne Abschlag 1.800 €, fehlen bei 14,4 % Abschlag 259,20 € im Monat. Das entspricht 6,10 Entgeltpunkten; geteilt durch den Zugangsfaktor 0,856 sind 7,12 Punkte zu kaufen – rund 66.900 € zum Preis von 2026.
Steuerabzug: 100 % Altersvorsorgeaufwand
Die Ausgleichszahlung ist ein Beitrag zur gesetzlichen Rentenversicherung und zählt steuerlich zu den Altersvorsorgeaufwendungen. Seit 2023 sind sie voll absetzbar, begrenzt auf einen Höchstbetrag von rund 30.800 € im Jahr 2026, bei Zusammenveranlagung das Doppelte. Darauf werden aber Ihre regulären Rentenbeiträge angerechnet, und zwar Arbeitnehmer- und Arbeitgeberanteil. Bei 60.000 € Bruttolohn sind das 11.160 €, es bleiben rund 19.640 € Spielraum. Auch Beiträge zu einer Rürup-Rente zählen in diesen Topf.
Wegen der Steuerprogression lohnt es sich, große Summen auf mehrere Jahre zu verteilen. Zwei Punkte in einem Jahr senken die Einkommensteuer im Rechenbeispiel unten um 5.792 €, verteilt auf zwei Jahre bei gleichem Einkommen um zweimal 3.049 €, also rund 300 € mehr. Besonders attraktiv ist die Zahlung im Jahr einer Abfindung, weil der Abzug dann in hoher Progression wirkt. Übernimmt der Arbeitgeber die Ausgleichszahlung, ist sie bis zur Hälfte steuerfrei (§ 3 Nr. 28 EStG).
Die Kehrseite folgt im Alter: Die Rente ist je nach Rentenbeginn zu 84 % (2026) bis 95 % (2048) steuerpflichtig, Erhöhungen nach dem ersten vollen Rentenjahr voll. Zudem zahlen Sie als Pflichtversicherter in der Krankenversicherung der Rentner 7,3 % plus den halben Zusatzbeitrag und den vollen Pflegebeitrag. Details zur Besteuerung erklärt unser Ratgeber Rentenbesteuerung 2026.
Rechenbeispiel: Ein Entgeltpunkt für Petra, 55
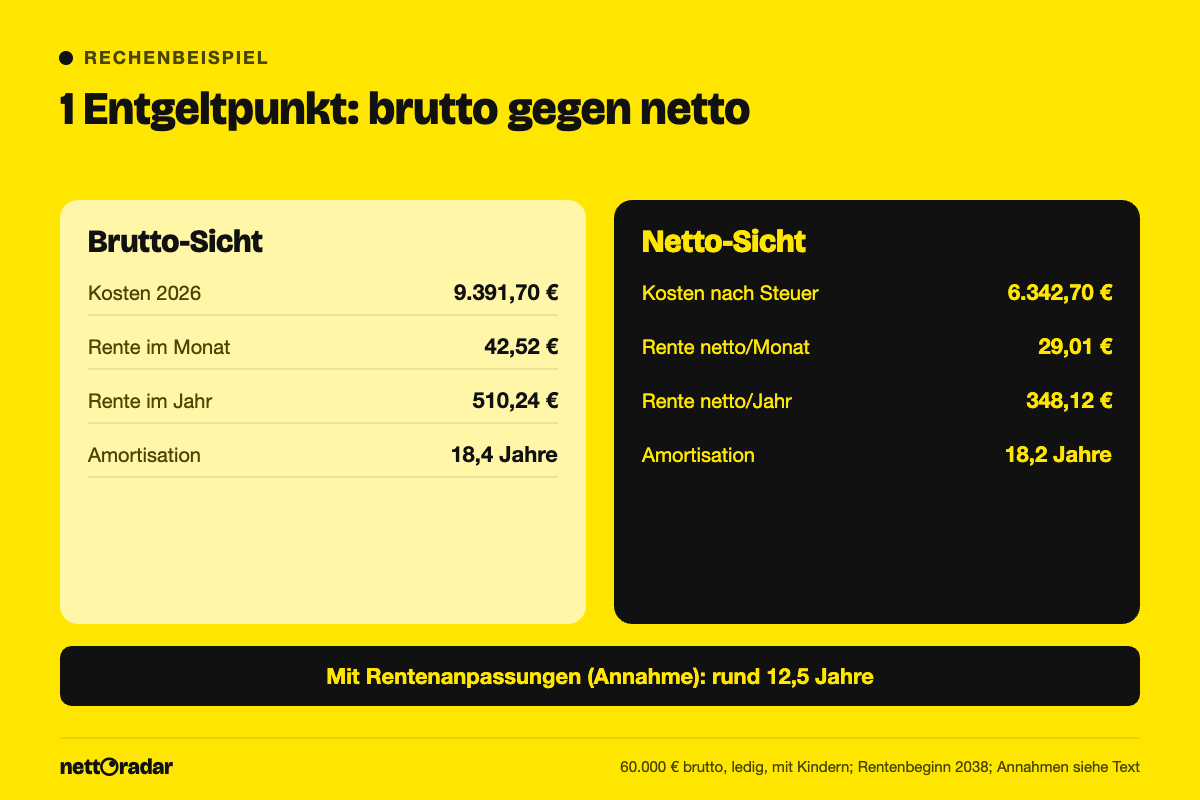
Petra ist 55 Jahre alt, ledig, hat Kinder, zahlt keine Kirchensteuer und verdient 60.000 € brutto im Jahr. Ihre Regelaltersgrenze erreicht sie 2038. Sie kauft 2026 einen Entgeltpunkt für 9.391,70 €.
Steuer heute: Ihr zu versteuerndes Einkommen liegt bei rund 47.000 €, die Einkommensteuer 2026 bei 9.521 €. Mit der Sonderzahlung als Altersvorsorgeaufwand sinkt sie um 3.049 €. Netto kostet der Punkt damit 6.342,70 €.
Rente brutto: 42,52 € im Monat, 510,24 € im Jahr. Ohne Rentenanpassungen dauert es 9.391,70 € ÷ 510,24 € = 18,4 Jahre, bis die Einzahlung zurückgeflossen ist. Rente netto: Davon gehen 12,35 % Kranken- und Pflegeversicherung ab (7,3 % + 1,45 % halber Zusatzbeitrag + 3,6 % Pflege mit Kindern), also 5,25 €. Steuerpflichtig sind bei Rentenbeginn 2038 90 % der Rente abzüglich dieser Beiträge, rund 33,02 €. Bei einem angenommenen Grenzsteuersatz von 25 % im Alter fallen 8,26 € Steuer an. Netto bleiben 29,01 € im Monat oder 348,12 € im Jahr – Amortisation nach 6.342,70 € ÷ 348,12 € = 18,2 Jahren.
Mit Rentenanpassungen wird es günstiger. Wir nehmen 4,4 % für 2027 an (Prognose) und danach 2 % jährlich (eigene Annahme). Dann läge der Rentenwert 2038 bei rund 55,19 € und der Punkt wäre brutto nach etwa 12,6 Jahren, netto nach 12,5 Jahren zurückverdient – Petra wäre also mit knapp 80 im Plus.
| Position | Brutto-Sicht | Netto-Sicht |
|---|---|---|
| Einzahlung 2026 | 9.391,70 € | 6.342,70 € |
| Rente je Monat (Rentenwert 2026) | 42,52 € | 29,01 € |
| Rente je Jahr | 510,24 € | 348,12 € |
| Amortisation ohne Anpassung | 18,4 Jahre | 18,2 Jahre |
| Amortisation mit Anpassung (Annahme) | 12,6 Jahre | 12,5 Jahre |
Lohnt sich das? Für wen der Kauf passt
Die Rechnung zeigt: Rentenpunkte sind eine Wette auf ein langes Leben. Die fernere Lebenserwartung mit 65 liegt nach der Sterbetafel des Statistischen Bundesamts bei rund 18 Jahren für Männer und rund 21 Jahren für Frauen (Richtwerte). Wer gesund ist, aus einer langlebigen Familie stammt und eine lebenslange, an Löhne gekoppelte Rente will, bekommt ein sicheres Produkt ohne Kosten oder Kursrisiko. Gekaufte Punkte erhöhen zudem eine spätere Witwen- oder Witwerrente.
Weniger passend ist der Kauf, wenn Sie das Geld möglicherweise vor der Rente brauchen, wenn Sie gesundheitlich eingeschränkt sind oder wenn Sie ohne Kinder 2027 voraussichtlich 4,5 % Pflegebeitrag zahlen. Prüfen Sie zuerst, ob Ihr Versicherungskonto vollständig ist: Fehlende Schul-, Ausbildungs- oder Auslandszeiten bringen über die Kontenklärung womöglich Punkte ohne Zahlung. Ihre voraussichtliche Rente mit und ohne Abschlag können Sie mit unserem Rentenrechner überschlagen.
Häufige Fragen
Kann ich Rentenpunkte auch ohne geplante Frührente kaufen?
Die Ausgleichszahlung setzt die Erklärung voraus, vorzeitig in Rente gehen zu wollen. Sie dürfen Ihre Pläne später ändern – dann erhöhen die Punkte die Regelaltersrente. Eine Pflicht, früher zu gehen, entsteht nicht.
Bekomme ich das Geld zurück, wenn ich vor Rentenbeginn sterbe?
Nein. Die Beiträge fließen aber in eine mögliche Hinterbliebenenrente ein, etwa die große Witwenrente mit 55 % der Rente des Verstorbenen.
Wann sollte ich zahlen?
Steuerlich in Jahren mit hohem Einkommen und genug Spielraum im Höchstbetrag, preislich eher früh: 2026 ist ein Punkt voraussichtlich rund 550 € günstiger als 2027.