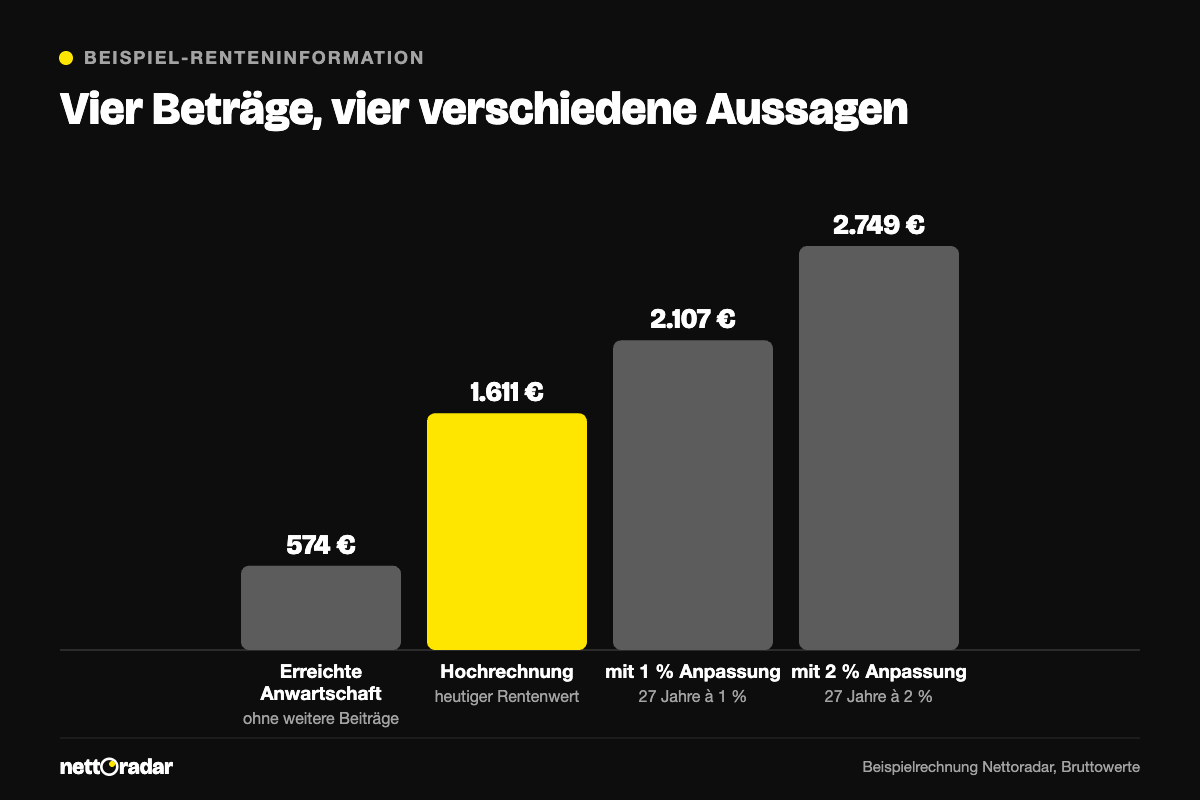
Die Renteninformation der Deutschen Rentenversicherung kommt einmal im Jahr, sobald Sie 27 Jahre alt sind und mindestens fünf Jahre Beiträge gezahlt haben. Sie enthält vier Beträge, die oft verwechselt werden: die Rente bei voller Erwerbsminderung, die bisher erreichte Anwartschaft, die Hochrechnung bis zur Regelaltersgrenze und zwei Szenarien mit Rentenanpassungen von 1 und 2 Prozent. Für die Planung am wichtigsten ist die Hochrechnung: Sie zeigt, was Sie in heutigem Geld etwa erwarten können, wenn Sie wie bisher weiter einzahlen. Alle Beträge sind brutto – von der Rente gehen noch Kranken- und Pflegeversicherung und gegebenenfalls Steuern ab. Diese Anleitung erklärt die Renteninformation Zeile für Zeile, rechnet ein Beispiel durch und zeigt, wo sich Lücken verstecken.
Das Wichtigste in Kürze
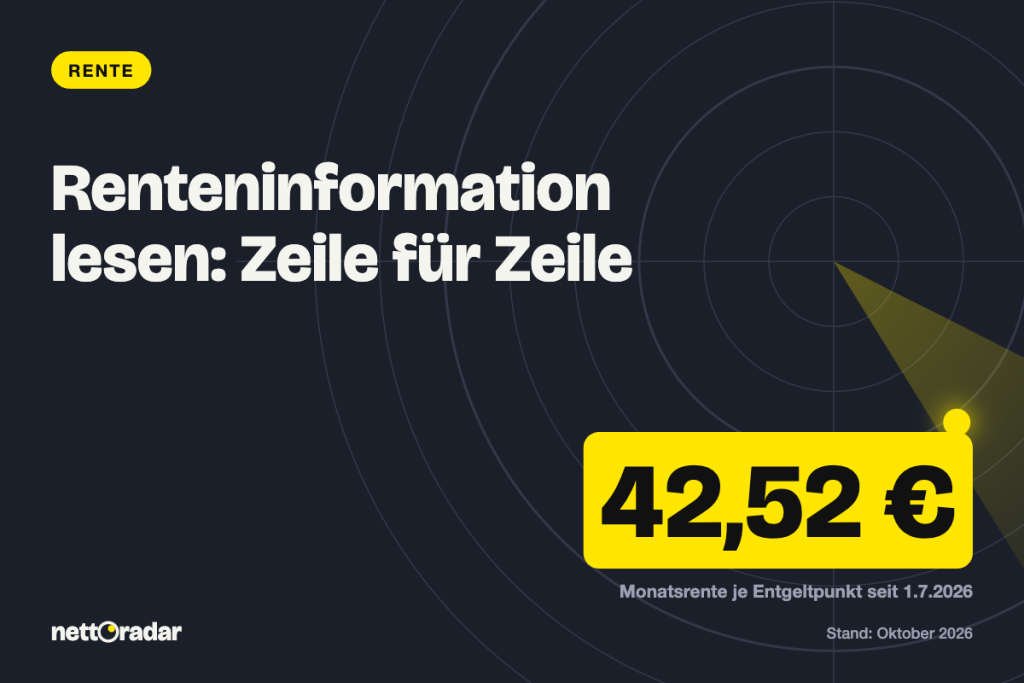
- Die Renteninformation basiert auf dem aktuellen Rentenwert: seit 1. Juli 2026 42,52 € Monatsrente je Entgeltpunkt.
- „Erreichte Anwartschaft“ ist die Rente, wenn ab heute gar nichts mehr eingezahlt würde.
- Die „Hochrechnung“ setzt Ihre Beiträge im Schnitt der letzten fünf Jahre bis zur Regelaltersgrenze fort – ohne Rentenerhöhungen.
- Die Szenarien mit 1 und 2 Prozent Anpassung enthalten die Geldentwertung und überzeichnen die Kaufkraft.
- Von der Bruttorente gehen 2026 rund 11 bis 13 Prozent für Kranken- und Pflegeversicherung ab, dazu je nach Einkommen Steuer.
Die vier Beträge der Renteninformation
Die Rentenversicherung ist nach § 109 SGB VI verpflichtet, Versicherte regelmäßig zu informieren. Der Aufbau ist bei allen gleich:
| Angabe | Was sie bedeutet | Wofür sie taugt |
|---|---|---|
| Rente wegen voller Erwerbsminderung | Ihre Rente, wenn Sie heute dauerhaft nicht mehr arbeiten könnten – inklusive Zurechnungszeit und Abschlag | Prüfen, ob eine Berufsunfähigkeits-Absicherung nötig ist |
| Erreichte Anwartschaft | Altersrente aus den bisher gesammelten Punkten, ohne weitere Beiträge | Mindestwert bei Jobwechsel ins Ausland, Selbstständigkeit, Auszeit |
| Hochrechnung | Altersrente, wenn Sie bis zur Regelaltersgrenze weiter einzahlen wie im Schnitt der letzten fünf Jahre | Wichtigster Planungswert, in heutiger Kaufkraft |
| Hochrechnung mit 1 % bzw. 2 % Anpassung | Dieselbe Rente, wenn der Rentenwert jedes Jahr um 1 oder 2 Prozent steigt | Nominaler Betrag zum Rentenbeginn, nicht kaufkraftbereinigt |
Außerdem nennt die Renteninformation die Summe der bisher gezahlten Beiträge (Ihr Anteil und der des Arbeitgebers) und weist darauf hin, dass die Rente steuer- und beitragspflichtig ist. Die Rechtsgrundlage formuliert den Zweck so:
„Versicherte, die das 27. Lebensjahr vollendet haben, erhalten jährlich eine schriftliche oder elektronische Renteninformation.“
§ 109 Abs. 1 Satz 1 SGB VI
Voraussetzung sind mindestens fünf Jahre mit Beitragszeiten oder bestimmten anderen rentenrechtlichen Zeiten. Ab 55 Jahren wird die Renteninformation alle drei Jahre durch eine ausführliche Rentenauskunft ersetzt.
Rechenbeispiel: Die Hochrechnung selbst nachvollziehen
Jeder Betrag in der Renteninformation ist das Ergebnis der Rentenformel: Entgeltpunkte mal Rentenwert, bei Erwerbsminderung zusätzlich mal Zugangsfaktor. Teilen Sie die erreichte Anwartschaft durch 42,52 €, erhalten Sie Ihre bisherigen Entgeltpunkte. Ein Beispiel:
- Arbeitnehmerin, 40 Jahre, verdient 3.800 € brutto im Monat, also 45.600 € im Jahr.
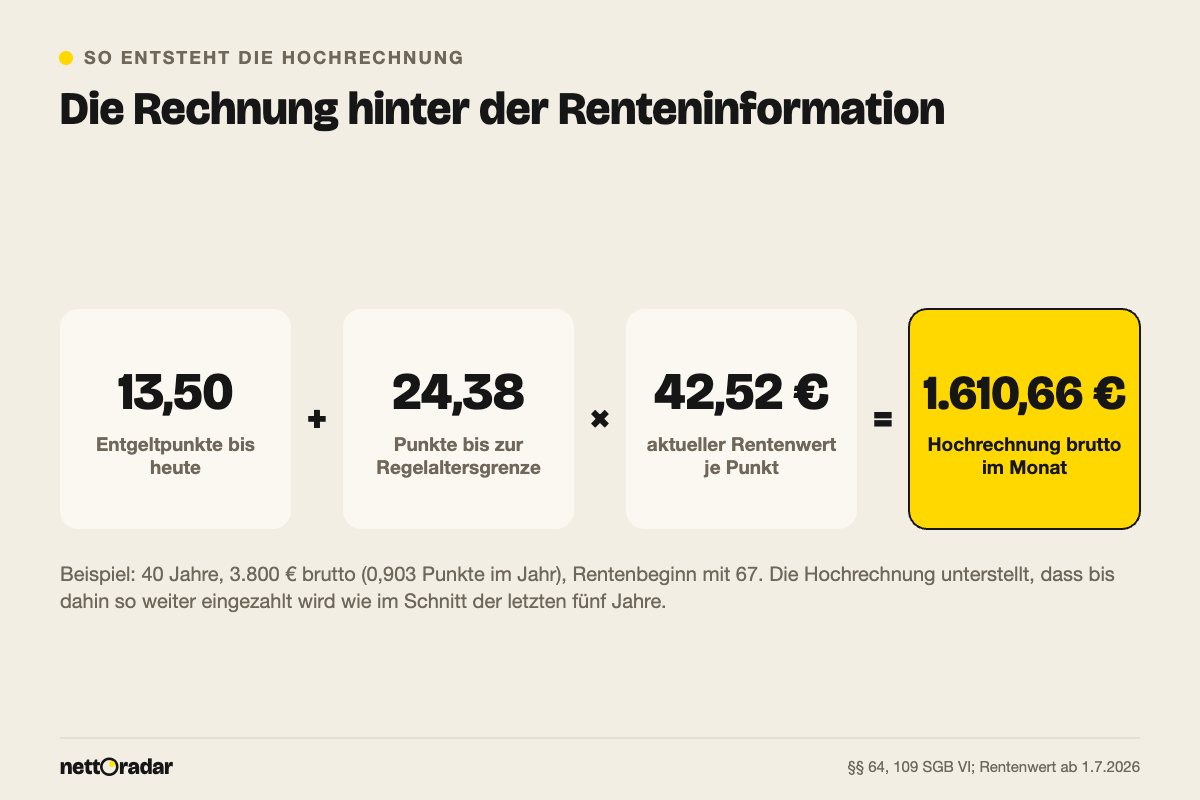
- Das vorläufige Durchschnittsentgelt 2026 beträgt 50.493 €. Sie sammelt deshalb 45.600 / 50.493 = 0,903 Entgeltpunkte pro Jahr.
- Bisher hat sie 13,50 Punkte. Erreichte Anwartschaft: 13,50 × 42,52 € = 574,02 €.
- Bis zur Regelaltersgrenze mit 67 fehlen 27 Jahre: 27 × 0,903 = 24,38 weitere Punkte.
- Hochrechnung: 37,88 × 42,52 € = 1.610,66 € brutto im Monat.
- Mit 1 Prozent Anpassung pro Jahr: 1.610,66 € × 1,01²⁷ ≈ 2.107 €; mit 2 Prozent: ≈ 2.749 €.
Warum ist die Hochrechnung der bessere Planungswert? Steigen Renten langfristig ungefähr so stark wie die Preise, entspricht ein heutiger Rentenwert grob der heutigen Kaufkraft. Die 2.749 € aus dem 2-Prozent-Szenario klingen nach viel, haben bei 2 Prozent Inflation aber nur die Kaufkraft der 1.610 € von heute. Wer seine Versorgungslücke berechnet, sollte deshalb mit der Hochrechnung arbeiten und sie mit seinem heutigen Netto vergleichen. Wie die Rentenformel im Detail funktioniert, zeigt der Beitrag Rente berechnen 2026; eigene Varianten rechnet der Rentenrechner.
Von brutto zu netto: Was von der Hochrechnung bleibt
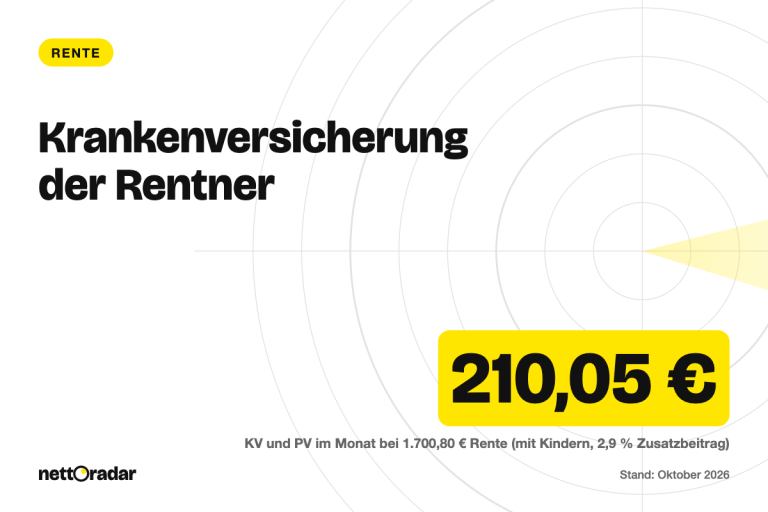
Rentnerinnen und Rentner zahlen den halben allgemeinen Beitrag zur Krankenversicherung (7,3 Prozent) plus den halben Zusatzbeitrag, die andere Hälfte trägt die Rentenversicherung. Die Pflegeversicherung zahlen sie allein: 3,6 Prozent, ohne Kinder 4,2 Prozent. Bei durchschnittlichem Zusatzbeitrag gehen 2026 also rund 12,4 Prozent ab, ohne Kinder rund 13 Prozent. Aus den 1.610,66 € aus dem Beispiel werden so gut 1.410 € vor Steuern.
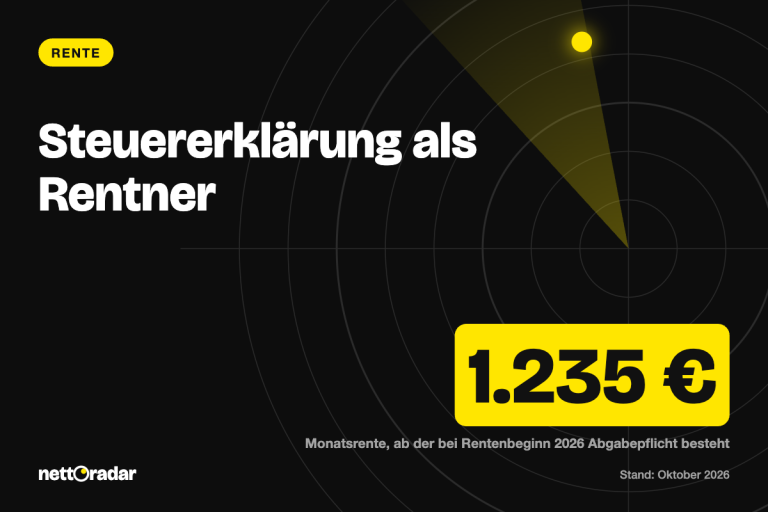
Ob Steuern anfallen, hängt vom Rentenbeginn und von weiteren Einkünften ab. Für Neurentner 2026 sind 84 Prozent der Rente steuerpflichtig, für spätere Jahrgänge steigt der Anteil jedes Jahr um einen halben Prozentpunkt. Wer nur eine gesetzliche Rente in dieser Höhe bezieht, bleibt meist unter dem Grundfreibetrag. Wie die Rechnung im Detail aussieht, zeigen die Beiträge Rente brutto netto berechnen und Rentenbesteuerung 2026.
Lücken finden: Diese Zeiten fehlen am häufigsten
Die Renteninformation zeigt nur Summen. Ob alle Zeiten erfasst sind, sehen Sie im Versicherungsverlauf, den Sie jederzeit online oder schriftlich anfordern können. Prüfen Sie ihn Jahr für Jahr auf Lücken. Häufig fehlen:
- Schulzeiten ab 17: Schul-, Fachschul- und Hochschulzeiten ab dem 17. Geburtstag zählen bis zu acht Jahre als Anrechnungszeiten. Sie bringen zwar kaum Punkte, können aber Wartezeiten erfüllen.
- Ausbildung: Lehrzeiten sind Pflichtbeitragszeiten. Fehlen sie, hat der Ausbildungsbetrieb sie meist nicht korrekt gemeldet.
- Kindererziehung: Für Kinder ab 1992 gibt es drei Jahre Erziehungszeit, für ältere Kinder bisher zweieinhalb – ab 2027 ebenfalls drei. Die Zeiten werden nur auf Antrag einem Elternteil zugeordnet.
- Arbeitslosigkeit, Krankheit, Pflege: Zeiten mit Arbeitslosengeld, Krankengeld oder der Pflege von Angehörigen sind beitragspflichtig, werden aber gelegentlich nicht übermittelt.
- Auslandszeiten: Beschäftigung in EU-Staaten wird über das jeweilige Land berücksichtigt; diese Zeiten erscheinen nicht automatisch im deutschen Verlauf.
Wie Sie fehlende Zeiten mit Zeugnissen, Bescheinigungen oder Zeugenerklärungen nachweisen, beschreibt der Beitrag Kontenklärung bei der Rentenversicherung. Ab 55 bekommen Sie zusätzlich die ausführlichere Rentenauskunft – was darin steht und wie Sie sie früher anfordern, zeigt der Beitrag Rentenauskunft beantragen.
Was tun, wenn die Hochrechnung zu niedrig ist?
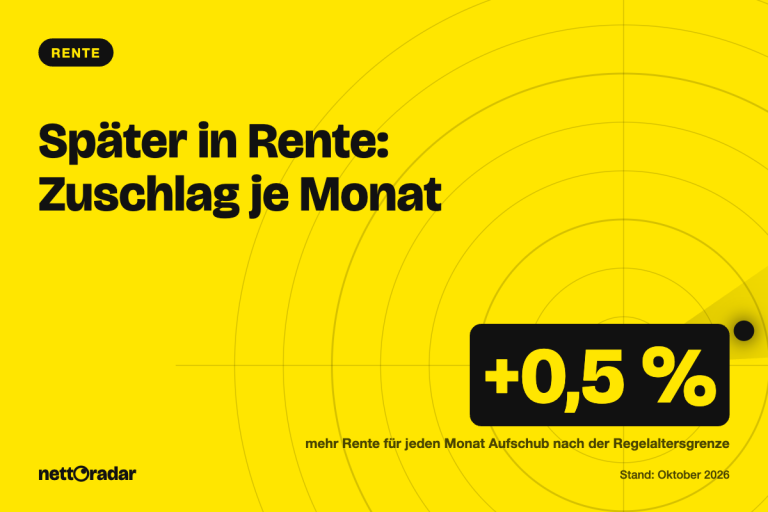
Liegt die Hochrechnung netto deutlich unter dem, was Sie im Alter brauchen, gibt es drei Stellschrauben: länger arbeiten (jeder Monat nach der Regelaltersgrenze erhöht die Rente um 0,5 Prozent), zusätzlich vorsorgen – über die betriebliche Altersvorsorge, ab 2027 auch über das neue staatlich geförderte Altersvorsorgedepot –, oder ab 50 Jahren gezielt Rentenpunkte durch Sonderzahlungen kaufen. Wann sich Letzteres rechnet, zeigt der Beitrag Rentenpunkte kaufen 2026.
Häufige Fragen
Warum ist meine Hochrechnung in diesem Jahr gesunken?
Die Hochrechnung nutzt den Durchschnitt der letzten fünf Jahre. Hatten Sie zuletzt Teilzeit, Elternzeit ohne Einkommen oder Arbeitslosigkeit, sinkt der Durchschnitt und damit die Hochrechnung – obwohl Ihre erreichte Anwartschaft weiter gestiegen ist.
Sind Kindererziehungszeiten schon enthalten?
Ja, sofern sie der Rentenversicherung bekannt und Ihnen zugeordnet sind. Fehlen sie im Versicherungsverlauf, stellen Sie einen Antrag auf Feststellung von Kindererziehungszeiten.
Was ist mit Betriebsrente und privater Vorsorge?
Die Renteninformation zeigt nur die gesetzliche Rente. Einen Gesamtüberblick über gesetzliche, betriebliche und private Ansprüche bietet die Digitale Rentenübersicht der Zentralen Stelle für die Digitale Rentenübersicht, sofern Ihre Anbieter angeschlossen sind.
Ich bekomme keine Renteninformation – warum?
Entweder sind Sie jünger als 27 oder haben noch keine fünf Jahre mit rentenrechtlichen Zeiten. Auch eine veraltete Adresse kann der Grund sein. Sie können die Renteninformation jederzeit selbst über das Online-Portal der Rentenversicherung abrufen.