Eine Rentenauskunft bekommen Sie ab dem 55. Geburtstag alle drei Jahre automatisch von der Deutschen Rentenversicherung; vorher oder zwischendurch können Sie sie jederzeit kostenlos beantragen – online, telefonisch oder formlos per Brief. Anders als die jährliche Renteninformation enthält sie Ihren vollständigen Versicherungsverlauf, die Herleitung Ihrer Entgeltpunkte und die Rentenhöhen bei Erwerbsminderung, Alter und Tod. Ab 50 können Sie zusätzlich ausrechnen lassen, was der Ausgleich von Abschlägen kostet. Wie Sie die kürzere Renteninformation lesen, erklärt unser Leitfaden zur Renteninformation 2026; hier geht es um die ausführliche Auskunft und das, was Sie mit ihr anfangen können. Alle Beträge in diesem Beitrag beruhen auf dem Rentenwert von 42,52 €, der seit 1. Juli 2026 gilt.
Das Wichtigste in Kürze
- Ab 55 ersetzt die Rentenauskunft alle drei Jahre die Renteninformation, also etwa mit 55, 58, 61 und 64.
- Auf Antrag gibt es sie jederzeit kostenlos – über die Online-Dienste der DRV, das Servicetelefon, formlos per Post oder in einer Beratungsstelle.
- Sie zeigt alle gespeicherten Zeiten, die Entgeltpunkte und die Renten bei Erwerbsminderung, Regelalter und für Hinterbliebene – ohne Hochrechnung.
- Ab 50 können Sie den Betrag erfragen, mit dem sich Abschläge einer vorgezogenen Altersrente ausgleichen lassen (§ 187a SGB VI).
- Jeder Entgeltpunkt ist 2026 im Monat 42,52 € Bruttorente wert; der Abschlag beträgt 0,3 % je Monat vor der Regelaltersgrenze.
Ab 55 automatisch, vorher auf Antrag
Gesetzlich geregelt ist die Rentenauskunft in § 109 SGB VI. Versicherte erhalten ab 27 jährlich eine Renteninformation, sofern sie mindestens fünf Jahre Beitragszeiten haben. Ab 55 wechselt das Format: Alle drei Jahre kommt statt der kurzen Information die ausführliche Auskunft, in den Jahren dazwischen weiter die Renteninformation.
„Nach Vollendung des 55. Lebensjahres wird diese alle drei Jahre durch eine Rentenauskunft ersetzt.“
§ 109 Abs. 1 Satz 2 SGB VI
Jüngere Versicherte oder wer die Auskunft öfter braucht, kann sie bei berechtigtem Interesse beantragen. In der Praxis genügt ein konkreter Anlass wie eine Trennung, ein Jobwechsel, die Planung eines früheren Ausstiegs oder einfach der Wunsch, das Konto zu prüfen. Die Auskunft kostet nichts.
Die Antragswege im Überblick
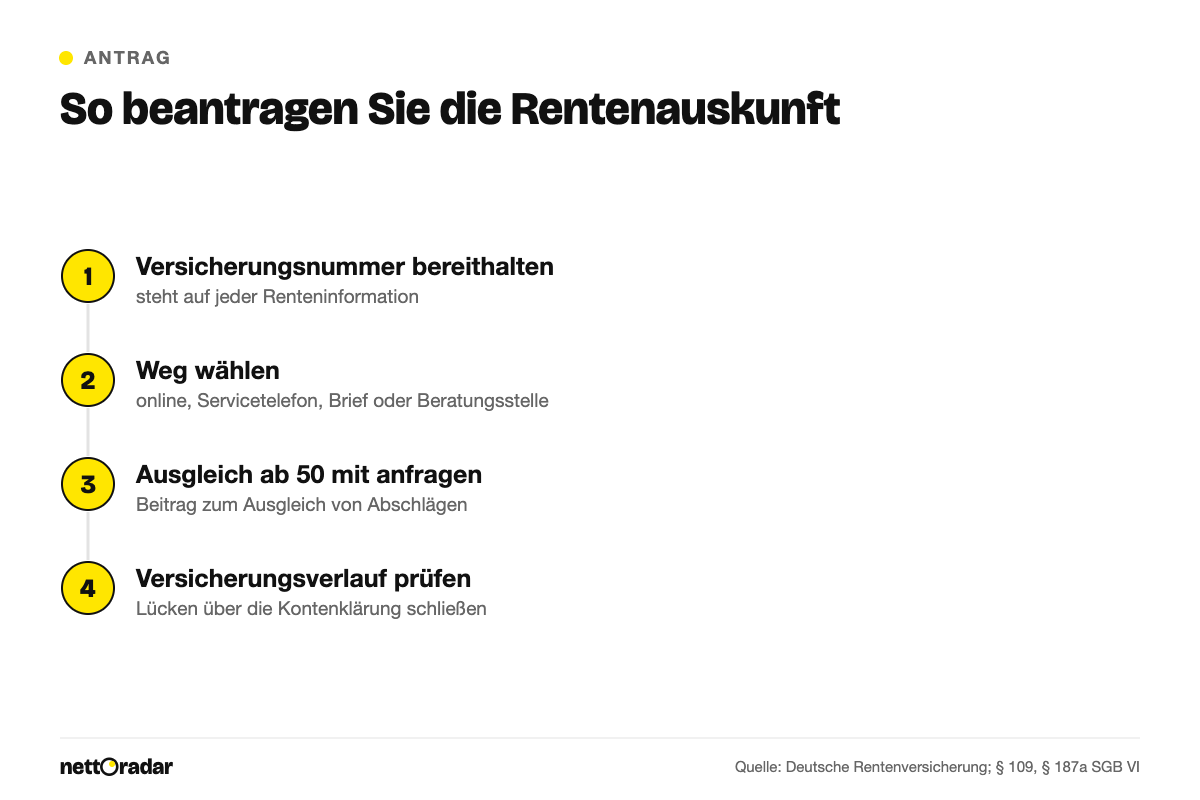
Am schnellsten geht es über die Online-Dienste der Deutschen Rentenversicherung, für die Sie sich mit der Online-Ausweisfunktion des Personalausweises anmelden. Alternativ rufen Sie das kostenlose Servicetelefon unter 0800 1000 4800 an, schreiben formlos an Ihren Rentenversicherungsträger oder gehen in eine Auskunfts- und Beratungsstelle. Halten Sie Ihre Versicherungsnummer bereit; sie steht oben auf jeder Renteninformation. Die Bearbeitung dauert in der Regel einige Wochen, weil das Konto vollständig ausgewertet wird.
Was in der Rentenauskunft steht
Die Rentenauskunft ist ein mehrseitiges Dokument. Sie beruht auf dem geltenden Recht und den bis dahin gespeicherten Zeiten – künftige Beiträge rechnet sie ausdrücklich nicht hinzu. Das ist der wichtigste Unterschied zur Renteninformation, die bis zur Regelaltersgrenze hochrechnet. Der Inhalt im Einzelnen:
- Versicherungsverlauf: alle gespeicherten Zeiten Monat für Monat – Beschäftigung, Ausbildung, Schule ab 17, Kindererziehung, Pflege, Arbeitslosigkeit, Krankheit.
- Entgeltpunkte: wie sich Ihre Punkte aus Beitragszeiten, beitragsfreien und beitragsgeminderten Zeiten zusammensetzen und wie viele es aktuell sind.
- Rentenhöhen: die Rente bei voller Erwerbsminderung, die Regelaltersrente und die Witwen- oder Witwerrente, jeweils auf Basis der bisherigen Zeiten.
- Rentenbeginn: Hinweise, ab wann welche Altersrente frühestens möglich ist; auf Antrag auch die Höhe einer vorzeitigen Altersrente mit Abschlag.
- Ausgleichsbetrag: auf Antrag ab 50 der Beitrag, der Abschläge einer gewünschten vorzeitigen Altersrente ausgleicht.
Der Versicherungsverlauf ist der Teil, für den sich die Auskunft am meisten lohnt. Fehlen dort etwa Ausbildungsmonate, Zeiten im Ausland oder Kindererziehungszeiten, fehlen später Entgeltpunkte. Solche Lücken schließen Sie über einen Antrag auf Kontenklärung – wie das funktioniert und welche Nachweise gelten, zeigt unser Beitrag zur Kontenklärung bei der Rentenversicherung. Je näher der Rentenbeginn rückt, desto schwieriger wird die Suche nach alten Belegen.
Unterschied zur Renteninformation
Beide Schreiben kommen von derselben Stelle und stehen unter dem Vorbehalt künftiger Rechtsänderungen sowie der Richtigkeit der gespeicherten Daten. Verbindliche Zusagen sind beide nicht. Sie unterscheiden sich aber deutlich in Zweck und Tiefe:
| Merkmal | Renteninformation | Rentenauskunft |
|---|---|---|
| Wer bekommt sie? | ab 27 jährlich, wenn mindestens fünf Beitragsjahre vorliegen | ab 55 alle drei Jahre, sonst auf Antrag |
| Umfang | kurze Übersicht | ausführlich, mehrseitig |
| Hochrechnung bis zur Regelaltersgrenze | ja, nach dem Schnitt der letzten fünf Jahre | nein, nur bisherige Zeiten |
| Versicherungsverlauf | nein | ja, vollständig |
| Entgeltpunkte im Detail | nein | ja |
| Witwen- oder Witwerrente | nein | ja |
| Ausgleich von Abschlägen | nein | auf Antrag ab 50 |
Für die grobe Planung in jüngeren Jahren genügt die Renteninformation mit ihrer Hochrechnung. Die Rentenauskunft brauchen Sie, wenn Sie Ihre Daten prüfen, einen früheren Ausstieg kalkulieren oder Ansprüche bei einer Scheidung einschätzen wollen. Wer zusätzlich Betriebsrenten oder private Verträge im Blick behalten möchte, findet sie gebündelt in der Digitalen Rentenübersicht des Bundes.
Abschläge ausgleichen: die Auskunft ab 50
Wer vor der Regelaltersgrenze in Rente geht, muss mit einem Abschlag von 0,3 % je Monat rechnen – lebenslang. Wie sich das auf die einzelnen Jahrgänge verteilt, zeigt unser Überblick zur Rente mit 63 und den Abschlägen. Seit dem Flexirentengesetz können Versicherte ab 50 Sonderzahlungen leisten, um diese Minderung ganz oder teilweise auszugleichen. Grundlage ist § 187a SGB VI. Voraussetzung ist eine besondere Auskunft über die Höhe des Ausgleichsbetrags, die Sie gesondert beantragen; darin ist die zugrunde liegende vorzeitige Altersrente mit Beginn und Abschlag ausgewiesen.
Die Zahlung lässt sich auf mehrere Jahre verteilen, was steuerlich interessant ist, weil Beiträge zur gesetzlichen Rentenversicherung als Altersvorsorgeaufwendungen bis zum jährlichen Höchstbetrag abziehbar sind. Gehen Sie später doch nicht vorzeitig in Rente, ist das Geld nicht verloren: Die gekauften Punkte erhöhen dann die reguläre Rente. Was ein Punkt 2026 kostet und wann sich der Kauf rechnet, beleuchtet unser Beitrag zu Rentenpunkten per Sonderzahlung.
Rechenbeispiel: Mit 63 in Rente bei 41 Entgeltpunkten
Thomas ist Jahrgang 1968 und 58 Jahre alt. Seine Rentenauskunft vom Herbst 2026 weist 37 Entgeltpunkte aus; daraus ergibt sich nach heutigem Stand eine Regelaltersrente von 37 × 42,52 € = 1.573,24 € brutto. Bis zu seinem 63. Geburtstag im Jahr 2031 rechnet er mit rund vier weiteren Punkten, also insgesamt 41. Seine Regelaltersgrenze liegt bei 67 Jahren; nach 35 Versicherungsjahren könnte er als langjährig Versicherter mit 63 gehen – 48 Monate früher.
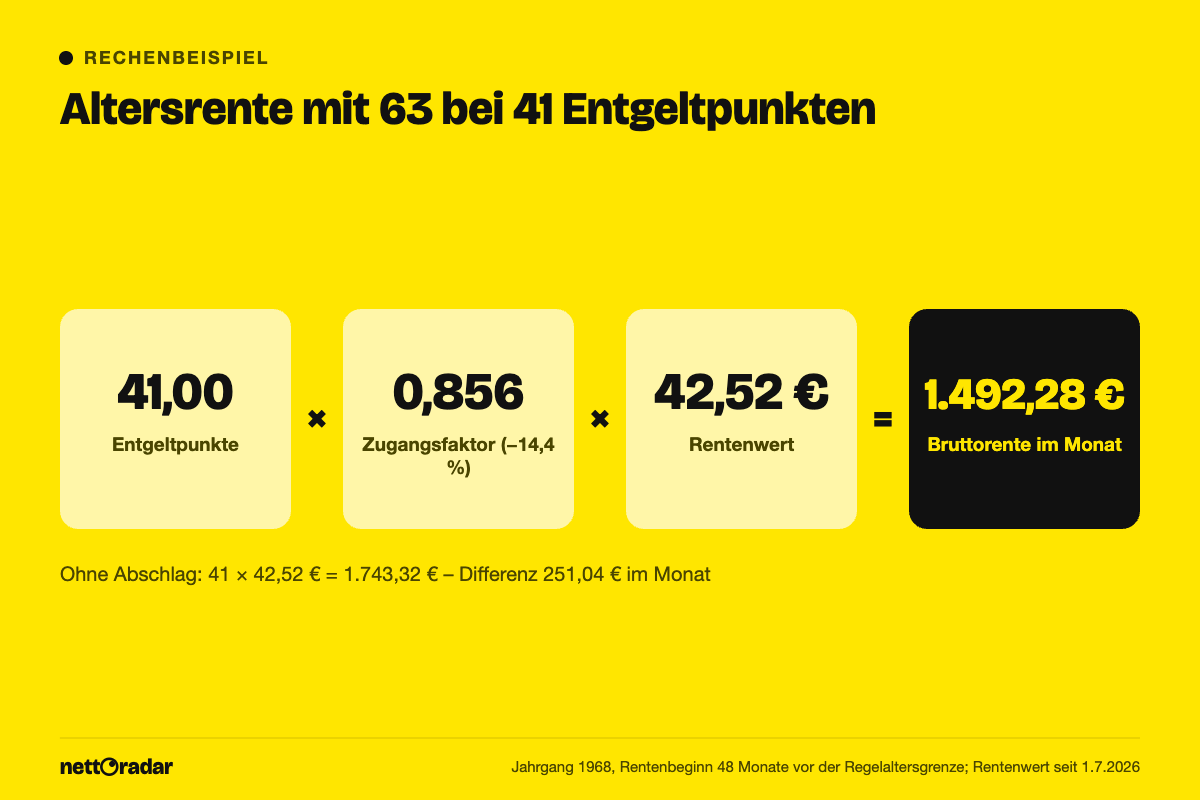
- Abschlag: 48 Monate × 0,3 % = 14,4 %, der Zugangsfaktor sinkt auf 0,856.
- Rente mit 63: 41 × 0,856 × 42,52 € = 1.492,28 € brutto im Monat.
- Ohne Abschlag wären es 41 × 42,52 € = 1.743,32 €; die Differenz beträgt 251,04 € im Monat.
- Für den vollen Ausgleich braucht Thomas 41 ÷ 0,856 − 41 = rund 6,90 zusätzliche Entgeltpunkte.
Je nach maßgeblicher Rechengröße kostet ein Entgeltpunkt 2026 grob geschätzt 9.400 bis 9.700 €. Der vollständige Ausgleich läge damit überschlägig bei 65.000 bis 67.000 €; den genauen Betrag nennt erst die Auskunft nach § 187a SGB VI. Brutto hätte sich die Zahlung nach rund 22 Jahren Rentenbezug amortisiert, durch Rentenanpassungen etwas früher. Ein Teilausgleich ist ebenso möglich. Wie viel von 1.492,28 € nach Kranken- und Pflegeversicherung und Steuer übrig bleibt, zeigt unser Rentenrechner; nach heutigem Stand wären es rund 1.304 € netto. Die Grundlagen der Rentenformel erklärt der Beitrag Rente berechnen mit Entgeltpunkten und Rentenwert.
Häufige Fragen
Ist die Rentenauskunft verbindlich?
Nein. Sie steht unter dem Vorbehalt künftiger Rechtsänderungen und der Richtigkeit der gespeicherten Zeiten. Verbindlich ist erst der Rentenbescheid. Wer Fehler im Versicherungsverlauf entdeckt, sollte sie sofort klären lassen.
Warum ist die Rente in der Auskunft niedriger als in der Renteninformation?
Die Renteninformation rechnet künftige Beiträge bis zur Regelaltersgrenze hoch, die Rentenauskunft berücksichtigt nur bereits gespeicherte Zeiten. Wer noch einige Jahre arbeitet, bekommt daher später mehr als dort ausgewiesen.
Wie lange dauert es, bis die Auskunft kommt?
Meist einige Wochen. Sind noch Zeiten ungeklärt, kann es länger dauern. Planen Sie die Auskunft daher frühzeitig ein, spätestens ein Jahr vor dem gewünschten Rentenbeginn.