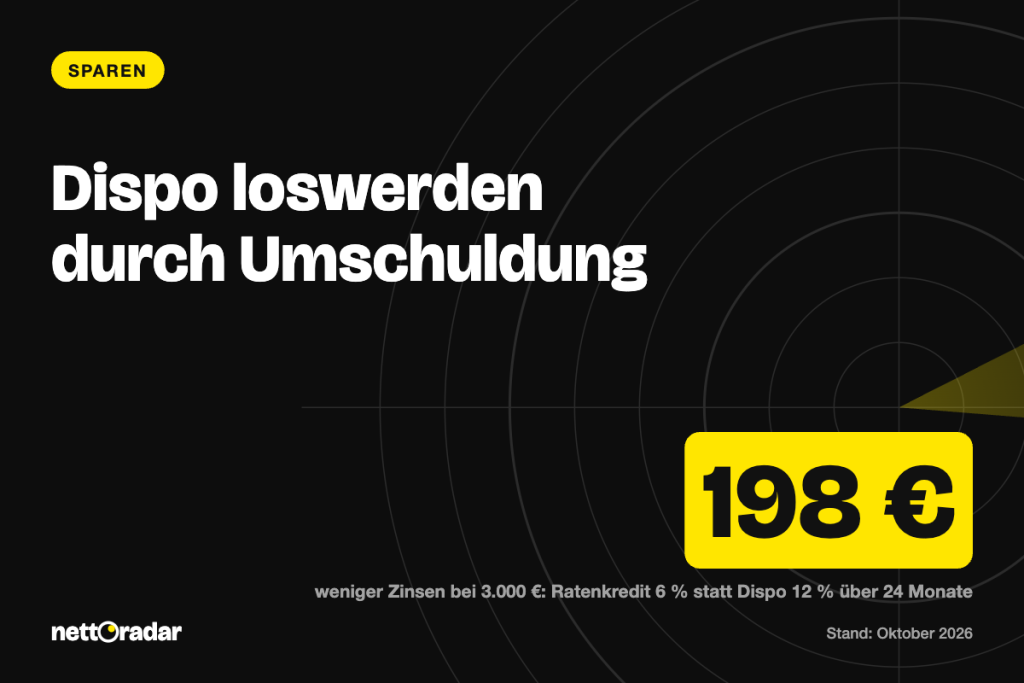
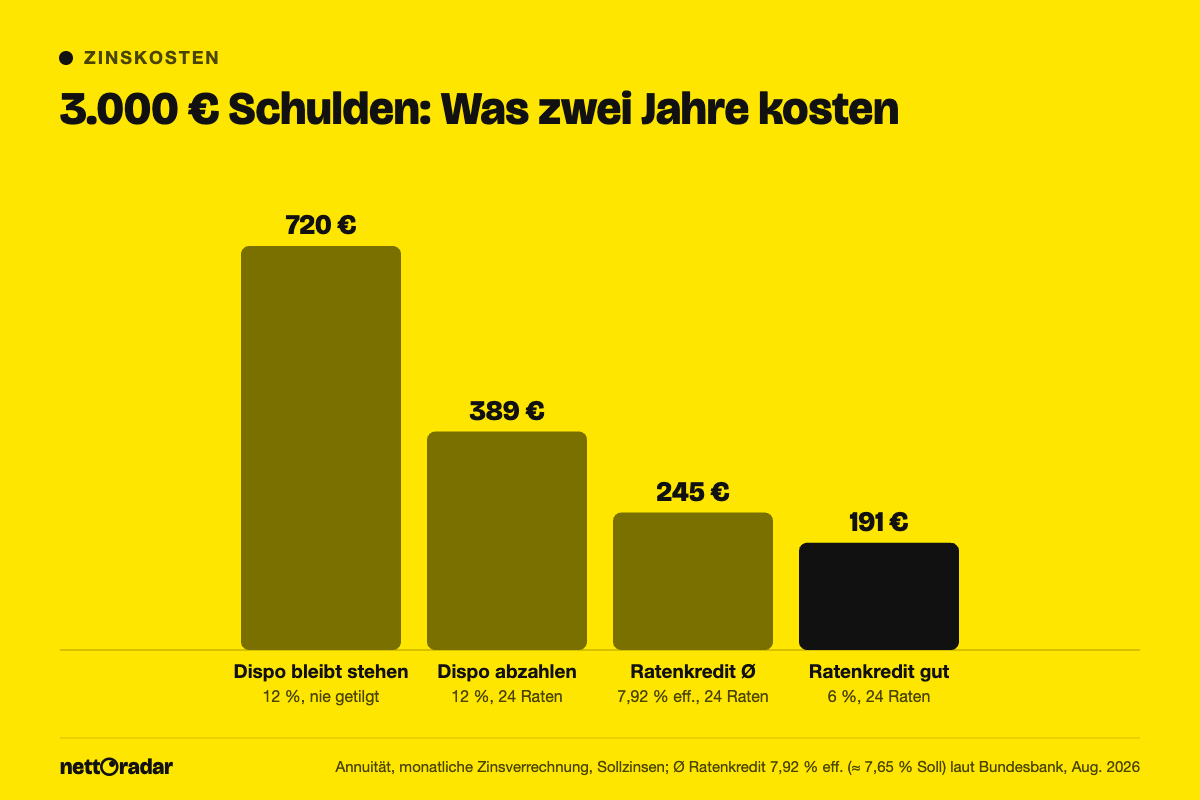
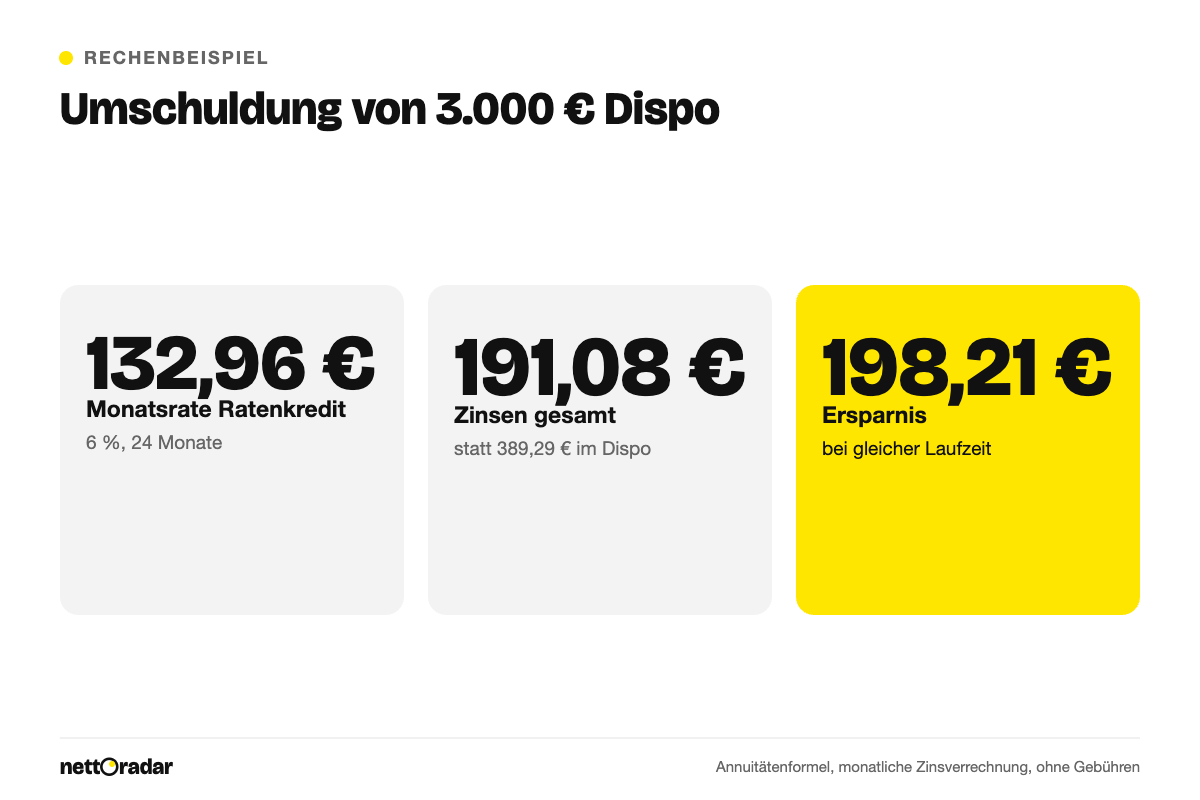
Den Dispo umzuschulden lohnt sich fast immer: Banken verlangen für die Überziehung des Girokontos meist 11 bis 13 Prozent Zinsen, ein Ratenkredit kostete im August 2026 laut Bundesbank im Schnitt 7,92 Prozent effektiv, bei guter Bonität oft weniger. Wer 3.000 € Dispo zu 12 % durch einen Ratenkredit zu 6 % ablöst und in 24 Monaten tilgt, zahlt 191,08 € statt 389,29 € Zinsen – eine Ersparnis von 198,21 €. Dieser Ratgeber zeigt, wie die Umschuldung funktioniert, wann ein Rahmenkredit sinnvoll ist, was Sie mit Ihrer Bank verhandeln können und welche Beratung Ihnen gesetzlich zusteht.
Das Wichtigste in Kürze
- Der Dispo ist für kurze Engpässe gedacht; als Dauerlösung ist er der teuerste Kredit auf dem Konto.
- Ein Ratenkredit mit fester Rate löst den Dispo ab und zwingt zur Tilgung – bei 3.000 € und 6 % sind es 132,96 € im Monat.
- Ein Rahmen- oder Abrufkredit ist flexibler, hat aber meist variable Zinsen.
- Wer den Dispo sechs Monate ununterbrochen zu durchschnittlich mehr als 75 % nutzt, dem muss die Bank eine Beratung anbieten (§ 504a BGB).
- Nach der Umschuldung sollte der Dispo leer bleiben – am besten mit gesenktem Limit.
Warum der Dispo so teuer ist
Ein Dispositionskredit ist eine eingeräumte Überziehungsmöglichkeit: Die Bank erlaubt, das Girokonto bis zu einem Limit ins Minus zu ziehen, meist bis zum zwei- oder dreifachen Monatsnetto. Zinsen fallen nur für den tatsächlich genutzten Betrag an, taggenau berechnet und in der Regel quartalsweise belastet. Diese Bequemlichkeit lassen sich die Banken bezahlen. Während die Europäische Zentralbank den Einlagensatz im September 2026 auf 2,50 % angehoben hat, liegen Dispozinsen weiterhin um ein Vielfaches darüber. Einen amtlichen Durchschnittswert gibt es nicht; typisch sind Sätze zwischen 11 und 13 %. Banken müssen ihre Dispozinsen veröffentlichen, sodass Sie vergleichen können.
Das Problem ist weniger der Zinssatz für ein paar Tage als die Gewöhnung. Wer jeden Monat mit 2.000 oder 3.000 € im Minus startet, zahlt Monat für Monat Zinsen, ohne dass die Schuld kleiner wird. Bei 3.000 € und 12 % sind das 30 € im Monat oder 360 € im Jahr – für nichts. Zum Vergleich: Ein Tagesgeldkonto bringt derzeit bestenfalls rund 2,7 %. Wer gleichzeitig Erspartes auf dem Tagesgeld liegen hat und im Dispo steckt, zahlt die Differenz drauf; warum sich ein Notgroschen trotzdem lohnt, erklärt unser Beitrag zu wie viel Notgroschen sinnvoll ist.
Umschuldung mit dem Ratenkredit
Die klassische Lösung ist ein Ratenkredit über den Betrag, mit dem Sie im Minus stehen. Die Bank zahlt den Kredit auf Ihr Girokonto aus, der Dispo ist damit ausgeglichen. Danach zahlen Sie eine feste Monatsrate, die Zins und Tilgung enthält. Weil Zinssatz und Laufzeit feststehen, wissen Sie vom ersten Tag an, wann Sie schuldenfrei sind. Viele Banken bieten Kredite ausdrücklich zum Ausgleich des Dispos an; der Verwendungszweck „Umschuldung“ oder „freie Verwendung“ ist üblich.
Vergleichen Sie Angebote immer über den effektiven Jahreszins, nicht über den Sollzins. Der Effektivzins enthält alle Kosten, die der Bank für den Kredit zufließen. Bei der Anfrage sollten Sie eine Konditionsanfrage stellen, keine Kreditanfrage: Die Konditionsanfrage wird bei der Schufa zwar vermerkt, fließt aber nicht in den Score ein. Wie sich Kredite und Anfragen auf Ihre Bonität auswirken, zeigt unser Beitrag zum neuen Schufa-Score 2026. Je besser Ihre Bonität, desto näher kommen Sie an Zinssätze um 6 % heran; mit Einträgen oder unsicherem Einkommen liegen Angebote auch deutlich über dem Durchschnitt.
Laufzeit: so kurz wie möglich, so lang wie nötig
Je kürzer die Laufzeit, desto weniger Zinsen zahlen Sie insgesamt – aber desto höher ist die Rate. Wählen Sie die Rate so, dass sie auch in einem Monat mit unerwarteten Ausgaben tragbar bleibt, sonst rutschen Sie zurück in den Dispo. Ratenkredite können Sie jederzeit ganz oder teilweise vorzeitig zurückzahlen; die Bank darf dafür höchstens 1 % des vorzeitig getilgten Betrags verlangen, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 %. Wann sich eine Sondertilgung oder eine spätere Umschuldung rechnet, erklärt unser Ratgeber Sondertilgung und Umschuldung.
Rahmenkredit: die flexible Alternative
Ein Rahmen- oder Abrufkredit funktioniert ähnlich wie ein Dispo, ist aber ein eigenes Kreditkonto. Sie bekommen einen Kreditrahmen, rufen Geld bei Bedarf ab und zahlen es in selbst gewählten Raten zurück, meist mit einer Mindestrate. Die Zinsen liegen in der Regel deutlich unter dem Dispo, sind aber variabel – die Bank kann sie anpassen. Für einen einmaligen Dispo-Ausgleich ist der Ratenkredit meist die bessere Wahl, weil die feste Rate diszipliniert. Der Rahmenkredit passt eher, wenn Ihre Einnahmen schwanken, etwa bei Selbstständigen oder Saisonarbeit, und Sie eine günstigere Reserve als den Dispo suchen.
Verhandeln: Was Sie mit der Bank klären können
Bevor Sie einen Kredit bei einer fremden Bank aufnehmen, lohnt ein Gespräch mit der eigenen. Fragen Sie konkret, ob die Bank den Dispo in einen Ratenkredit umwandelt, ob sie den Dispozins für Sie senkt und welche Alternativen sie hat. Legen Sie dabei ein Konkurrenzangebot vor; das stärkt Ihre Position. Für Menschen, die ihren Dispo dauerhaft und weitgehend ausschöpfen, schreibt das Gesetz sogar eine Beratung vor.
„Der Darlehensgeber hat dem Darlehensnehmer eine Beratung gemäß Absatz 2 anzubieten, wenn der Darlehensnehmer eine ihm eingeräumte Möglichkeit zur Überziehung nach § 504 Absatz 1 ununterbrochen über einen Zeitraum von sechs Monaten und durchschnittlich in Höhe eines Betrags in Anspruch genommen hat, der 75 Prozent des vereinbarten Höchstbetrags übersteigt.“
§ 504a Abs. 1 Satz 1 BGB
In dieser Beratung muss die Bank kostengünstigere Alternativen zum Dispo aufzeigen und auf Beratungsstellen hinweisen. Ob Sie ein Angebot annehmen, entscheiden Sie selbst. Die Beratung ist eine Chance, die eigenen Kontobewegungen nüchtern anzuschauen: Wo fließt das Geld hin, welche Fixkosten lassen sich senken? Eine Struktur dafür bietet die 50-30-20-Regel fürs Haushaltsbudget. Lassen Sie nach der Umschuldung den Dispo-Rahmen senken oder ganz streichen – sonst steht das Konto nach einigen Monaten wieder im Minus, und Sie zahlen zwei Kredite.
| Lösung | Zins | Rate | Geeignet für |
|---|---|---|---|
| Dispo | meist 11–13 %, variabel | keine Pflichtrate | kurze Engpässe von wenigen Tagen |
| Ratenkredit | Ø 7,92 % eff. (Aug. 2026), fest | feste Monatsrate | Ablösung eines dauerhaften Minus |
| Rahmenkredit | meist unter dem Dispo, variabel | flexible Mindestrate | schwankende Einnahmen, Reserve |
| Verhandlung mit der Hausbank | individuell | je nach Lösung | gute Kundenbeziehung, Konkurrenzangebot |
Rechenbeispiel: 3.000 € Dispo zu 12 % gegen Ratenkredit zu 6 %
Martin steht seit Monaten mit 3.000 € im Minus, sein Dispozins beträgt 12 %. Er überlegt, den Betrag mit einem Ratenkredit zu 6 % Sollzins über 24 Monate abzulösen; beide Sätze sind hier als Sollzins mit monatlicher Verrechnung gerechnet. Die Monatsrate ergibt sich aus der Annuitätenformel: Rate = Kredit × q hoch n × (q − 1) ÷ (q hoch n − 1), wobei q = 1 + Jahreszins ÷ 12 ist. Bei 6 % ist q = 1,005, und 1,005 hoch 24 ergibt 1,12716.
- Rate Ratenkredit: 3.000 € × 1,12716 × 0,005 ÷ 0,12716 = 132,96 € im Monat.
- Zinsen Ratenkredit: 24 × 132,96 € − 3.000 € = 191,08 €.
- Würde Martin den Dispo zu 12 % ebenfalls in 24 Monaten abzahlen, läge die Rate bei 141,22 € und die Zinsen bei 389,29 €.
- Ersparnis durch die Umschuldung: 389,29 € − 191,08 € = 198,21 €.
Bekommt Martin nur den Durchschnitt von 7,92 % effektiv – das entspricht rund 7,65 % Sollzins –, steigt die Rate auf 135,20 € und die Zinsen auf 244,88 €. Das sind immer noch 144,41 € weniger als im Dispo. Noch deutlicher wird der Unterschied, wenn er den Dispo einfach stehen ließe: Dann zahlte er in zwei Jahren 720 € Zinsen und hätte danach immer noch 3.000 € Schulden. Die Zahlen sind ohne Gebühren gerechnet; Dispozinsen werden in der Praxis taggenau abgerechnet, was das Ergebnis kaum verändert. Ihre eigene Variante rechnen Sie mit dem Kreditrechner durch; die Formel Schritt für Schritt erklärt der Beitrag Kreditrate berechnen.
Häufige Fragen
Kann ich den Dispo auch ohne neuen Kredit loswerden?
Ja, wenn Sie monatlich einen festen Betrag zurückführen, etwa per Dauerauftrag auf ein Unterkonto oder durch bewusstes Absenken des Limits. Das funktioniert aber nur mit Disziplin; ein Ratenkredit erzwingt die Tilgung.
Verschlechtert ein Ratenkredit meinen Schufa-Score?
Ein neuer Kredit wird gemeldet, ordnungsgemäß zurückgezahlte Kredite wirken sich aber nicht negativ aus. Ein dauerhaft ausgeschöpfter Dispo ist für die eigene Finanzlage meist das größere Risiko.
Was tun, wenn die Bank keinen Kredit gewährt?
Dann helfen Schuldnerberatungen von Verbraucherzentralen, Wohlfahrtsverbänden oder Kommunen kostenlos. Finger weg von Angeboten mit Vorkosten oder „Kredit ohne Schufa“ zu hohen Zinsen.